Economia
Ecco perchè il prezzo dell'olio extravergine di oliva spagnolo resta inchiodato a 3,5 euro/kg: lo scenario da 1,6 milioni di tonnellate di produzione
Il dato più preoccupante per il produttore spagnolo è dunque che il mercato sembra già comportarsi come se la Spagna fosse diretta verso una campagna da 1,5-1,6 milioni di tonnellate, mentre la produzione effettivamente realizzata nell'ultima campagna è stata di soli 1,30 milioni
01 settembre 2026 | 16:30 | T N
Il dato di 3,5 €/kg per l’olio extravergine di oliva in Spagna a settembre 2026 è interessante perché, se confrontato con produzione, disponibilità fisica e serie storica dei prezzi del Ministero dell'agricoltura spagnolo (MAPA), mostra una anomalia di mercato abbastanza evidente: il prezzo è molto basso rispetto alla media degli ultimi cinque anni, ma non è spiegato soltanto dalla disponibilità effettiva di olio. Le aspettative sulla prossima campagna stanno infatti pesando sul prezzo più della situazione corrente delle scorte.
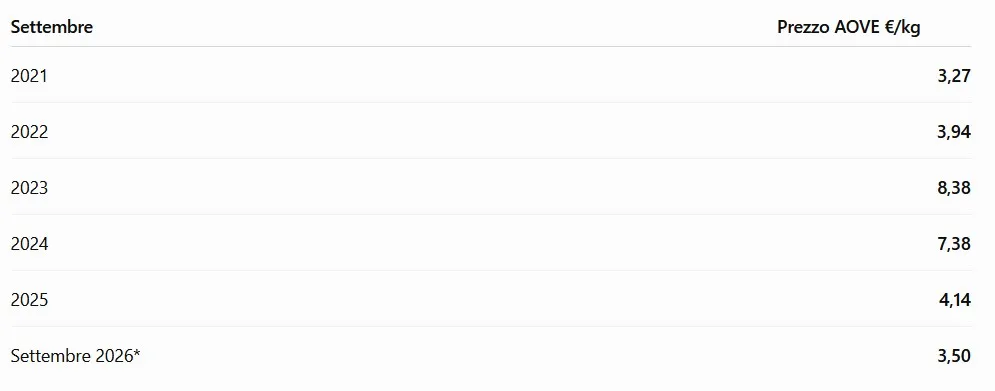
La Spagna ha chiuso la campagna 2025/26 con una produzione di circa 1,301 milioni di tonnellate, secondo l'ultimo aggiornamento del MAPA al 31 luglio. Le uscite complessive nei primi dieci mesi della campagna hanno raggiunto 1,2385 milioni di tonnellate, mentre le esportazioni cumulate sono stimate in 833.440 tonnellate e il mercato interno in circa 405.066 tonnellate.
Al 31 luglio le giacenze erano:
- 329.468 t presso le almazaras;
- 235.776 t presso gli imbottigliatori;
- 4.029 t nel Patrimonio Comunal Olivarero;
- 569.287 t complessive.
Il dato è particolarmente significativo perché le scorte totali erano ancora 58.559 tonnellate superiori a quelle dello stesso momento della campagna precedente.
Ma attenzione: 569.000 tonnellate non sono tutte necessariamente disponibili per la nuova campagna. Nel solo mese di luglio le uscite sono state superiori a 130.000 tonnellate e le giacenze sono diminuite di oltre 113.000 tonnellate.
Il paradosso è dunque questo: il mercato sta entrando nell'ultima parte della campagna con scorte non abbondantissime rispetto al consumo, ma il prezzo sta già incorporando una futura offerta molto più elevata.
Il mercato sta quotando il raccolto futuro, non quello presente
È questo, a mio avviso, il punto centrale.
Se si guardasse esclusivamente alla disponibilità della campagna 2025/26, un olio extravergine di oliva a 3,50 €/kg sarebbe difficile da giustificare.
A fine giugno, per esempio, le scorte complessive erano ancora 683.345 tonnellate, ma già a luglio sono scese a circa 569.000 tonnellate. Le almazaras sono passate da oltre 419.000 tonnellate a circa 329.500.
In altre parole, la pressione ribassista non deriva semplicemente da un eccesso di olio vecchio nei frantoi.
Deriva soprattutto dalle aspettative.
Il mercato sta anticipando una nuova campagna potenzialmente molto produttiva. Questa aspettativa modifica il comportamento degli operatori: chi deve acquistare non ha interesse a coprirsi aggressivamente oggi se ritiene che tra poche settimane sarà disponibile una quantità molto maggiore di olio.
Il risultato è una sorta di premio negativo sulle aspettative: il prezzo corrente viene depresso prima ancora che il nuovo olio sia effettivamente disponibile.
Uno scenario da 1,3 milioni di tonnellate
Consideriamo ora una ipotesi: campagna 2026/27 da 1,3 milioni di tonnellate.
È sostanzialmente una replica della campagna appena conclusa.
In questo caso il mercato avrebbe:
produzione 1,30 milioni t + scorte iniziali + importazioni
contro una domanda complessiva che, considerando mercato interno ed esportazioni, può collocarsi intorno a 1,4-1,5 milioni di tonnellate, salvo variazioni importanti del commercio internazionale.
In uno scenario di produzione di 1,3 milioni, quindi, non esisterebbe un vero surplus strutturale.
Anzi, se le scorte di passaggio verso la nuova campagna scendessero verso 250-350 mila tonnellate, la disponibilità complessiva sarebbe relativamente equilibrata.
Per questo considero 3,50 €/kg una quotazione depressa in questo scenario.
Se la produzione finale 2026/27 fosse realmente intorno a 1,3 milioni di tonnellate, la fascia plausibile per l'extravergine spagnolo sarebbe: 3,80-4,50 €/kg come media della campagna, con possibilità di ritorno verso 4,5-5 €/kg qualora le esportazioni riprendessero vigore o le scorte iniziali risultassero inferiori alle attese.
Scenario da 1,6 milioni di tonnellate
La situazione cambierebbe radicalmente se la produzione 2026/27 raggiungesse 1,6 milioni di tonnellate.
Si tratterebbe di circa 300.000 tonnellate in più, pari a +23% rispetto alla produzione 2025/26.
È una quantità enorme per il mercato spagnolo.
Se ipotizziamo:
- produzione: 1,60 milioni t
- scorte iniziali: 250-350 mila t
- importazioni: 100-150 mila t
- disponibilità complessiva: circa 1,95-2,10 milioni t
e una domanda complessiva nell'ordine di 1,4-1,5 milioni di tonnellate, il mercato potrebbe trovarsi con un surplus potenziale di diverse centinaia di migliaia di tonnellate.
In questo caso la pressione sui prezzi sarebbe molto più forte.
La soglia psicologica dei 3 euro
Il vero spartiacque potrebbe quindi essere rappresentato dai 3 €/kg.
A 3,50 €/kg il mercato è già in una situazione di forte pressione. Ma a 1,6 milioni di tonnellate di produzione, la questione diventerebbe strutturale.
Il problema non sarebbe più soltanto la redditività dell'olivicoltore tradizionale, ma la capacità dell'intero sistema spagnolo di assorbire un surplus produttivo senza accumulare scorte crescenti.
Il Ministero dell'Agricoltura spagnolo ha peraltro introdotto per la campagna 2025/26 uno strumento di autoregolazione che consente, in presenza di eccedenze, la ritenzione temporanea fino al 20% della produzione, proprio per evitare che un eccesso di offerta provochi un crollo delle quotazioni.
Questo strumento diventerebbe molto più importante in uno scenario da 1,6 milioni di tonnellate.
In definitiva
A mio giudizio, 3,50 €/kg a settembre 2026 è un prezzo anormalmente basso se confrontato con la storia recente, ma non ancora inspiegabile alla luce delle aspettative sulla nuova campagna. È invece difficile da giustificare guardando soltanto alla disponibilità fisica della campagna 2025/26.
La discriminante sarà quindi il raccolto 2026/27.
Con 1,3 milioni di tonnellate, l'attuale prezzo potrebbe rivelarsi eccessivamente depresso e lasciare spazio a un recupero verso 4 €/kg o oltre.
Con 1,6 milioni di tonnellate, invece, i 3,50 €/kg potrebbero non rappresentare il fondo del mercato: il rischio sarebbe una discesa verso 3 €/kg, soprattutto se contemporaneamente rallentassero le esportazioni e aumentassero le scorte.
Il dato più preoccupante per il produttore spagnolo è dunque che il mercato sembra già comportarsi come se la Spagna fosse diretta verso una campagna da 1,5-1,6 milioni di tonnellate, mentre la produzione effettivamente realizzata nell'ultima campagna è stata di soli 1,30 milioni. Questa divergenza fra fondamentali correnti e aspettative future è probabilmente la chiave per spiegare la quotazione attuale.
Potrebbero interessarti
Economia
Cereali, la FAO taglia le stime 2026: raccolto mondiale in calo del 2%
La produzione globale di cereali è ora stimata in 2,98 miliardi di tonnellate. A pesare soprattutto è il mais, penalizzato dal caldo e dalla siccità nell’Unione europea. In crescita invece le stime sul grano, mentre il riso dovrebbe segnare una nuova contrazione. Scorte mondiali ancora elevate, ma commercio in rallentamento
09 settembre 2026 | 13:00
Economia
Vendite al dettaglio, luglio in rosso: consumi alimentari giù dell’1%
Secondo l’Istat, a luglio le vendite al dettaglio diminuiscono dello 0,4% in valore e dello 0,5% in volume. È il secondo calo mensile consecutivo. Gli alimentari arretrano dello 0,5% in quantità e, rispetto a un anno fa, perdono l’1% dei volumi. Crescono invece grande distribuzione e commercio online
09 settembre 2026 | 10:00
Economia
Prezzi alimentari mondiali in rialzo ad agosto: il clima torna a far paura
L’indice FAO dei prezzi alimentari sale a 133,3 punti, con un aumento dell’1,9% in un solo mese e del 2,5% rispetto a un anno fa. Cereali, oli vegetali, lattiero-caseari e soprattutto zucchero registrano aumenti, mentre caldo, siccità, El Niño, tensioni geopolitiche e difficoltà logistiche tornano a pesare sulle prospettive dell’offerta
08 settembre 2026 | 16:00
Economia
Prezzi dell’olio di oliva al 8 settembre: scende l’extravergine in Italia, bene solo il lampante in Spagna
Quotazioni stabili per l’olio extravergine di oliva in Puglia mentre in calo è quello siciliano, appena sotto i 7 euro/kg. Partono anche le contrattazioni delle olive in funzione della resa al frantoio. Mentre in Spagna alte contrattazioni solo per il lampante a 3,15 euro/kg con l’extravergine a 3,45 euro/kg
08 settembre 2026 | 15:00
Economia
Assicurazioni contro le catastrofi naturali in agricoltura, premi in crescita del 13% nel 2024
Le coperture contro terremoti, alluvioni, tempeste e grandinate hanno raggiunto 3,1 miliardi di euro. La componente climatica rappresenta l’88% della raccolta nat-cat, mentre resta forte la concentrazione geografica e dimensionale del mercato
08 settembre 2026 | 10:00
Economia
Il mercato britannico dell’olio d’oliva: opportunità e strategie per i produttori italiani
Il Regno Unito si conferma un mercato strategico per l’olio d’oliva, totalmente dipendente dalle importazioni e in crescita nel segmento premium. I consumatori inglesi, sempre più attenti alla qualità, all’origine e alla sostenibilità, offrono spazi concreti per l'Italia
04 settembre 2026 | 09:00