Editoriali
Rischi e opportunità nel mercato dell'olio di oliva: scambi commerciali e consumi

Dalle difficoltà nei consumi di olio di oliva nell'Unione europea fino alla crescita nei paesi non produttori. Cambiamenti climatici e scenari geopolitici obbligano a cambiare la bussola del sistema olivicolo-oleario internazionale
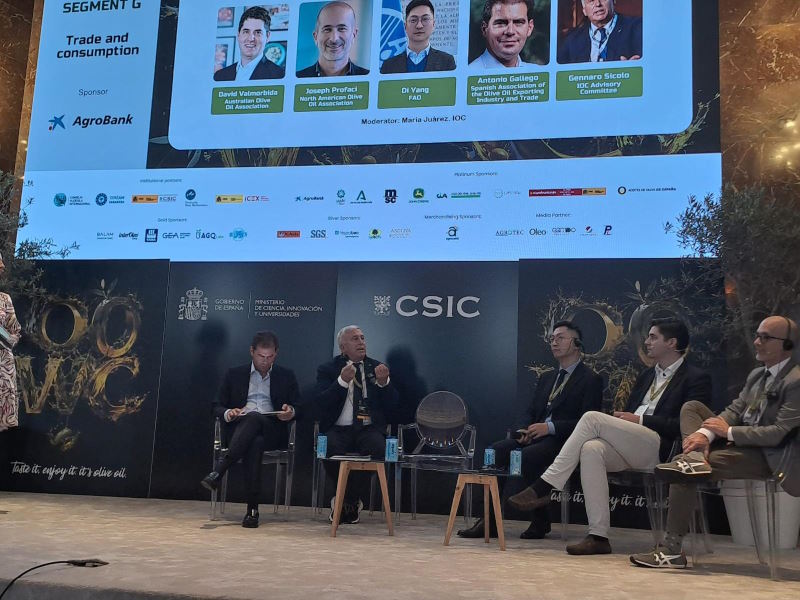
28 giugno 2024 | Gennaro Sicolo
Il settore olivicolo oleario internazionale sta affrontando cambiamenti epocali che non possono essere sottovalutati, soprattutto a livello di mercato e di consumi.
Tralascio volutamente ogni questione riguardante la produzione, per qualche riflessione che può essere utilizzata per definire progetti ed interventi utili a migliorare le prestazioni economiche, ambientali e sociali del nostro settore e favorire una crescita equilibrata dei consumi e degli scambi a livello internazionale.
Il problema della tenuta dei consumi di olio di oliva nell’Unione europea
 Ci sono tendenze divergenti nel consumo di olio di oliva all’interno dell’Unione europea, con l’aumento che si registra nei Paesi non produttori, contrapposto al declino in quelli produttori.
Nel 2005, il consumo pro capite nei quattro principali Paesi produttori (Spagna, Italia, Grecia e Portogallo) è stato di 13,7 chilogrammi ma si è ridotto a 8,4 nel 2021. Nello stesso periodo di tempo, tutti gli altri Paesi membri dell’Unione europea hanno aumentato il consumo da 0,7 a 1,1 chilogrammi pro capite.
I paesi non produttori avevano una quota di consumo dell’11,8% come media del biennio 2005-2006 che è aumentata al 15,7% nel biennio 2021-2022.
Nel complesso, a livello di Unione europea, il consumo di olio di oliva è rimasto stabile a circa 1,5 milioni di tonnellate per anno, nel corso del periodo 2012-2022, con un consumo pro capite stabilizzato a 3,5 chilogrammi.
Nello stesso periodo di tempo, un prodotto sostitutivo come il burro ha registrato una tendenza opposta, con un aumento dei consumi da 1,8 a 2,1 milioni di tonnellate e con una domanda pro capite che è passata da 4,1 a 4,7 chilogrammi.
Alla luce di questi dati, forse non è sbagliato ritenere che ci sia un problema di tenuta delle vendite di olio di oliva nel lungo periodo nell’Unione Europea.
Abbiamo letto alcune analisi che cercano di interpretare le ragioni alla base di tale fenomeno, come ad esempio lo scarso interesse dei giovani dei Paesi produttori verso il consumo dell’olio di oliva.
A mio modo di vedere, è necessario eseguire ulteriori approfondimenti. Non riesco a spiegarmi per quale motivo i successi della dieta mediterranea non si traducono in un più esteso utilizzo dell’olio di oliva, come ingrediente di base.
Non basta però indagare sulle caratteristiche della domanda e sulle motivazioni alla base delle scelte dei consumatori, ma è necessario passare alla fase successiva, della elaborazione di interventi e di iniziative per invertire la tendenza in atto e favorire così un’ampia diffusione dell’utilizzo dell’olio di oliva da parte dei consumatori europei e mondiali.
Del resto il burro, che oggi vive una fase di vivace dinamica del mercato, è passato per un lungo periodo di contrazione del consumo, dovuta essenzialmente ad un’immagine negativa che tendeva ad attribuire a tale prodotto un effetto non favorevole sulla salute.
Il rilancio della domanda di lungo periodo dell’olio di oliva nel mercato dell’Unione europea è una condizione critica per il successo e la stabilità del settore, perché consente di aumentare la dimensione del mercato e trovare nuovi sbocchi che sono fondamentali per l’equilibrio tra la domanda e l’offerta e per avere prezzi remunerativi.
In aggiunta, il ritorno verso condizioni di crescita dei consumi in Europa consente agli operatori economici di mettere in campo politiche orientate alla qualità, alla sostenibilità, all’origine, alla diversificazione produttiva.
In questo modo si creano le condizioni per l’evoluzione dell’intero settore, per il miglioramento delle prestazioni e, in ultima analisi, si raggiungono livelli di prezzi alla produzione tali da consentire di ottenere un reddito equo, adeguato e stabile nel tempo.
 Cogliere l’opportunità dell’aumento dei consumi e degli scambi di olio di oliva a livello mondiale
In base ai dati del COI, nel mondo ci sono solo 27 Paesi su oltre 200, nei quali il consumo pro capite di olio di oliva in un anno risulta superiore a un chilogrammo.
Nel complesso il consumo pro capite mondiale è di appena 0,6 kg, con una chiara tendenza di lungo periodo alla crescita, soprattutto nei Paesi non produttori.
Tra il 1990 e il 2000, il volume degli scambi mondiali è risultato al di sotto della soglia di 500.000 tonnellate per anno.
Tra il 2000 e il 2010, il commercio mondiale di olio di oliva è stato compreso tra 500 e 750 mila tonnellate per anno.
La soglia di un milione di tonnellate è stata superata nella campagna di commercializzazione 2019-2020.
Alla luce di questi dati si possono trarre due conclusioni generali. La prima è la notevole crescita del commercio mondiale di olio di oliva, con un volume di scambi quasi quadruplicati negli ultimi trent’anni.
La seconda è la forte dipendenza del mercato dell’olio di oliva dal contesto internazionale, con oltre il 30% della produzione mondiale oggetto di scambio ogni anno.
Attualmente, l’Unione europea esporta il 37% della propria produzione, con la tendenza verso un ulteriore incremento nei prossimi anni.
In base ai dati della Commissione di Bruxelles, le esportazioni nette (esportazioni meno importazioni) sono passate da 160.000 tonnellate nel biennio 2005-2006 a 546.000 tonnellate nel biennio 2021-2022.
Le proiezioni indicano un ulteriore incremento, fino a raggiungere 727.000 tonnellate di esportazioni nette nel biennio 2034-2035, quando i volumi oggetto di scambio sul mercato internazionale raggiungeranno il 45% dell’intera produzione comunitaria.
Naturalmente, questa tendenza va verificata alla luce dei cambiamenti intervenuti nell’ultima campagna. Dopo alcune riflessioni ho impostato il ragionamento considerando unicamente le tendenze di lungo periodo del settore olivicolo e trascurando volutamente, quello che sta accadendo nell'ultima campagna di commercializzazione, caratterizzata, come noto, da una accentuata instabilità delle condizioni di mercato, dovute essenzialmente a fattori esterni che sono indipendenti dalla volontà degli operatori economici. Negli ultimi anni fenomeni esterni al settore come Covid, Guerre, Cambiamenti Climatici ed altro (esempio pratiche sempre più Green) hanno influenzato un profondo squilibrio, che va monitorato per valutare la sua persistenza negli anni.
Per trasformare le opportunità derivanti dalla crescita del mercato mondiale dell’olio di oliva in concreti vantaggi economici, è necessario che gli operatori economici mettano in campo strategie commerciali sempre più mirate e sofisticate.
Va tenuto conto delle condizioni specifiche e del funzionamento del mercato nei vari Paesi, analizzando le variabili sociali e culturali, le preferenze dei consumatori, l’organizzazione della catena alimentare, le regole commerciali nazionali.
Tali informazioni devono essere elaborate ed utilizzate per calibrare pertinenti politiche produttive, commerciali, di marketing e distributive.
Potrebbero interessarti
Editoriali
La mancetta del governo italiano all’olivicoltura e all’olio di oliva: nessuno stato di crisi
I 40 milioni di euro di cambiali agrarie per i frantoi sono una mancetta, fumo negli occhi per un comparto che si appresta a vivere una delle campagne olearie più drammatiche della storia recente. Ma il governo italiano fa lo struzzo: niente stato di crisi, l’Italia fa meglio dei competitor
28 settembre 2026 | 14:00 | Alberto Grimelli
Editoriali
La grande truffa dell'olio d'oliva nei ristoranti: sei sicuro di non essere complice?
Meglio un olio di oliva che un extravergine di dubbia qualità e provenienza. Un extravergine commerciale non si avvicina minimamente a quello che dovrebbe essere. Si viene presi in giro due volte e, come se non bastasse, si offre un pessimo prodotto ai clienti
18 settembre 2026 | 12:00 | Piero Palanti
Editoriali
Da agricoltori a imprenditori agricoli, ecco quanto davvero ci abbiamo rimesso
Non siamo padroni del mercato, ma nemmeno garzoni: siamo visti solo come macchine da produzione, costretti a produrre a qualsiasi costo, mentre a noi resta soltanto un continuo, estenuante pagare le spese
16 settembre 2026 | 08:30 | Luana Guzzetti
Editoriali
Olio extravergine di oliva a 3,99 euro al litro: Monini è uguale a Coricelli, uno vale uno
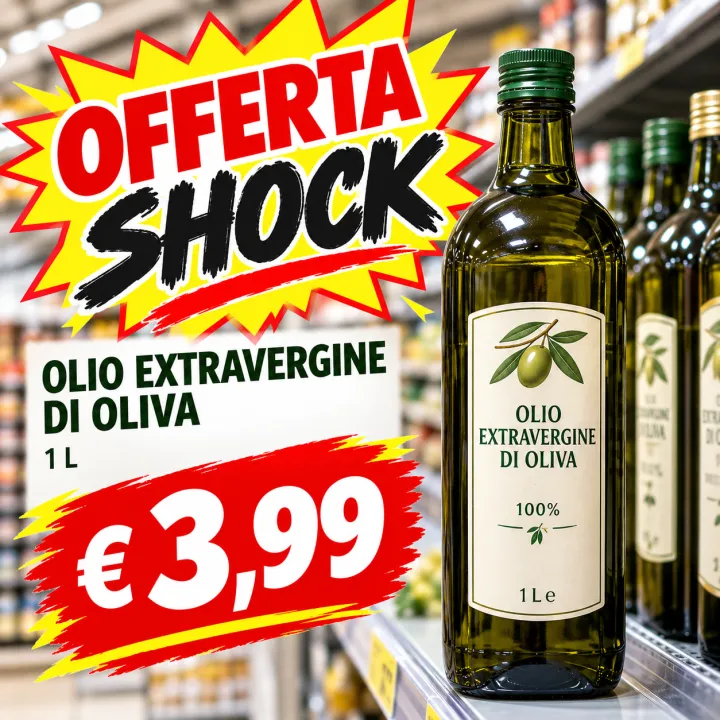
Alta qualità? Ma non scherziamo! Nelle bottiglie a 3,99 euro al litro c’è tecnicamente lo stesso olio extravergine di oliva. I marchi dell’olio non esistono più, solo solo bancomat per i volantini della Grande Distribuzione
14 settembre 2026 | 11:00 | Alberto Grimelli
Editoriali
Abbattimento e sradicamento degli olivi come strategia di guerra
Nei territori palestinesi, la distruzione degli olivi è estesa e sistematica, associata anche alla costruzione della barriera di separazione israeliana in Cisgiordania e all’espansione degli insediamenti. Durante la raccolta, i contadini sono esposti al rischio di colpi d’avvertimento e di attacchi
09 settembre 2026 | 15:00 | Giosetta Ciuffa
Editoriali
Dal crack Bioliva può nascere un colosso tunisino dell’olio d'oliva controllato dallo Stato
Il tribunale di Ben Arous ha affidato al commissario giudiziale la gestione totale delle società riconducibili ad Adel Ben Romdhane. Il dissesto di Bioliva e della Borges Organic Olive Oil Company potrebbe trasformarsi nella nascita di un nuovo grande operatore internazionale dell’olio di oliva
03 settembre 2026 | 13:00 | Alberto Grimelli