Mondo
Crolla la produzione di patate in Europa: sotto pressione il cuore europeo delle french fries
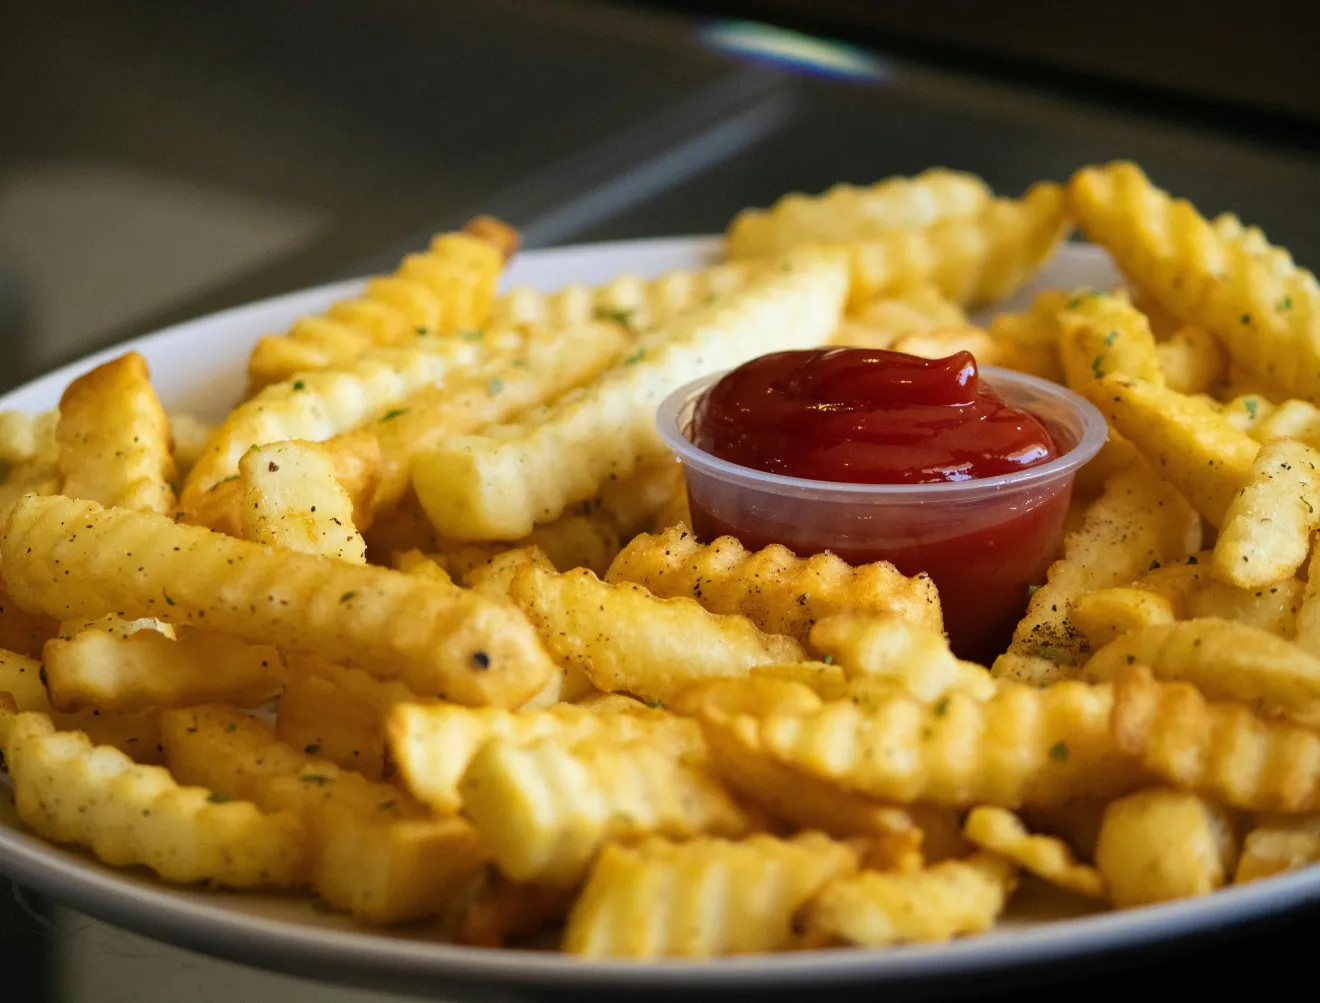
DCA Market Intelligence stima in 20,8 milioni di tonnellate la produzione 2026 di patate da industria in Paesi Bassi, Belgio, Francia e Germania. Superficie coltivata e rese sono entrambe in diminuzione, ma gli effetti sui prezzi delle patatine surgelate saranno attenuati
30 settembre 2026 | 10:00 | C. S.
La campagna 2026 delle patate da industria nell’area UE-4, composta da Paesi Bassi, Belgio, Francia e Germania, si avvia verso un raccolto nettamente inferiore a quello dello scorso anno. Secondo le stime di DCA Market Intelligence, la produzione complessiva dei quattro principali Paesi europei per la trasformazione in prodotti surgelati dovrebbe attestarsi intorno a 20,8 milioni di tonnellate, con una riduzione di quasi un quarto rispetto alla campagna precedente.
L’area UE-4 rappresenta il principale bacino europeo per l’approvvigionamento dell’industria delle patate trasformate, in particolare per la produzione di french fries surgelate, destinate sia al mercato europeo sia all’export.
Meno ettari e rese più basse
Il ridimensionamento produttivo è il risultato della combinazione di minori superfici coltivate e rese inferiori. Dopo il raccolto particolarmente abbondante del 2025 e un mercato delle esportazioni di patatine surgelate diventato più difficile, gli agricoltori hanno ridotto gli investimenti nella coltura.
A questa contrazione delle superfici si sono aggiunte le condizioni meteorologiche sfavorevoli durante la stagione vegetativa 2026, caratterizzata da caldo e siccità, che hanno penalizzato le rese.
Nei Paesi Bassi, la superficie destinata alle patate da industria è diminuita di circa il 15%, mentre DCA stima una riduzione media delle rese nell’ordine del 14%. In Belgio gli ettari coltivati sono scesi di circa il 16,6%. La superficie è diminuita inoltre di circa il 10% in Francia e dell’11% in Germania.
La contrazione contemporanea nei quattro principali Paesi produttori assume particolare rilevanza perché non si tratta di una semplice flessione nazionale: l’UE-4 costituisce il nucleo dell'approvvigionamento europeo destinato alla grande industria delle patate trasformate.
Raccolto ridotto, ma una parte consistente è già venduta
L'impatto della minore disponibilità di prodotto sul mercato deve tuttavia essere letto alla luce della particolare struttura commerciale del comparto. Una quota consistente delle patate da industria viene infatti venduta sulla base di contratti stipulati tra agricoltori e trasformatori molti mesi prima della raccolta.
Nella prima fase della campagna, quindi, gli stabilimenti possono contare in larga misura su prodotto contrattualizzato e conferito direttamente dai campi, mentre gli scambi sul mercato libero rimangono relativamente contenuti.
I prezzi contrattuali per il raccolto 2026 sono stati fissati dopo la campagna eccezionalmente abbondante del 2025 e in un contesto di indebolimento delle esportazioni europee di patatine surgelate.
Secondo John Ramaker, Potato Market Analyst di DCA Market Intelligence, per le consegne all’inizio della campagna i prezzi contrattuali sono inferiori di circa il 25% rispetto a un anno fa, mentre per le patate destinate alla consegna nella parte più avanzata della stagione di stoccaggio la riduzione è generalmente compresa tra il 15% e il 17%.
La situazione crea dunque un paradosso per i produttori: la disponibilità fisica di patate è diminuita, ma una parte importante del raccolto è stata venduta anticipatamente a prezzi inferiori.
Il prezzo della patata non determina da solo quello delle french fries
La minore produzione non si traduce automaticamente in un aumento proporzionale del prezzo delle patatine surgelate. Nel prodotto finito, infatti, il costo della materia prima agricola rappresenta soltanto una componente della struttura complessiva dei costi.
Alla patata si aggiungono energia, lavorazione industriale, olio di frittura, manodopera, confezionamento, trasporto, celle frigorifere e distribuzione. Di conseguenza, anche una variazione significativa del prezzo della materia prima non determina necessariamente un analogo movimento del prezzo al consumo.
Lo stesso meccanismo opera in senso inverso: prezzi contrattuali più bassi delle patate non implicano automaticamente una forte riduzione del prezzo delle french fries, mentre un eventuale aumento delle quotazioni delle limitate quantità disponibili sul mercato libero non viene necessariamente trasferito integralmente al consumatore.
Agricoltori penalizzati dal doppio effetto rese-prezzi
Per gli agricoltori, invece, la riduzione produttiva ha conseguenze immediate. Una minore resa per ettaro significa infatti meno tonnellate vendute, mentre una parte rilevante del prodotto è stata contrattualizzata a valori inferiori rispetto alla precedente campagna.
Le eventuali quotazioni più elevate sul mercato libero interessano inoltre soltanto una parte del raccolto e non sono quindi sufficienti, da sole, a compensare la perdita di produzione e i minori prezzi contrattuali.
La campagna 2026 mette così in evidenza una forte asimmetria lungo la filiera europea delle patate da industria. Da una parte, il raccolto dell’UE-4 è molto più contenuto e la disponibilità di materia prima si restringe; dall’altra, l’effetto sui trasformatori e sui consumatori è attenuato dalla presenza dei contratti di fornitura e dal peso degli altri costi industriali e logistici.
Per il mercato europeo delle patate destinate alla trasformazione, la variabile da seguire nei prossimi mesi sarà quindi non soltanto la dimensione del raccolto, ma anche la quantità effettivamente disponibile sul mercato libero, l'evoluzione degli scambi internazionali di french fries e il comportamento dei costi di trasformazione.
Potrebbero interessarti
Mondo
A Taiwan l’olio d’oliva cresce e la Spagna sfida la tradizionale leadership italiana
Il mercato taiwanese dell’olio di oliva vale oggi circa 77 milioni di dollari e potrebbe raggiungere i 132 milioni entro il 2030. Salute, qualità e formati più piccoli guidano i consumi. Nel 2025 l’olio spagnolo ha superato i 37 milioni di dollari di importazioni e nel 2026 l’interesse online ha oltrepassato quello italiano
30 settembre 2026 | 09:00
Mondo
L’Andalusia punta a una produzione di olio di oliva da 1,26 milioni di tonnellate nel 2026/27
Il nuovo aforo della Junta de Andalucía prevede una crescita del 23,9% rispetto alla produzione finale della scorsa campagna. Jaén torna protagonista con 575 mila tonnellate, ma caldo e assenza di piogge rendono ancora provvisorie le stime
29 settembre 2026 | 16:30
Mondo
Il Cile aumenta l’export di olio di oliva mentre la produzione arretra del 17%
La produzione cilena scende a 16.600 tonnellate nel 2026, ma nei primi sei mesi dell’anno le esportazioni crescono del 38% in volume e del 32% in valore. Stati Uniti e Brasile assorbono quasi l’80% dei volumi, mentre la superficie olivicola nazionale sfiora i 20.000 ettari
29 settembre 2026 | 11:00
Mondo
Le importazioni fanno impennare le scorte di olio di oliva spagnolo
Nei primi undici mesi della campagna 2025/26 le uscite complessive di olio d’oliva in Spagna scendono del 3,3% su base annua, ma restano nettamente sopra la media recente. Crescono le importazioni e, a fine agosto, le giacenze raggiungono 476.100 tonnellate
29 settembre 2026 | 09:00
Mondo
Redditività dell'olio di oliva spagnolo a rischio: serve un piano nazionale
ASAJA, COAG, UPA e Cooperativas Agro-alimentarias de España presentano un pacchetto comune di misure per il settore dell’olio di oliva: più controlli contro frodi e miscele illegali, tracciabilità delle importazioni, gestione dell’offerta, accesso all’acqua e un piano di riconversione per le aziende olivicole
26 settembre 2026 | 09:00
Mondo
La FAO nomina la comunità di Pollica Eroe del Cibo
Da New York, Maurizio Martina annuncia il riconoscimento alla comunità custode della Dieta Mediterranea per la Giornata Mondiale dell’Alimentazione
24 settembre 2026 | 15:36