Economia
Assicurazioni contro le catastrofi naturali in agricoltura, premi in crescita del 13% nel 2024
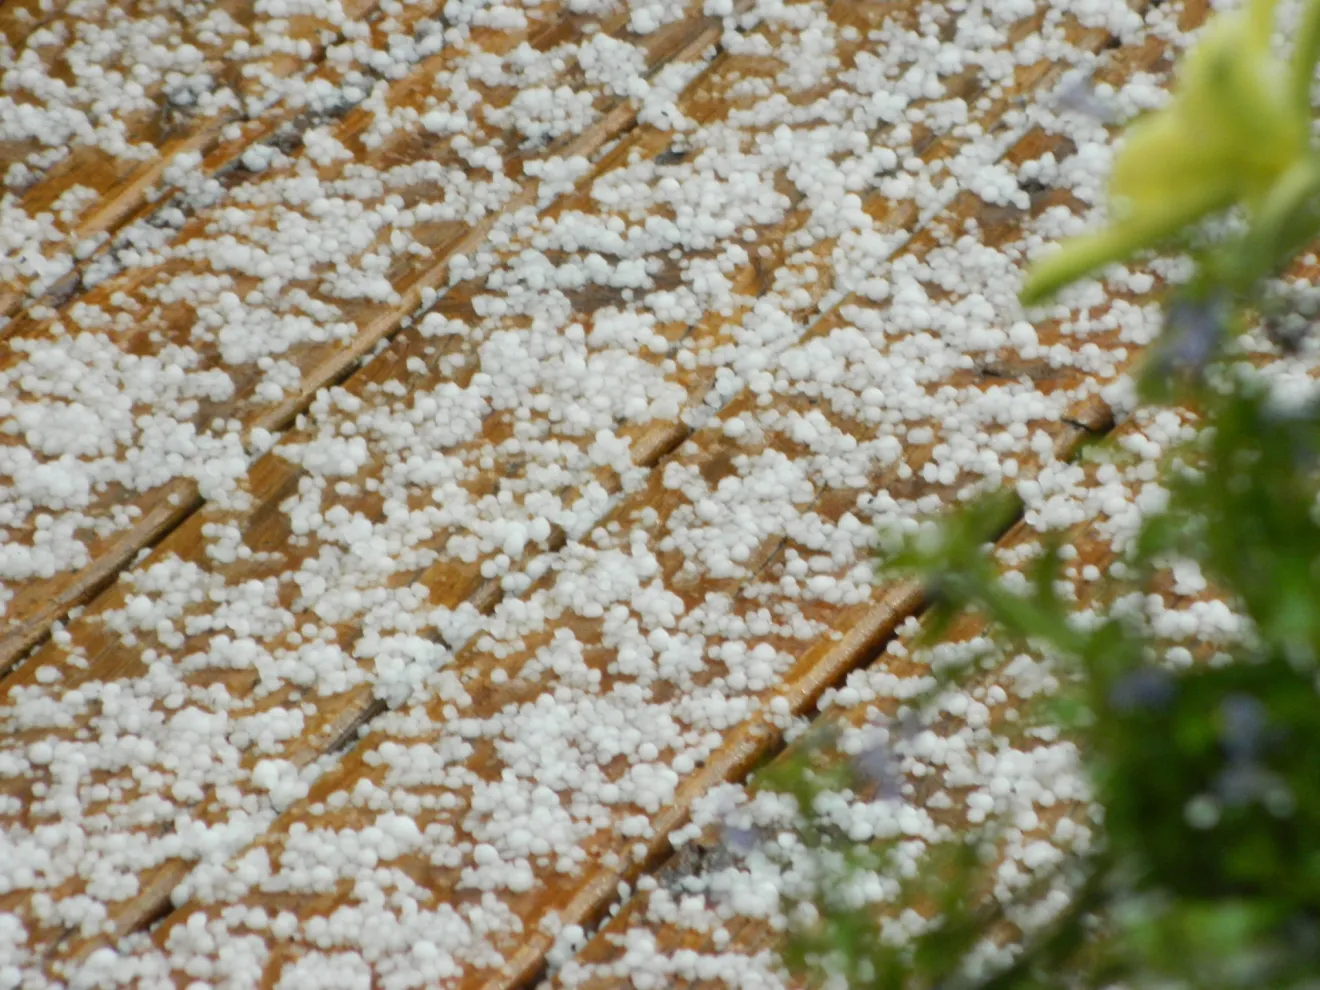
Le coperture contro terremoti, alluvioni, tempeste e grandinate hanno raggiunto 3,1 miliardi di euro. La componente climatica rappresenta l’88% della raccolta nat-cat, mentre resta forte la concentrazione geografica e dimensionale del mercato
08 settembre 2026 | 10:00 | C. S.
Le assicurazioni contro le catastrofi naturali continuano a crescere in Italia, spinte dall’aumento della frequenza e dell’intensità degli eventi climatici estremi e dalla crescente attenzione alla protezione del patrimonio immobiliare e produttivo. Tra il 2021 e il 2024 i premi delle coperture nat-cat sono aumentati mediamente del 10% l’anno, mantenendo tuttavia un’incidenza relativamente stabile, compresa tra il 6% e il 7%, sulla raccolta complessiva del ramo danni.
È quanto emerge dal Rapporto 2026 sui rischi da catastrofi naturali dell’Ivass, l’Istituto per la vigilanza sulle assicurazioni, che analizza i dati relativi al 2024 e fotografa un mercato ancora in fase di espansione, ma caratterizzato da profonde differenze territoriali e dimensionali.
Nel 2024 raccolti 3,1 miliardi di euro
Nel 2024 la raccolta premi per le coperture contro le catastrofi naturali ha raggiunto 3,1 miliardi di euro, con un incremento del 13% rispetto ai 2,8 miliardi del 2023. Le polizze nat-cat hanno rappresentato il 6,6% dell'intera raccolta del comparto danni.
A trainare il mercato è soprattutto il rischio climatico, mentre il terremoto mantiene un peso più contenuto. Escludendo la componente sismica, le coperture legate agli eventi climatici acuti hanno generato 2,7 miliardi di euro di premi, 347 milioni in più rispetto al 2023 e pari all'88% della raccolta complessiva nat-cat.
La grandine domina il mercato
All'interno dei rischi climatici la distribuzione dei premi evidenzia una netta prevalenza della grandine. Questo peril rappresenta infatti il 67,8% dei premi, con una crescita del 18% rispetto al 2023.
Seguono le tempeste, con una quota del 19,6%, e le inondazioni, che incidono per l'11%. Il rischio terremoto costituisce invece una componente distinta e nel 2024 ha generato 396 milioni di euro di premi, in aumento del 2,9% sull'anno precedente.
La forte incidenza della grandine conferma quanto gli eventi meteorologici estremi rappresentino ormai una delle principali fonti di esposizione per il mercato assicurativo italiano, soprattutto per immobili, attività produttive e patrimoni agricoli.
Il 2024 ridimensiona l'emergenza del 2023
Il dato sulla redditività tecnica mostra però una marcata discontinuità rispetto al 2023. L'anno precedente era stato caratterizzato da un'ondata eccezionale di sinistri legati agli eventi climatici estremi, con oltre 7 miliardi di euro di sinistri e un combined ratio arrivato al 351,7%.
Nel 2024 la situazione è radicalmente migliorata. I sinistri pagati e riservati relativi ai rischi climatici sono scesi a 1,96 miliardi di euro, con una diminuzione del 72% rispetto al 2023.
Di conseguenza anche il combined ratio, l'indicatore che misura l'equilibrio tecnico tra premi e costi dei sinistri e della gestione assicurativa, è precipitato al 105,2%. Il dato rimane leggermente superiore alla soglia del 100%, che rappresenta convenzionalmente il punto di equilibrio tecnico, ma si colloca molto lontano dai livelli eccezionali registrati nel 2023.
Le compagnie più grandi gestiscono meglio il rischio
Il miglioramento non è stato tuttavia uniforme tra le compagnie. Il rapporto Ivass evidenzia una relazione inversa tra dimensione dell'impresa e combined ratio.
Per le compagnie minori l'indicatore si è attestato al 132,6%, mentre è sceso al 112,3% per le imprese medio-grandi e al 101,1% per le grandi compagnie.
La dimensione sembra quindi offrire un vantaggio nella gestione della volatilità dei rischi catastrofali, grazie presumibilmente a una maggiore diversificazione dei portafogli e a una più ampia capacità di assorbimento degli eventi estremi.
Anche considerando i singoli peril emerge una forte dispersione dei risultati. Nel 2024, per esempio, il terzo quartile del combined ratio relativo alla grandine ha superato ancora il 128%, segnalando una redditività molto disomogenea all'interno dello stesso segmento di rischio.
Il mercato resta concentrato
La crescita delle coperture non ha modificato sostanzialmente la struttura competitiva del mercato. Più del 67% dei premi nat-cat è riconducibile a otto grandi compagnie danni o multiramo.
Ancora più significativa è la concentrazione a livello di gruppi: cinque gruppi assicurativi rappresentano il 71,4% del mercato, anche se la quota risulta in diminuzione rispetto al 74,6% registrato alla fine del 2023.
La progressiva crescita della raccolta non sembra quindi aver prodotto, almeno finora, una significativa redistribuzione del mercato tra gli operatori.
Meno riassicurazione, ma il rischio climatico resta speciale
Nel 2024 le compagnie hanno inoltre ridotto il ricorso alla riassicurazione rispetto all'anno precedente. Le cessioni sono diminuite in misura significativa, pur rimanendo superiori alla media osservata nell'intero comparto danni.
Il dato suggerisce che, nonostante la riduzione dei sinistri rispetto all'eccezionale 2023, le compagnie continuano a considerare il rischio climatico una componente particolarmente sensibile dei propri portafogli e quindi da trasferire in misura maggiore rispetto agli altri rischi assicurativi.
Nord Italia molto più assicurato del Centro-Sud
La distribuzione territoriale delle coperture rappresenta uno degli elementi più critici evidenziati dal rapporto.
Oltre il 66% delle somme assicurate relative agli immobili commerciali e il 72% di quelle relative agli immobili residenziali sono concentrate nel Nord Ovest e nel Nord Est.
Centro, Sud e Isole presentano invece livelli di copertura strutturalmente inferiori. Ne deriva un mercato fortemente polarizzato, nel quale la maggiore esposizione economica e assicurativa del Nord si contrappone a una significativa area di sottoassicurazione nel resto del Paese.
Il problema non riguarda soltanto la disponibilità di una polizza, ma anche la capacità del sistema assicurativo di distribuire il rischio in modo equilibrato su tutto il territorio nazionale.
L'obbligo per le imprese cambierà il mercato
I dati analizzati da Ivass non incorporano ancora gli effetti della principale novità normativa destinata a modificare il mercato delle assicurazioni contro le catastrofi naturali: l'introduzione dell'obbligo di assicurazione per le imprese contro determinati eventi calamitosi.
L'entrata in vigore della nuova disciplina è stata infatti scaglionata tra il 2025 e il 2026. Il rapporto basato sui dati 2024 rappresenta quindi, di fatto, una fotografia del mercato precedente alla piena applicazione del nuovo regime.
I prossimi dati potrebbero dunque evidenziare un'accelerazione molto più marcata della raccolta, proprio per effetto dell'ampliamento della platea delle imprese chiamate a dotarsi di una copertura.
Il passaggio sarà particolarmente rilevante anche per il settore agricolo e agroalimentare, dove grandine, alluvioni, tempeste e altri eventi meteorologici estremi rappresentano una componente crescente del rischio economico. La sfida, per il mercato assicurativo, sarà ora conciliare l'aumento della domanda di protezione con la sostenibilità tecnica delle coperture e con la necessità di ridurre gli squilibri territoriali che ancora caratterizzano il sistema italiano.
Potrebbero interessarti
Economia
Prezzi alimentari mondiali in aumento a settembre: +5,8% in un anno
L’indice FAO dei prezzi alimentari ha raggiunto 136 punti, segnando un aumento dell’1,5% su agosto. A spingere i mercati sono soprattutto cereali, zucchero e oli vegetali, mentre calano le quotazioni delle carni
05 ottobre 2026 | 14:00
Economia
Inizia la stagione delle castagne, prezzi della frutta in calo
Tra gli ortaggi si chiude la produzione in pieno campo e parte quella in serra. Il clima più favorevole lascia prevedere una graduale normalizzazione dell'offerta e al Centro-Sud. Scendono i prezzi di fichi d'India e uva da tavola
05 ottobre 2026 | 10:00
Economia
E' deflazione per il vino italiano
Una dinamica in netta controtendenza rispetto all’inflazione generale e particolarmente critica per le imprese, chiamate contemporaneamente a sostenere rincari su alcune delle principali voci di costo
01 ottobre 2026 | 12:34
Economia
Olio extravergine di oliva tunisino in Europa a 3,51 euro/kg a luglio e agosto
La destinazione privilegiata dell’olio extravergine di oliva tunisino diventeranno gli Stati Uniti e il Canada che pagano rispettivamente 4,5 e 4,8 euro/kg. L'Italia è solo il quarto mercato dell’olio tunisino ad agosto, il primo resta la Spagna
30 settembre 2026 | 16:00
Economia
Prezzi dell’olio di oliva al 29 settembre: saldi per svuotare le cisterne di extravergine, giù i prezzi in Italia e Spagna
L’olio extravergine di oliva italiano arriva a una quotazione minima di 4,2 euro/kg a Bari, Taranto, Brindisi e Lecce, mentre i primi contratti per olio nuovo sono scambiati a 5-5,2 euro/kg. Extravergine in Spagna a 3,35 euro/kg ma il lampante resta stabile a 3,15 euro/kg
29 settembre 2026 | 18:32
Economia
Il Made in Italy agroalimentare vale 73 miliardi di export, ma non valorizza i canali digitali
L'81% dei consumatori cerca online anche i prodotti stranieri nella propria lingua madre, ma solo il 27% dei siti analizzati si posiziona con contenuti multilingua
29 settembre 2026 | 12:00