L'arca olearia
Dal Made in Italy obbligatorio nessun valore aggiunto per l’extra vergine
Non è più un’affermazione astratta, sono i dati a dimostrarlo. Dal 2007 a oggi, dal regolamento 1019/02 al decreto De Castro fino al 182/09, la differenza di prezzo tra il nostro olio e quello spagnolo è andata a ridursi
09 gennaio 2010 | Alberto Grimelli
E’ un trend inesorabile, come andremo a dimostrare.
Non solo il prezzo all’origine dell’extra vergine nazionale è drasticamente calato negli ultimi anni, anche la differenza di prezzo (∆) tra il nostro olio e quello spagnolo è andato a ridursi progressivamente, toccando i minimi proprio nel 2009.
Abbiamo detto che possiamo dimostrarlo.
Lo faremo con un’analisi dettagliata dei prezzi medi mensili, basata sui dati Ismea, da gennaio 2007, quando c’era il regolamento 1019/02, passando per la campagna olearia 2008/2009, con il decreto De Castro, fino al dicembre 2009, con in vigore il nuovo 182/09.
E’ vero che il decreto ministeriale attuativo del regolamento 182/09 non è ancora stato pubblicato in Gazzetta Ufficiale ma il regolamento comunitario è vigente dal 1 luglio 2009 e, anche nelle riunioni ministeriali, si fa ormai riferimento unicamente alle nuove procedure e norme. Inoltre la campagna mediatica ha, di fatto, reso cosciente il consumatore dell’obbligo dell’indicazione d’origine in etichetta.
Come è variato il prezzo all’origine dell’olio in questi ultimi tre anni?
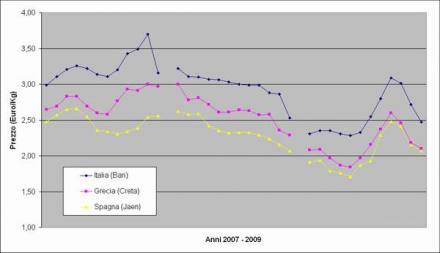
Si nota come il prezzo dell’extra vergine, in tutti i tre Paesi esaminati: Italia (mercato Bari), Spagna (mercato Jaen), Grecia (mercato Creta), sia diminuito, passando dai circa 3 Euro/Kg del 2007 ai 2 Euro/kg del 2009.
Dato questo sguardo d’insieme vediamo di andare nel dettaglio, anno dopo anno, Paese per Paese.
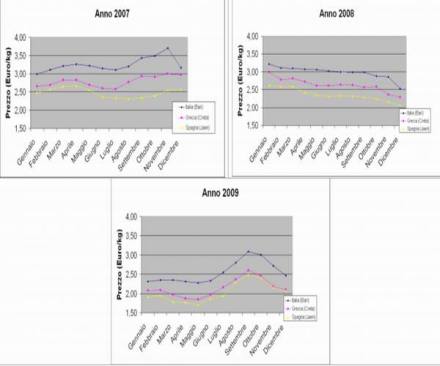
Dall’analisi dei prezzi 2007 si evince, prima di tutto, che i prezzi più alti si spuntano in piena campagna, tra ottobre e novembre.
A Bari nel 2007 il prezzo medio a ottobre ha spuntato i 3,40 Euro/kg, fino ai 3,70 Euro/kg di novembre. In Grecia il prezzo massimo è stato registrato a novembre: 3 Euro/kg, in Spagna la quotazione più elevata è invece stata registrata a dicembre: 2,56 Euro/kg.
Il 2008 è stato l’anno della discesa dei prezzi, inesorabile, continua, senza sosta.
A Bari dai 3,22 Euro/kg di gennaio si è passati ai 2,53 di dicembre.
Situazione simile a Jaen dove dai 2,62 Euro/kg di gennaio si è scesi ai 2,07 di dicembre e a Creta: da 3 Euro/kg fino a 2,29.
E il 2009?
Quotazioni stabili, anche se tendenzialmente in lievissima discesa, fino all’euforia di agosto, settembre e ottobre, mese, quest’ultimo, in cui a Bari si è raggiunta la massima quotazione dell’anno (3,01 Euro/kg). Un fuoco di paglia perché già da novembre la quotazione è discesa fino ai 2,47 Euro/kg) di dicembre.
Speculare la situazione in Spagna anche se le quotazioni erano evidentemente più basse: dai 2,48 Euro/kg di agosto fino ai 2,07 di dicembre.
I dati mostrati già dimostrano come la quotazione dell’olio italiano sia “agganciata†a quella del leader produttivo mondiale. La Spagna domina e fa il prezzo. Nessuna sorpresa. Leggi e regolamenti non hanno modificato il quadro.
Siamo eccessivi? Pessimisti? Disfattisti? No, solo realisti. E vogliamo dimostrarvelo.
Nei grafici che seguono vi proponiamo la differenza del prezzo medio mensile, sempre basato su dati Ismea, tra olio italiano, spagnolo e greco.
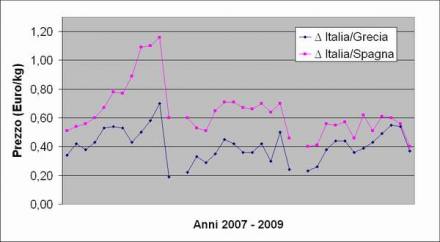
Esemplificativo già questo primo grafico.
Dal 2007 a oggi la differenza di prezzo fra l’olio italiano e quello spagnolo si è progressivamente ridotto, dal massimo registrato nel novembre 2007 (1,16 Euro/kg) fino al minimo del 2009, registrato sia a gennaio sia a dicembre (0,4 Euro/kg).
Anche in confronto con la Grecia la situazione non migliora. Dai 0,7 Euro/kg di novembre 2007 ai 0,23 di gennaio 2009.
Ciò che più si nota, tuttavia, è come i prezzi complessivi di tutte le principali piazze oliandole europee si stanno allineando, verso il basso, ovviamente. La dimostrazione si ha osservando le quotazioni di dicembre 2009.
Bari: 2,47 Euro/kg
Jaen: 2,07 Euro/Kg
Creta: 2,10 Euro/kg
Andiamo, ancora una volta, ad esaminare la situazione anno per anno.
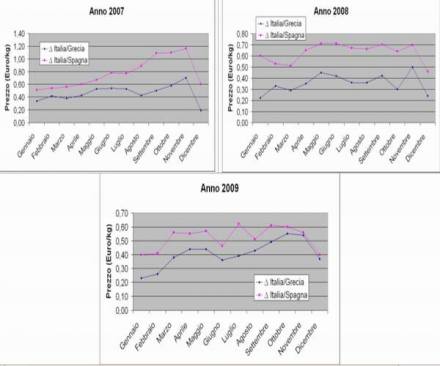
Il 2007 ha registrato un crescendo nel differenziale di prezzo tra l’olio italiano e quello dei concorrenti spagnoli e greci, con il massimo registrato in piena campagna olearia.
Nel 2008, dopo una sostanziale riduzione, segno evidente che l’exploit di novembre ha avuto cause contingenti e non replicabili, si è registrata una sostanziale stabilità . La differenza media tra il Made in Italy e il Made in Spain è stata di 0,65 Euro/kg, 0,40 Euro/kg se ci riferiamo al confronto Italia-Grecia.
Nel 2009 le dolenti note. Proprio quando è stato festeggiato il successo dell’origine obbligatoria in etichetta il trend mostra come il differenziale di prezzo è andato a ridursi sensibilmente, tanto che il massimo tra Italia e Spagna è stato registrato in settembre 0,61 Euro/kg.
Made in Italy obbligatorio. Un fallimento?
I principali promotori del regolamento Ue già cominciano a prenderne le distanze. E’ successo a dicembre (LINK) e, recentemente, anche Gargano, presidente Unaprol, è arrivato ad affermare “per molti un punto di arrivo, per noi di Unaprol, invece, l’origine obbligatoria ha significato anche un nuovo inizio e una nuova partenza.â€
Per ottenere valore aggiunto l’origine obbligatoria non serve, occorre l’alta qualità … altri Consorzi, due, per un unico disciplinare di produzione, altri costi di certificazione, altri bollini.
Se non è una retromarcia… poco ci manca.
Inutile dire “l’avevamo dettoâ€. Siamo stati facili profeti.
Se, infatti, la battaglia per l’origine obbligatoria in etichetta fosse stata promossa da associazioni di consumatori e, successivamente, sostenuta dalle organizzazioni agricole, gli imprenditori avrebbero potuto chiedere, a fronte degli sforzi e delle garanzie richiesti, dei contributi e delle sovvenzioni.
La battaglia è invece stata promossa da un’organizzazione agricola, Coldiretti, successivamente sostenuta da associazioni di consumatori, così il settore primario non ha potuto più reclamare nulla, se non una speranza, ovvero che tutti i sondaggi e le indagini di mercato lanciati negli ultimi tre anni fossero confermati dal mercato.
Questa la premessa: il consumatore italiano è disposto a pagare di più il Made in Italy, ci hanno detto. La realtà dei numeri e dei dati è diversa, purtroppo.
Perché? Semplicemente perché i sondaggi non offrono uno spaccato veritiero. Chi infatti di fronte alla domanda, ipocritamente patriottica (pagheresti di più un prodotto italiano?) risponderebbe di no? Sarebbe come chiedere in quanti tradirebbero il proprio partner e pretendere di avere una risposta onesta.
L’origine obbligatoria in etichetta è certamente una vittoria per il consumatore che ha ottenuto prezzi più bassi e la certezza della provenienza.
Se la guardiamo dalla prospettiva dei produttori, frantoiani in particolare, l’origine obbligatoria in etichetta è un fallimento perché a fronte di un innalzamento dei costi burocratici non ha fornito alcun valore aggiunto all’extra vergine nazionale.
Potrebbero interessarti
L'arca olearia
La potatura di precisione dell'olivo grazie a gemelli digitali e intelligenza artificiale
Esaminata l'architettura tecnica del sistema, i parametri agronomici quantificati, le tecnologie di acquisizione 3D, gli algoritmi di analisi e supporto decisionale, con esempi pratici di applicazione in campo e indicazioni operative per l'adozione aziendale.
20 novembre 2026 | 16:00
L'arca olearia
Luce nemica dell'olio extravergine di oliva: dopo 3 mesi svanisce l'health claim. La filtrazione? Conta, ma molto meno
Monitorato per 48 settimane un olio d'oliva filtrato e non filtrato, al buio e alla luce: l'esposizione luminosa spiega da sola il 93,8% del degrado fenolico. Il claim salutistico UE resiste 48 settimane al buio, si perde dopo 12 settimane alla luce. La filtrazione incide per il 2,2%, ma resta decisiva nel medio-lungo periodo
20 novembre 2026 | 15:00
L'arca olearia
Nuove specie di Paramicrosphaeropsis minacciano gli oliveti: cancro e disseccamento
Documentata per la prima volta il coinvolgimento di tre specie di Paramicrosphaeropsis nel cancro e nel disseccamento dell'olivo. Due di queste specie sono nuove per la scienza e la più aggressiva, P. eriobotryae, si conferma capace di colpire anche noce, gelso e altre drupacee
20 novembre 2026 | 14:00
L'arca olearia
Il ruolo del calcio per l'olivo: cosa succede nel suolo degli oliveti mediterranei
Nei suoli calcarei degli oliveti la sostanza organica e il carbonio inorganico non vivono separati: il calcio funziona da ponte chimico tra le molecole organiche e le superfici minerali. Ecco come fertilizzazione, età dell'oliveto e attività delle radici modificano questa interazione, con implicazioni concrete per la gestione agronomica e la conservazione del carbonio nel suolo
20 novembre 2026 | 13:00
L'arca olearia
L’olio extravergine di oliva come bene di lusso: fino a 12.000 euro per edizioni personalizzate
Il mercato globale dell’olio extravergine di oliva è a un bivio: da una parte la produzione di massa a basso margine, dall’altra una differenziazione di alto valore. Uno studio recente analizza il caso di un’impresa greca che ha trasformato l’olio EVO in un prodotto di lusso, con prezzi fino a 12.000 euro. La chiave non è solo la qualità organolettica, ma un vero e proprio modello di business innovativo
20 novembre 2026 | 12:00
L'arca olearia
Decarbonizzare l'olio d'oliva: dalla terra alla bottiglia, la mappa delle strategie possibili
Una revisione sistematica pubblicata su Sustainability mette in fila 42 studi e propone una matrice che collega le azioni di mitigazione lungo la filiera olearia ai parametri di rendicontazione europei (ESRS). Il quadro che emerge: il frantoio e il campo possono diventare un pozzo di carbonio, ma solo a precise condizioni
20 novembre 2026 | 09:00