L'arca olearia
Quotazioni dell'extra vergine. A soffrire di più è il Centro-Nord Italia
Secondo l'indagine conoscitiva di Aifo su prezzi e sbocchi di mercato della produzione nazionale nella scorsa campagna olearia emerge che ben l’85% del prodotto è destinato alle piazze interne. Solo il 15% all'export
09 ottobre 2014 | Stefano Pasquazi
Comprendere il mercato, le sue dinamiche e le prospettive, anche andando a ritroso negli anni per comprendere quanto è mutato lo scenario.
Aifo ha quindi condotto un'analisi, non solo sui prezzo, ponendo come orizzonte temporale di riferimento per le rilevazioni, il periodo aprile 2013-febbraio 2014, opportunamente ripartito in quadrimestri (I Quad: Aprile-Luglio 2013; II Quad: Agosto-Novembre 2013; III Quad: Dicembre 2013-Febbraio 2014).
Partendo dall’olio extra vergine venduto in forma sfusa si evidenzia un livello medio dei prezzi che tende a privilegiare le aree settentrionali del paese. Il prezzo medio dell’extra vergine sfuso risulta costantemente più alto di quello riscontrato negli altri comparti territoriali e con differenziali crescenti nella transizione verso il Sud. Inoltre, la differenza di prezzo tra Nord e Sud sia amplia ulteriormente nell’ambito della categoria DOP sfuso, per la quale, nell’area settentrionale, si sfiorano in media gli 8 €/kg, mentre in quella meridionale non si va oltre i 3,6 €/Kg di media.
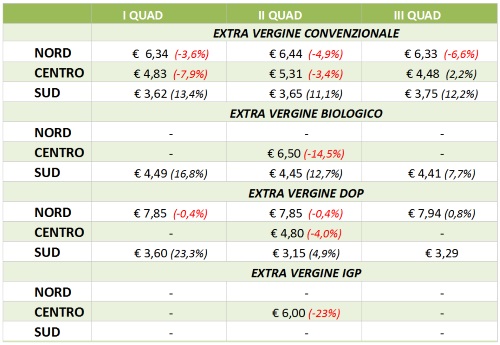
Tuttavia, se si pongono a confronto le rilevazioni delle ultime due campagne, appare alquanto chiaro che le regioni del Nord e del Centro sono anche quelle che maggiormente sono interessate da una riduzione media dei prezzi (per tutte le categorie), cui si contrappongono le crescenti remunerazioni per kg di prodotto sfuso venduto al Sud.
Passando all’olio confezionato, si osserva che il principale mercato di sbocco di tale produzione è rappresentato dal mercato nazionale, con ben l’85% del prodotto destinato alle piazze interne. Ne deriva che il restante 15% viene venduto all’estero.
Inoltre, osservando la ripartizione per tipologia di cliente, emerge che il 55,3% dell’olio è ceduto ai consumatori finali, cui fanno seguito la ristorazione e i grossisti (rispettivamente 12,1% e 9,8%). Più contenuta l’incidenza degli importatori (9,6% circa) con l’8,5% di prodotto collocato presso la grande distribuzione e il 4,8% alle gastronomie/dettaglio tradizionale.
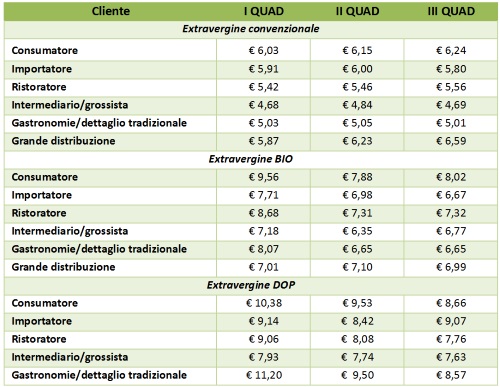
Scendendo nel dettaglio dei prezzi, come già evidenziato per il prodotto sfuso, anche per il confezionato la vendita di prodotti a marchio (DOP, BIO e IGP) consente di spuntare prezzi più alti, con differenziali che superano anche il 70% di incremento per la cessione di DOP al consumatore finale.
Inoltre, per ciò che concerne la dinamica dei prezzi sui tre quadrimestri in esame, si riscontra come per l’olio BIO e DOP i prezzi siano più alti nel primo quadrimestre (Aprile-Luglio), per poi attestarsi su valori inferiori in quelli successivi. Dinamica non riscontrata per la categoria convenzionale, per la quale i prezzi fluttuano senza un andamento definito sui quadrimestri e tra le tipologie di clienti.
Potrebbero interessarti
L'arca olearia
Biostimolanti naturali sull'olivo: estratti di Moringa oleifera e aminoacidi migliorano crescita, resa e qualità
La miscela di estratto di Moringa 12 g/l + aminoacidi 100 mg/l ha fornito i valori più elevati per tutti i parametri vegetativi, produttivi e qualitativi. Il controllo ha registrato i valori minimi
19 novembre 2026 | 16:00
L'arca olearia
I profumi dell'olio extravergine d'oliva: come maturazione delle olive e attività del gene LOX influenzano l'aroma
L'accumulo dei trascritti del gene LOX nelle drupe aumenta con la maturazione, mentre i composti volatili "verdi" (in particolare (E)-2-esenale) diminuiscono. Il clima mite della costa favorisce un maggiore accumulo di LOX e un profilo aromatico più ricco
19 novembre 2026 | 12:00
L'arca olearia
Foglie di olivo al suolo, una risorsa per la fertilità: i microrganismi trasformano i residui in nutrienti
La decomposizione delle foglie di olivo attiva comunità microbiche coinvolte nei cicli dell’azoto e del carbonio. Ecco le nuove prospettive per il recupero agronomico dei residui della coltivazione olivicola
18 novembre 2026 | 16:00
L'arca olearia
Quali mercati europei offrono le maggiori opportunità per l'olio extravergine di oliva?
Nei primi undici mesi della campagna commerciale 2025/26 gli scambi intracomunitari di olio d’oliva raggiungono 895.800 tonnellate, con una flessione del 9,8% rispetto allo stesso periodo della stagione precedente. La crescita futura degli scambi europei potrebbe non arrivare necessariamente dai mercati mediterranei tradizionali
18 novembre 2026 | 13:00
L'arca olearia
Cocciniglia mezzo grano di pepe dell’olivo, un acaro predatore per contrastare Saissetia oleae
L’acaro fitoseide Amblyseius swirskii dimostra una significativa capacità di contenere le popolazioni di cocciniglia mezzo grano di pepe, agendo sia sulle uova sia sulle forme giovanili. Nuove prospettive per la difesa biologica e integrata dell’oliveto
18 novembre 2026 | 11:00
L'arca olearia
Irrigazione e olivicoltura intensiva: più olio, ma a quale costo idrico?
Uno studio decennale su 6.000 ettari di Arbequina svela come l'irrigazione cambi la fisiologia del frutto, le esigenze del frantoio e l'impronta idrica del prodotto finale
17 novembre 2026 | 14:00