Economia
Olio extravergine d'oliva, il commercio intra-Ue rallenta ma resta sopra la media quinquennale
Nei primi otto mesi della campagna 2025/26 gli scambi di extravergine tra i Paesi dell’Unione scendono del 6,8% rispetto allo stesso periodo della campagna precedente. Francia, Germania e Portogallo sono i principali mercati dopo Italia e Spagna. L’Italia riduce i propri acquisti intra-Ue
16 settembre 2026 | 11:00 | Alberto Grimelli
Il commercio intra-UE di olio extravergine di oliva entra nella seconda parte della campagna 2025/26 con un rallentamento rispetto all'eccezionale andamento del 2024/25, ma senza perdere completamente il terreno guadagnato rispetto alla media storica.
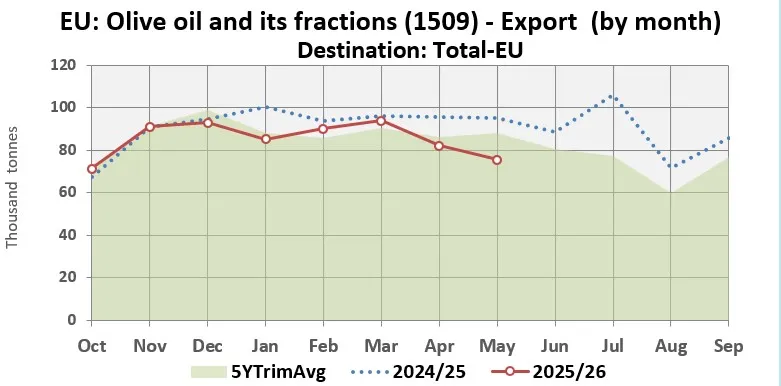
Secondo i dati Eurostat-Comext, nei primi otto mesi della campagna 2025/26, da ottobre 2025 a maggio 2026, gli scambi intra-UE di olio extravergine hanno raggiunto circa 515 mila tonnellate sul lato delle esportazioni tra Stati membri.
Il confronto con lo stesso periodo della campagna precedente evidenzia una contrazione del 6,8%: nei primi otto mesi del 2024/25 il volume era infatti di circa 552 mila tonnellate. Il dato attuale, tuttavia, resta del 2,4% superiore alla media dei primi otto mesi delle cinque campagne precedenti, pari a circa 503 mila tonnellate.
Il quadro è quindi quello di una normalizzazione più che di una vera e propria caduta del mercato intraeuropeo. La campagna 2024/25 aveva infatti rappresentato un forte rimbalzo dopo due annate particolarmente deboli.
Un mercato che ha recuperato dopo il minimo del 2023/24
La serie storica completa evidenzia bene la dinamica. Il commercio intra-UE di extravergine era passato da circa 755 mila tonnellate nel 2020/21 a 775 mila nel 2021/22, per poi scendere a 664 mila nel 2022/23 e toccare appena 579 mila tonnellate nel 2023/24.
La svolta è arrivata nel 2024/25, quando gli scambi sono risaliti a circa 806 mila tonnellate, con un incremento annuo vicino al 39%. Si è trattato di un recupero molto consistente, legato anche alla maggiore disponibilità di prodotto e alla normalizzazione dei flussi commerciali dopo la crisi produttiva che aveva caratterizzato le campagne precedenti.
La campagna 2025/26, almeno sulla base degli otto mesi disponibili, sta dunque correggendo parte di quell'eccesso. Il -6,8% rispetto al corrispondente periodo del 2024/25 non riporta però il commercio sotto i livelli medi recenti: il volume resta infatti superiore del 2,4% alla media quinquennale.
È un elemento importante perché indica che la domanda e i flussi interni all'Unione non stanno vivendo un ridimensionamento strutturale. Piuttosto, dopo il picco del 2024/25, il mercato sembra muoversi verso livelli più normali.
Francia, Germania e Portogallo: i tre mercati oltre Italia e Spagna
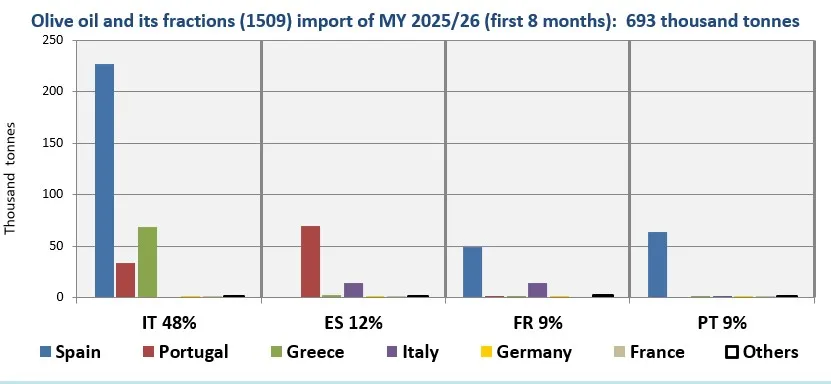
Escludendo Italia e Spagna, i principali mercati di destinazione dell'olio extravergine movimentato all'interno dell'Unione sono Francia, Germania e Portogallo.
Nei primi otto mesi della campagna 2025/26 la Francia ha assorbito circa 47.200 tonnellate, in diminuzione del 2,4% rispetto alle circa 48.300 tonnellate dello stesso periodo 2024/25. Il confronto con la media degli ultimi cinque anni è però più negativo: il mercato francese si trova circa l'8,1% sotto la media quinquennale, pari a 51.300 tonnellate.
La Francia rappresenta quindi un mercato importante, ma mostra un andamento meno dinamico rispetto al passato recente. La contrazione è relativamente contenuta sull'anno precedente, mentre il divario dalla media quinquennale suggerisce che il livello degli acquisti intra-UE non abbia ancora recuperato pienamente la posizione storica.
La Germania, al contrario, rappresenta il caso più dinamico tra i tre principali mercati. Nei primi otto mesi 2025/26 gli acquisti intra-UE hanno raggiunto circa 45.300 tonnellate, con una crescita del 6,1% sull'anno precedente. Ancora più significativo il confronto con la media quinquennale: il volume è superiore del 7,3%.
La Germania ha così superato il Portogallo nel confronto sui primi otto mesi della campagna, confermandosi uno dei mercati europei con maggiore capacità di assorbimento dell'extravergine proveniente dagli altri Stati membri.
Il Portogallo completa il podio, con circa 40.300 tonnellate nei primi otto mesi del 2025/26. In questo caso il trend è decisamente meno favorevole: gli acquisti sono diminuiti dell'11,5% rispetto alle circa 45.500 tonnellate del corrispondente periodo 2024/25 e risultano del 7,3% inferiori alla media quinquennale.
Il mercato portoghese appare quindi quello maggiormente in fase di arretramento tra i tre principali sbocchi considerati.
Nel complesso, la graduatoria segnala tre dinamiche differenti: Francia in lieve calo ma sotto la media storica, Germania in crescita e sopra la media quinquennale, Portogallo in forte riduzione e sotto la media.
L'Italia riduce gli acquisti, ma resta il principale mercato intra-Ue
Il dato italiano è particolarmente rilevante per comprendere gli equilibri del mercato europeo.
Nei primi otto mesi della campagna 2025/26 l'Italia ha importato dagli altri Stati membri circa 267.500 tonnellate di olio extravergine, contro le circa 288.900 tonnellate dello stesso periodo 2024/25.
La riduzione è quindi del 7,4% su base annua. Nonostante la contrazione, il livello attuale rimane circa l'1,1% sopra la media dei cinque anni precedenti, pari a 264.700 tonnellate.
Il dato evidenzia una peculiarità del mercato italiano: la flessione rispetto al 2024/25 è consistente, ma non ha ancora riportato gli acquisti intra-UE al di sotto della media storica.
L'Italia continua inoltre a essere, con grande distacco, il principale mercato di destinazione dell'extravergine movimentato all'interno dell'Unione. I circa 267.500 tonnellate dei primi otto mesi 2025/26 equivalgono a oltre cinque volte il volume assorbito dalla Spagna nello stesso periodo.
Italia contro Spagna: due modelli commerciali molto diversi
Il confronto con la Spagna è ancora più significativo se si guarda non soltanto agli acquisti, ma anche alla capacità esportatrice.
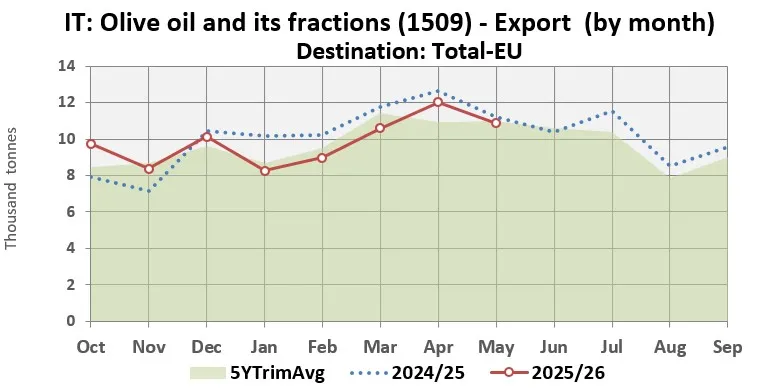
Nei primi otto mesi della campagna 2025/26 la Spagna ha esportato verso gli altri Stati membri circa 275 mila tonnellate di extravergine, contro le 68.100 tonnellate dell'Italia.
Il rapporto è quindi di circa 4 a 1 a favore della Spagna.
Entrambi i Paesi stanno però rallentando rispetto al 2024/25. Le esportazioni intra-UE spagnole sono diminuite del 3,9%, mentre quelle italiane hanno registrato una contrazione leggermente più contenuta, pari al 3,7%.
La differenza emerge soprattutto nel confronto con la media quinquennale. La Spagna oggi esporta verso gli altri Stati membri un volume superiore del 10,6% alla media delle cinque campagne precedenti, mentre l'Italia si trova sostanzialmente in linea con la propria storia recente, con un livello inferiore dello 0,6% alla media quinquennale.
Questo significa che la Spagna non soltanto mantiene un vantaggio quantitativo enorme sull'Italia, ma conserva anche una capacità di penetrazione del mercato intra-UE superiore rispetto alla propria media storica. L'Italia, invece, presenta un profilo molto più stabile e non mostra, sul fronte delle esportazioni intraeuropee, lo stesso recupero strutturale.
La situazione è quasi speculare dal lato degli acquisti. L'Italia è il principale mercato di destinazione dell'extravergine intra-UE, mentre la Spagna è il principale fornitore del mercato europeo.
Il paradosso italiano: grande importatore, esportatore intra-Ue molto più piccolo
I dati restituiscono dunque una fotografia molto netta della posizione italiana nella filiera europea.
L'Italia importa dagli altri Stati membri circa 267.500 tonnellate di extravergine nei primi otto mesi della campagna, mentre ne esporta verso gli altri Paesi dell'Unione circa 68.100 tonnellate.
La Spagna presenta una situazione opposta: importa intra-UE circa 50 mila tonnellate, mentre ne esporta circa 275 mila.
Il differenziale tra i due Paesi è quindi enorme. La Spagna svolge soprattutto una funzione di grande piattaforma esportatrice e distributiva, mentre l'Italia rappresenta un enorme mercato di assorbimento, nel quale confluiscono rilevanti quantità di prodotto proveniente dagli altri Paesi europei.
Questo assetto non è nuovo, ma i dati più recenti ne confermano la solidità. Anche con la riduzione dei flussi registrata nel 2025/26, l'Italia rimane il principale mercato intra-UE per l'extravergine, mentre la Spagna mantiene una posizione dominante dal lato dell'offerta.
Il mercato europeo verso una fase di normalizzazione
Nel complesso, i dati dei primi otto mesi della campagna 2025/26 suggeriscono che il commercio intra-UE di extravergine stia attraversando una fase di normalizzazione dopo il forte recupero del 2024/25.
Il calo del 6,8% rispetto all'anno precedente deve infatti essere letto insieme al +2,4% rispetto alla media quinquennale. Non si osserva, quindi, una contrazione generalizzata dei flussi, ma una correzione rispetto a una campagna particolarmente intensa.
All'interno dell'Unione, però, le traiettorie sono molto differenti. Germania è il mercato più dinamico tra i tre principali esclusi Italia e Spagna, mentre Francia e Portogallo risultano sotto la propria media quinquennale. L'Italia resta il principale polo di domanda intraeuropea, ma riduce gli acquisti rispetto alla campagna precedente. La Spagna, infine, conferma la propria leadership come grande esportatore verso gli altri Paesi membri.
La fotografia che emerge è quindi quella di un mercato europeo ancora molto attivo, ma nel quale i flussi stanno tornando verso livelli più ordinari dopo le forti oscillazioni determinate dalle campagne produttive e dalla conseguente volatilità dell'offerta. Per l'Italia, soprattutto, il dato conferma quanto sia strategico il mercato intra-UE: il Paese rimane il principale sbocco dell'extravergine comunitario, ma continua a presentare un saldo commerciale interno all'Unione fortemente condizionato dalla propria elevata domanda di prodotto estero.
Potrebbero interessarti
Economia
Prezzi alimentari mondiali in aumento a settembre: +5,8% in un anno
L’indice FAO dei prezzi alimentari ha raggiunto 136 punti, segnando un aumento dell’1,5% su agosto. A spingere i mercati sono soprattutto cereali, zucchero e oli vegetali, mentre calano le quotazioni delle carni
05 ottobre 2026 | 14:00
Economia
Inizia la stagione delle castagne, prezzi della frutta in calo
Tra gli ortaggi si chiude la produzione in pieno campo e parte quella in serra. Il clima più favorevole lascia prevedere una graduale normalizzazione dell'offerta e al Centro-Sud. Scendono i prezzi di fichi d'India e uva da tavola
05 ottobre 2026 | 10:00
Economia
E' deflazione per il vino italiano
Una dinamica in netta controtendenza rispetto all’inflazione generale e particolarmente critica per le imprese, chiamate contemporaneamente a sostenere rincari su alcune delle principali voci di costo
01 ottobre 2026 | 12:34
Economia
Olio extravergine di oliva tunisino in Europa a 3,51 euro/kg a luglio e agosto
La destinazione privilegiata dell’olio extravergine di oliva tunisino diventeranno gli Stati Uniti e il Canada che pagano rispettivamente 4,5 e 4,8 euro/kg. L'Italia è solo il quarto mercato dell’olio tunisino ad agosto, il primo resta la Spagna
30 settembre 2026 | 16:00
Economia
Prezzi dell’olio di oliva al 29 settembre: saldi per svuotare le cisterne di extravergine, giù i prezzi in Italia e Spagna
L’olio extravergine di oliva italiano arriva a una quotazione minima di 4,2 euro/kg a Bari, Taranto, Brindisi e Lecce, mentre i primi contratti per olio nuovo sono scambiati a 5-5,2 euro/kg. Extravergine in Spagna a 3,35 euro/kg ma il lampante resta stabile a 3,15 euro/kg
29 settembre 2026 | 18:32
Economia
Il Made in Italy agroalimentare vale 73 miliardi di export, ma non valorizza i canali digitali
L'81% dei consumatori cerca online anche i prodotti stranieri nella propria lingua madre, ma solo il 27% dei siti analizzati si posiziona con contenuti multilingua
29 settembre 2026 | 12:00