Economia
La sfida per il controllo dell'olio di oliva mondiale: ecco cosa c'è dietro la vendita Deoleo
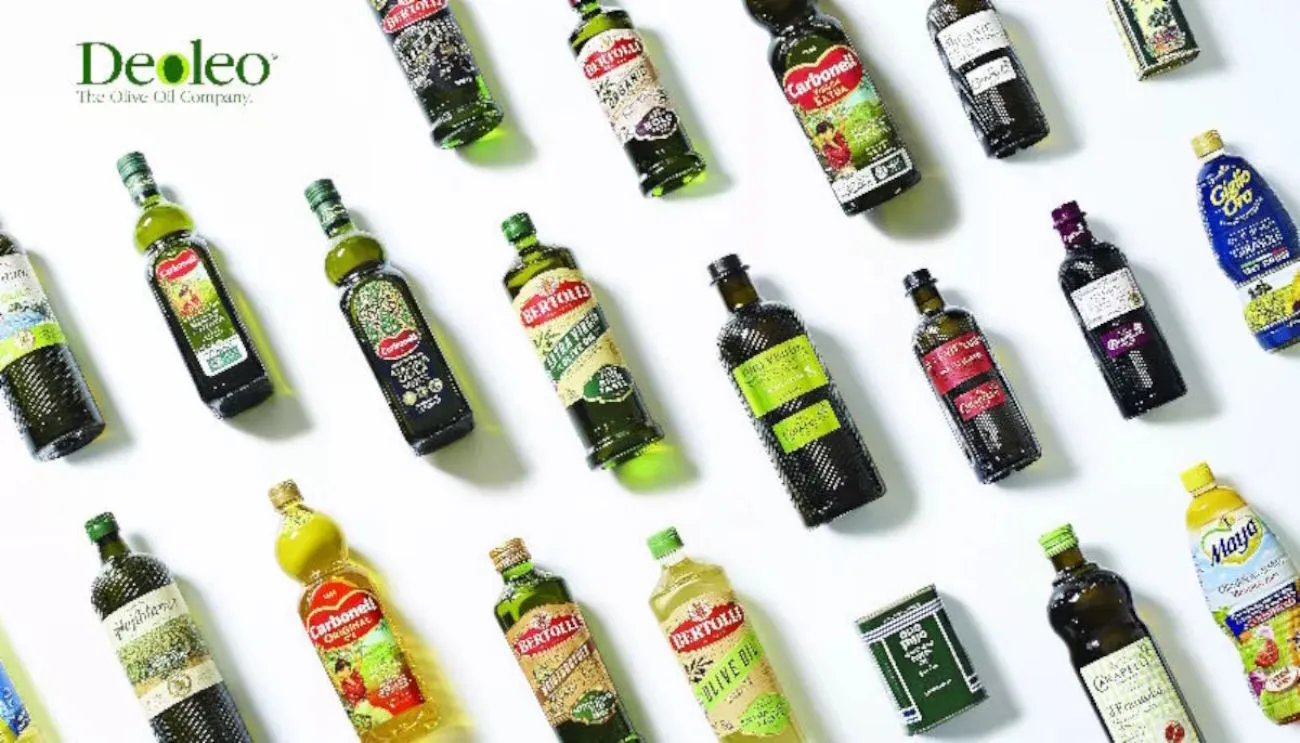
Deoleo ha mantenuto nel 2025 la leadership mondiale dell’olio di oliva confezionato con una quota dell’8,3%, con una geografia molto articolata: particolarmente forte negli Stati Uniti e nell’Europa settentrionale, mentre soffre in altre parti del mondo
26 agosto 2026 | 14:45 | T N
Deoleo si presenta al processo di vendita con una posizione competitiva difficilmente replicabile nel settore mondiale dell’olio di oliva confezionato. Nel 2025 il gruppo ha raggiunto una quota globale dell’8,3%, secondo i dati Euromonitor riportati dalla società, mantenendo il primo posto davanti a Bunge, al 3,9%, Bright Food al 2,8%, Kristal al 2,1%, Unilever al 2%, Monini all’1,9% e Aceites del Sur all’1,4%.
Il dato conferma la natura strutturale della leadership. Nel 2024 Deoleo aveva raggiunto l’8,6%, mentre il principale concorrente, Bunge, era al 2,9%. Nel 2025 il lieve arretramento di Deoleo non modifica quindi i rapporti di forza: la quota del gruppo spagnolo resta superiore al doppio di quella del secondo operatore mondiale. La stessa Deoleo indica inoltre Bertolli, Carbonell e Carapelli tra i principali marchi mondiali, con Bertolli al 3,8%, Carbonell all’1,8% e Carapelli all’1,3% nel 2024.
Il confronto tra società deve essere letto anche alla luce della struttura del mercato. La quota dell’8,3% si riferisce al mercato retail globale dell’olio confezionato e non all’intero commercio mondiale di olio di oliva, che comprende anche sfuso, private label, canali professionali e numerosi operatori locali. È quindi soprattutto un indicatore della forza dei marchi e della capacità distributiva nel segmento confezionato.
Stati Uniti, la grande frontiera della crescita
Gli Stati Uniti rappresentano probabilmente il mercato più strategico per Deoleo. Nel 2024 la società dichiarava una quota del 13,6%; nel 2025 questa è cresciuta di 0,1 punti percentuali, raggiungendo quindi circa il 13,7%, mentre i volumi del gruppo negli Usa sono aumentati del 3,5%.
La posizione americana è legata soprattutto a Bertolli, che costituisce una delle principali piattaforme del gruppo oltreoceano. Deoleo considera tuttavia ancora ampio il margine di penetrazione: la costa orientale rappresenta la base storica della marca, mentre il gruppo punta a rafforzarsi nel Nord-Est e nel Mid-South.
La logica è quella di un mercato nel quale il consumo di olio di oliva continua a crescere, ma la penetrazione domestica rimane inferiore rispetto ai grandi mercati mediterranei. Nel piano strategico presentato nel 2025, Deoleo indicava una crescita del consumo statunitense del 4,5% annuo e individuava proprio negli Stati Uniti uno dei principali motori della crescita futura.
Per questo motivo il gruppo ha destinato all’area Nord America circa 4 milioni di euro dell’incremento di EBITDA previsto dal piano EVOO-lution 2025-2028. L'obiettivo è ampliare la distribuzione, innovare i formati e aumentare la presenza nelle aree geografiche dove il consumo è ancora relativamente basso.
Spagna, il mercato domestico accelera
La Spagna rimane uno dei mercati dove Deoleo dispone della posizione competitiva più forte. Nel 2025 i volumi del gruppo sono cresciuti del 18% e la quota di mercato è aumentata di ben 1,8 punti percentuali.
A trainare la performance è soprattutto Carbonell. Il marchio ha chiuso il 2025 con una quota dell’11,4% nel mercato spagnolo, in crescita di 1,2 punti, raggiungendo 4,7 milioni di famiglie. Carbonell risulta inoltre particolarmente forte nelle diverse fasce del mercato: la sua quota arriva al 21% negli oli di oliva delicati e al 22% nel segmento premium.
Il dato è importante perché dimostra come la crescita della quota societaria non sia riconducibile soltanto a un singolo prodotto. Deoleo dispone in Spagna di un portafoglio articolato che comprende Carbonell, Koipe, Hojiblanca e altri marchi regionali, permettendo di presidiare differenti fasce di prezzo.
Italia, crescita in un mercato ad alta competizione
L’Italia rappresenta l’altro grande mercato storico europeo di Deoleo, grazie soprattutto a Carapelli e Bertolli. Nel 2025 i volumi sono aumentati del 12% e la quota di mercato è cresciuta di 0,1 punti percentuali.
La posizione italiana ha un significato particolare nel contesto della vendita del gruppo. Deoleo non è infatti soltanto un operatore straniero presente nella distribuzione italiana, ma controlla marchi con una forte identità nazionale e una lunga storia, tra cui Carapelli, Bertolli e Sasso.
Il mercato italiano rimane tuttavia caratterizzato da una forte frammentazione, dalla presenza di numerosi marchi nazionali e regionali e da una crescente pressione della marca del distributore. Euromonitor continua a censire un numero elevato di operatori nel mercato dell'olio alimentare italiano, mentre Deoleo rimane uno dei principali gruppi industriali del comparto.
Germania e Nord Europa, la forza di Bertolli
Il Nord Europa rappresenta un'altra area nella quale Deoleo dispone di una posizione competitiva significativa. Un'analisi di Lighthouse-Instituto Español de Analistas evidenzia come la quota del gruppo in Francia raggiungesse il 7,3% nel giugno 2025, mentre nei Paesi Bassi arrivava all'11,1%. In questi mercati i principali marchi di Deoleo sono rispettivamente Carapelli e Bertolli.
La Germania costituisce un ulteriore punto di forza. Nel 2025 la quota del gruppo è aumentata di 1,1 punti percentuali, a fronte di una crescita del mercato del 13%. La stessa Deoleo sottolinea che in Germania la quota di Bertolli è circa dieci volte superiore a quella del secondo marchio.
Il dato aiuta a comprendere perché il Nord Europa sia considerato una delle aree strategiche del gruppo. Non si tratta soltanto di mercati con consumi pro capite inferiori a quelli mediterranei, ma di Paesi nei quali l'olio di oliva conserva importanti margini di sviluppo. Nel 2025 le vendite di Deoleo nell'area Nord Europa — Germania, Benelux e Francia principalmente — hanno registrato una crescita dei volumi, mentre il valore è stato penalizzato dalla normalizzazione dei prezzi dell'olio.
Francia, una posizione più esposta alla concorrenza nordafricana
La Francia presenta una situazione diversa. La quota di Deoleo, pari al 7,3% a giugno 2025 secondo Lighthouse, è significativamente inferiore rispetto a quella registrata nei Paesi Bassi. La maggiore pressione competitiva deriva anche dalla crescente presenza di olio tunisino, favorito dal particolare regime tariffario previsto dall'Unione europea per le importazioni dalla Tunisia.
Il mercato francese evidenzia quindi uno degli elementi più importanti della strategia internazionale di Deoleo: la forza globale non si traduce automaticamente in una leadership uniforme in tutti i Paesi. Le quote dipendono dalla struttura distributiva, dalla forza dei marchi locali, dal peso della marca privata e dalla disponibilità di prodotto proveniente dai principali Paesi produttori.
Nel 2023, per esempio, Carapelli rappresentava circa il 10% del mercato francese dell'olio di oliva in valore, mentre Deoleo nel suo complesso disponeva di circa il 10,7% considerando i propri due marchi principali. La marca privata deteneva invece oltre il 37% del mercato.
India, una leadership molto particolare
L'India costituisce il caso più interessante fuori dai mercati tradizionali. Deoleo opera attraverso Fígaro e ha costruito una posizione molto forte, ma occorre precisare la natura del dato: la quota dell'80% comunicata dalla società riguarda l'olio di oliva destinato all'uso cosmetico, non il complessivo mercato alimentare dell'olio di oliva.
È comunque una posizione strategica perché permette al gruppo di disporre di una piattaforma distributiva già molto ampia. Nel 2025 Deoleo aveva circa 250.000 punti vendita in India e aveva programmato di portarli a 450.000. Nel 2026 la società ha comunicato di aver superato 10.000 nuovi punti vendita nelle principali regioni del Paese nell'ambito dell'attuazione del piano EVOO-lution.
L'India è quindi considerata soprattutto un mercato di crescita futura. La strategia non si limita all'alimentare: il segmento cosmetico rappresenta una componente rilevante dei volumi di Fígaro e presenta margini superiori a quelli dell'attività food.
Una multinazionale con una geografia molto diversificata
La forza di Deoleo non deriva soltanto dalla quota globale, ma dalla distribuzione geografica del fatturato. Nel 2024 la Spagna rappresentava circa il 26,1% dei ricavi, il Nord America il 26,7%, il Nord Europa il 15,6%, l'Italia l'11,5%, l'area Asia-Pacifico e Medio Oriente-Africa il 12,6% e l'America Latina il 6%.
Questa struttura riduce la dipendenza da un singolo mercato e, soprattutto, consente di compensare differenti cicli di consumo. Nel 2025, mentre il mercato spagnolo beneficiava della normalizzazione dei prezzi e della ripresa dei consumi, gli Stati Uniti continuavano a offrire crescita strutturale e il Nord Europa mostrava un potenziale di penetrazione ancora significativo.
È proprio questa diversificazione a rendere Deoleo particolarmente interessante nel processo di vendita in corso. La società non è semplicemente un grande imbottigliatore spagnolo, ma dispone di un portafoglio internazionale di marchi, impianti e reti distributive che copre oltre 70 Paesi. Nel 2025 ha fatturato 821 milioni di euro, confezionando 158 milioni di litri, con un EBITDA di 50 milioni e un utile netto di 20 milioni.
Il valore della leadership nel processo di vendita
La partita per la cessione di Deoleo assume quindi una dimensione diversa se osservata attraverso le quote di mercato. Il valore dell'azienda non risiede soltanto nei risultati economici dell'ultimo esercizio, ma nella possibilità di acquisire contemporaneamente tre marchi globali — Bertolli, Carbonell e Carapelli — e posizioni di rilievo nei principali mercati occidentali dell'olio confezionato.
Il processo di vendita è entrato nella fase finale. Secondo le informazioni pubblicate nei giorni scorsi, Coricelli sarebbe attualmente in vantaggio nella corsa all'acquisizione, con un'offerta valutata intorno ai 500 milioni di euro, comprensiva di debito finanziario e di una passività fiscale italiana. Restano tuttavia in competizione altri potenziali acquirenti, tra cui Dcoop, Acesur e Bonifiche Ferraresi.
La distribuzione delle quote geografiche spiega anche perché la scelta dell'acquirente avrà una forte valenza industriale. Un compratore che disponga già di una presenza significativa in Spagna o negli Stati Uniti potrebbe infatti generare maggiori sovrapposizioni competitive, mentre un operatore con una presenza complementare potrebbe valorizzare più facilmente la rete internazionale di Deoleo.
In definitiva, l'8,3% globale è soltanto la sintesi di una posizione molto più articolata. Deoleo è leader mondiale non perché domini uniformemente ogni mercato, ma perché riesce a combinare posizioni molto forti negli Stati Uniti, in Spagna, Italia, Germania e Paesi Bassi con una rete internazionale capace di raggiungere oltre 70 Paesi. È questa combinazione tra marchi, distribuzione e quote locali a rappresentare probabilmente il principale asset industriale che il futuro acquirente si troverà a gestire.
Potrebbero interessarti
Economia
Il mercato britannico dell’olio d’oliva: opportunità e strategie per i produttori italiani
Il Regno Unito si conferma un mercato strategico per l’olio d’oliva, totalmente dipendente dalle importazioni e in crescita nel segmento premium. I consumatori inglesi, sempre più attenti alla qualità, all’origine e alla sostenibilità, offrono spazi concreti per l'Italia
04 settembre 2026 | 09:00
Economia
Olio d’oliva, l’export Ue rallenta: nei primi sei mesi calo del 13%
Le esportazioni europee di olio d’oliva e olive da tavola valgono 2,812 miliardi di euro tra gennaio e giugno 2026, in diminuzione del 13% su base annua. A pesare sono il calo dei prezzi e la riduzione dei volumi verso alcuni dei principali mercati, a partire dagli Stati Uniti
03 settembre 2026 | 12:00
Economia
Ecco perchè il prezzo dell'olio extravergine di oliva spagnolo resta inchiodato a 3,5 euro/kg: lo scenario da 1,6 milioni di tonnellate di produzione
Il dato più preoccupante per il produttore spagnolo è dunque che il mercato sembra già comportarsi come se la Spagna fosse diretta verso una campagna da 1,5-1,6 milioni di tonnellate, mentre la produzione effettivamente realizzata nell'ultima campagna è stata di soli 1,30 milioni
01 settembre 2026 | 16:30
Economia
Olio extravergine italiano a 5 euro/kg con 80 mila tonnellate in giacenza: il prezzo che non torna
5 euro/kg di prezzo all'ingrosso dell'extravergine italiano con 80 mila tonnellate di giacenze a fine settembre non sarebbe un semplice prezzo basso: sarebbe un prezzo che, alla luce della storia recente delle giacenze ICQRF, appare fuori scala rispetto al valore che l'origine italiana ha espresso negli ultimi tre anni
01 settembre 2026 | 15:00 | Alberto Grimelli
Economia
Borsa Patate: carenze produttive legate al clima e aumento dei costi faranno impennare i prezzi
Le ondate di calore, la siccità e l'aumento dei costi di produzione riducono le disponibilità di prodotto. La Commissione Paritetica della Borsa Patate di Bologna prevede adeguamenti dei prezzi già dalle prossime sedute
01 settembre 2026 | 12:05
Economia
Coricelli, il gruppo dell’olio d'oliva che guarda al mondo: Spagna, Italia e USA
Pietro Coricelli ha chiuso il 2025 con 389 milioni di euro di ricavi e 78,7 milioni di litri venduti, mentre la holding spagnola Farmers Elite Global, che controlla anche il polo iberico di Aceites Abasa, ha registrato ricavi per circa 750 milioni di euro. Gli Usa sono il principale mercato estero
28 agosto 2026 | 12:00