L'arca olearia
Tutti i numeri per muoversi con più sicurezza sul mercato degli oli di oliva
I flussi e i canali di commercializzazione nell'analisi annuale a cura di Federolio offrono un quadro completo degli andamenti relativi a vendite e acquisti. Tra gli extra vergini vince il convenzionale, in ultimo le Dop
19 settembre 2009 | Carlotta Baltini Roversi
Si intitola Quinto programma di monitoraggio dell’offerta disponibile, dei flussi e dei canali di commercializzazione dell’olio di oliva, e si tratta di una pubblicazione con cui Federolio, la Federazione nazionale del commercio oleario, mette a disposizione i dati riferiti al 2008, alquanto preziosi per quanti operano nel comparto oleario. Un vero testo di riferimento, dunque, visto ch’è possibile cogliere con precisione il quadro reale della situazione, così da potersi muovere con maggiore sicurezza sul fronte del mercato.
Cosa emerge in particolare da questa azione di monitoraggio? Lo vedremo considerando sia gli acquisti che le vendite delle aziende monitorate da Federolio. Si tratta di 70 aziende delle 135 aziende associate, corrispondenti al 52% del totale.
Le imprese sono ubicate in 15 regioni del Paese, con la maggior parte di esse ubicate in aree a più forte vocazione olivicola, come la Toscana (18,6%) la Puglia (14,3%) e la Liguria (12,9%).
Gli acquisiti nel 2008
La quota di sfuso realizzata dalle aziende monitiorate si è attestata sulle 262 mila tonnellate, con una crescita del 3,4% rispetto al 2007.
Di tale quota il 79% è rappresentato da extra vergini, l’11,5% da oli di oliva, il 7,1% da oli di sansa e solo il 2,4% da olio vergine di oliva.
Solo il 48,5% del totale di questa materia prima è di origine nazionale, la restante quota è frutto di importazione, quota che ha registarto un aumento dell’8,2% rispetto al 2007. E’ da notare peraltro che degli oli importati la quota più rilevante delle importazioni è rappresentata dagli extra vergini.
In particolare alla Spagna si deve il 56,2% delle importazioni di extra vergini, ma anche la pressoché totalità degli oli vergini (93,6%), di oli di oliva (85,5%) e di oli di sansa (92,8%).
Tra gli oli extra comunitari a farla da padrone sono gli oli tunisini, per un volume pari a 12,9 mila tonnellate pari al 9,6% degli oli importati.
Le vendite nel 2008
Si è registrata una crescita del 2,9% dele vendite rispetto all’anno precedente, per un volume complessivo pari a 266 mila tonnellate.
L’80,5% riguarda i prodotti confezionati (241,3 mila tonnellate), per una crescita, su base annua, del 2,3%.
Tra le varie categoria merceologiche è l’extra vergine ad avere come al solito il primato, con 201 mila tonnellate, con un incremento del 3,8%; mentre è l’olio vergine ad aver subito una sensibile contrazione, del - 21,6%.
Per ciò che concerne in particolare la vendita del prodotto confezionato in Italia, l’extra vergien si è attestato su una quota del 78,6%, a seguire l’olio di oliva cvon il 16,6% e l’olio di sansa con il 4,7%.
L’export? Tra le aziende monitorate è pari a 72,7 mila tonnellate, di cui il 33,9% rappresentato da materia prima confezionata. Anche in questo caso è l’extra vergine ad aver avuto il ruolo di primattore, con una quota del 79% del totale dei volumi esportati, mentre all’olio di oliva e all’olio di sansa di oliva la quota è rispettivamente del 12 e del 9%.
Tra i principali mercati esteri gli Stati Uniti hanno assorbito il 27,5% dell’olio, mentre il 19,8% ha riguardato invece la Germania. Altri Paesi commercialmente sensibili al prodotto sono Giappone, Canada, Francia, Regno Unito e Belgio, che hanno un’incidenza sul totale dell’export oscillante tra il 3 e l’8%.
Lo scenario degli extra vergini
Nel 2008 la dinamica degli acquisti (207 mila tonnellate) si è concentrata in netta prevalenza sul prodotto “convenzionale†(59,1%), cui fa seguito l’extra vergine con designazsione dell’origine, con una quota del 38%, quindi a seguire viene il prodotto certificato bio (2,5%) e solo un esiguo 0,4% di olio a mmarchio Dop e Igp. Quest’ultimo ha riguardato solo 866 tonnellate di prodotto!
Per ciò che concerne le vendite dello sfuso (32,3 mila tonnellate), il “convenzionale†si è attestato su una quota del 58,6%, quello a designazione dell’origine al 38%, il bio allo 3,1% e infine quello a marchio Dop e Igp fermo allo 0,3%.
Infine, per quanto riguarda le vendite, sempre in Italia, degli extra vergini confezionati, questi nel 2008 hanno riguardato circa 111,3 mila tonnellate, di cui il 72% convenzionale, il 22% con designazione d’origine, il 4% di extra vergini confezionati secondo l’art. 5 del Reg. Ce 1019, relativo agli oli spremuti a freddo e a bassa acidità , l’1% gli extra vergini bio e l’1% di quelli a marchio Dop e Igp.
Il mercato dei Dop/Igp
Sono stati acquistati extra vergini a marchio Dop e Igp per un totale di 866 tonnellate, nel 2008. A primeggiare negli acquisti è l’Igp Toscano (69,2%), la restante parte si gioca su percentuali minori: la Dop Riviera Ligure per una quota del 10,6%, l’Umbria pesa invece per il 6,9%, Val di Mazara per il 5,2% e Terra di bari per il 4,9%, mentre gli altri oli a marchio Dop si attestano, complessivamente, su uno scarno 3,3%.
Va precisato che si è avuta una contrazione per l’Igp Toscano (-28,9%) e per le Dop Val di Mazara (-73,5%) e Terra di Bari (-55%). Un andamento positivo sul fronte degli acquisiti ha riguardato invece le Dop Umbria (+114,6%) e Riviera Ligure (+100%).
Circa invece il fronte delle vendite di oli a marchio Dop e Igp, il quadro che emerge premia, per i volumi di prodotto commercializzati dalle aziende monitorate da Federolio, la Dop Tetrra di Bari (36%), cui segue l’Igp Toscano (26%), Umbria (14%), Riviera Ligure (10%), Dauno (6%), Val di Mazara (5%) e Valli Trapanesi (3%).
Non ci si ferma qui
Il quadro dei flussi commerciali dell’intera gamma degli oli di oliva è molto più esteso e complesso di quanto si possa immaginare. Poi, si sa, sui dati occorre sempre che si faccia una seria politica nazionale, perché è a partire da tali riliecvi che si può in qualche misura affrontare il mercato con maggiore sicurezza e conoscxenza delle dinamiche degli acuisti e delle vendite.
Ciò che bisogna necessariamente evitare è di sprecare il solito denaro pubblico senza avere riscontri utili per gli operatori del settore. A Federolio occorre con tutta onestà dare atto del positivo impegno nel fornire un quadro del mercato credibile e scientificamente rigorosa.
Ora, per quanti invece volessero approfondire nei dettagli le singole dinamiche dei mercati, è bene che ci si rivolga direttamente a Federolio: info@federolio.it
LEGGI ANCHE
Aiuto! Organizzazioni dei produttori olivicoli delegittimate
link esterno
Potrebbero interessarti
L'arca olearia
Ecco la finestra critica che decide la resa in olio delle olive
Un deficit idrico controllato durante la sintesi lipidica può far risparmiare acqua senza compromettere la qualità commerciale dell'olio. La soglia da non superare è un potenziale idrico di -3,3 MPa. Il periodo di pioggia tra la fine dell'irrigazione e la raccolta può attenuare le differenze
02 ottobre 2026 | 16:00
L'arca olearia
Ecco quanto può aumentare davvero la resa in frantoio con il giusto mix di enzimi
Incrementi della resa fino al 41% utilizzando pectinasi, cellulasi e emicellulasi durante la gramolazione. L’impiego di enzimi nella pasta di olive non è una pratica ammessa per ottenere e commercializzare olio vergine o extravergine di oliva nell’Ue
02 ottobre 2026 | 16:00
L'arca olearia
Quanto dura davvero un olio extra vergine d'oliva? Dal mito alla realtà del termine minimo di conservazione
Seguito per 16 mesi il percorso di vita di sei oli extra vergini monovarietali italiani, filtrati e conservati in condizioni controllate. Ecco il fattore che mostra la correlazione più stretta con la durata commerciale e la conseguenza pratica per chi produce e confeziona olio
02 ottobre 2026 | 14:00
L'arca olearia
Sotto la chioma dell'olivo: come struttura e gestione dell'oliveto plasmano la fertilità del suolo
La gestione dell'oliveto e la densità d'impianto influenzano in modo diverso e complementare il funzionamento ecologico dell'agroecosistema. La chioma dell'olivo crea microambienti più umidi e ricchi di sostanza organica, mentre la gestione e la densità regolano le proprietà chimiche del suolo nel lungo periodo
02 ottobre 2026 | 13:00
L'arca olearia
Danno meccanico alle olive, il ruolo di forma e velocità delle aste nelle raccoglitrici rotative
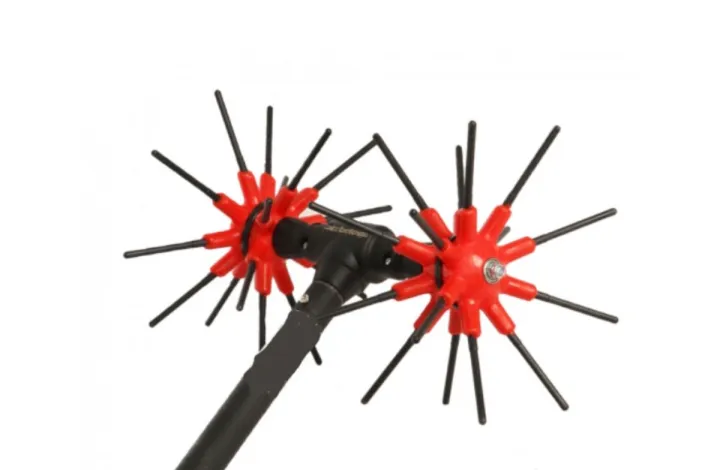
Ecco come la geometria delle aste e la velocità di rotazione delle raccoglitrici rotative influenzano i danni meccanici provocati alle olive durante la raccolta. Le condizioni in grado di limitare ammaccature e lesioni del frutto
02 ottobre 2026 | 11:00
L'arca olearia
Un braccio in più per la raccolta delle olive: l'esoscheletro passivo che alleggerisce il lavoro sui terrazzamenti
Sperimentato dall'Università di Genova un dispositivo a molle e leveraggi che scarica sulla schiena il peso del abbacchiatore, riducendo l'affaticamento muscolare. L'attività elettrica dei muscoli delle braccia e del trapezio si è ridotta fino al 70%. Ecco come funziona e per chi è pensato
02 ottobre 2026 | 09:00