L'arca olearia
Produzione d'olio di oliva in Italia in calo a 260 mila tonnellate e nel Mediterraneo cambia geografia produttiva e commerciale
Puglia, Sicilia e Calabria pagano alternanza e siccità, mentre Centro e Nord recuperano solo in parte. Intanto la geografia dell’offerta mediterranea cambia: Spagna e Grecia tornano a crescere, la Turchia aumenta la disponibilità, mentre Tunisia e Marocco sono attesi in forte calo
25 settembre 2026 | 16:00 | Alberto Grimelli, Marcello Scoccia
La produzione italiana di olio di oliva potrebbe scendere a circa 260 mila tonnellate nella prossima campagna, con una contrazione nell’ordine del 25%. È la stima TeatroNaturale costruita sui rilievi effettuati nelle principali aree olivicole, nei frantoi e nelle cooperative.
Il dato assume particolare significato se inserito nella forte oscillazione produttiva degli ultimi anni. Secondo le serie del Consiglio Oleicolo Internazionale, l’Italia è passata da circa 329 mila tonnellate nel 2021/22 a 241 mila nel 2022/23, per poi risalire a circa 329 mila nel 2023/24. Per il 2024/25 il dato IOC è di circa 248 mila tonnellate, una stima che differisce dalle rilevazioni nazionali utilizzate per il bilancio italiano.
La sequenza evidenzia quindi una caratteristica ormai strutturale dell’olivicoltura mediterranea: la produzione non segue una traiettoria lineare, ma alterna forti cadute e recuperi, mentre siccità, temperature estreme e disponibilità idrica amplificano l’effetto dell’alternanza di produzione.
Per la prossima campagna, il Mezzogiorno dovrebbe essere nuovamente l’epicentro della contrazione.
Puglia, Sicilia e Calabria concentrano le perdite
In Puglia la produzione è attesa in diminuzione di circa il 30%, mentre una contrazione analoga è prevista in Sicilia. Ancora più pesante il quadro della Calabria, dove il calo potrebbe arrivare al 40%.
La particolarità dell’annata è che la pressione della mosca olearia è stata molto contenuta dalle temperature elevate. Il problema principale si è quindi spostato sulla disponibilità di acqua.
Negli oliveti non irrigui la siccità può infatti limitare non soltanto la dimensione finale delle drupe, ma anche l'evoluzione della sintesi e dell'accumulo della sostanza grassa. I primi riscontri raccolti presso frantoi e cooperative indicano proprio una dinamica di inolizione più lenta, con il rischio di rese inferiori rispetto alla campagna precedente.
Il dato produttivo finale sarà quindi determinato da due fattori distinti: il numero di olive disponibili per effetto dell’alternanza e la quantità di olio effettivamente accumulata nei frutti.
Centro Italia in recupero, ma senza un vero rimbalzo
Il Centro Italia dovrebbe presentare un quadro più favorevole, senza tuttavia riuscire a compensare le perdite meridionali.
Campania, Lazio e Toscana sono attese su produzioni nell’ordine delle 11-12 mila tonnellate, mentre Umbria e Marche potrebbero registrare incrementi del 20-30% rispetto alla pessima campagna precedente.
Il recupero va però interpretato correttamente: in molte aree l'aumento percentuale è il risultato del confronto con una base produttiva particolarmente bassa.
La performance più significativa dovrebbe essere quella della Liguria, attesa intorno alle 3.500 tonnellate, quasi il triplo rispetto alla precedente campagna. Anche in questo caso il dato conferma quanto le oscillazioni produttive regionali possano essere marcate in una coltura fortemente condizionata dall’alternanza.
Il confronto con gli ultimi cinque anni mostra un Mediterraneo sempre più volatile
La serie storica internazionale restituisce bene la dimensione del cambiamento. Nel quinquennio considerato, la produzione mondiale è passata da circa 3,42 milioni di tonnellate nel 2021/22 a 2,57 milioni nel 2022/23, per poi scendere ulteriormente nel 2023/24 prima del forte recupero del 2024/25, quando l’IOC ha stimato circa 3,57 milioni di tonnellate. Per il 2025/26 la previsione IOC è di circa 3,44 milioni di tonnellate.
La volatilità è ancora più evidente osservando i singoli grandi produttori.
La Spagna è passata da circa 1,49 milioni di tonnellate nel 2021/22 a appena 666 mila nel 2022/23, prima del recupero a 854 mila nel 2023/24 e del forte incremento a circa 1,42 milioni nel 2024/25 secondo l’IOC.
La Grecia ha seguito una traiettoria altrettanto irregolare: circa 232 mila tonnellate nel 2021/22, 345 mila nel 2022/23 e appena 175 mila nel 2023/24, per poi tornare a circa 250 mila nel 2024/25.
Ancora più pronunciata la dinamica della Turchia, passata da circa 235 mila tonnellate nel 2021/22 a 380 mila nel 2022/23, quindi a circa 215 mila nel 2023/24 e a una previsione di 505 mila nel 2024/25.
È proprio questa alternanza tra grandi Paesi produttori a modificare ogni anno la direzione dei flussi commerciali.
La Spagna torna a essere il grande serbatoio del Mediterraneo
La prossima campagna potrebbe consolidare ulteriormente il ruolo della Spagna come principale bacino di disponibilità. Le stime ItaliaOggi-TeatroNaturale indicano circa 1,5 milioni di tonnellate, dopo gli 1,3 milioni della precedente campagna.
La Spagna non è però soltanto un grande produttore: è anche il principale snodo commerciale dell'olio mediterraneo. La sua industria di trasformazione e confezionamento consente infatti di combinare produzione nazionale, importazioni e riesportazioni.
I dati IOC mostrano che nelle campagne recenti la Spagna ha rappresentato il principale esportatore intra-Ue. Nel 2023/24 gli scambi intra-Ue attribuiti alla Spagna sono stati oltre 418 mila tonnellate, mentre il totale degli scambi intra-Ue di olio ha raggiunto circa 793 mila tonnellate.
Questo significa che una parte rilevante dell’olio che attraversa il Mediterraneo non arriva necessariamente direttamente dal Paese produttore al consumatore finale: può transitare attraverso operatori, raffinerie, imbottigliatori e piattaforme commerciali di altri Paesi europei.
Tunisia, il grande fornitore esterno dell'Unione europea
La Tunisia rappresenta l'altro grande elemento della geografia mediterranea. L'Unione europea assorbe una parte molto importante della produzione tunisina e l'olio arriva prevalentemente sfuso, alimentando successivamente attività di confezionamento e commercializzazione.
Nel 2024 la Tunisia ha esportato verso l'Europa circa 152 mila tonnellate, secondo un'analisi del CBI basata sui dati commerciali; Spagna e Italia sono stati i principali importatori europei, rispettivamente con circa 95 mila e 48 mila tonnellate.
Il fenomeno è ancora più evidente nei dati della Commissione europea relativi all'inizio della campagna 2025/26. Tra ottobre e gennaio l'Ue ha importato dai Paesi terzi circa 65.400 tonnellate di olio, il 15% in più rispetto allo stesso periodo della campagna precedente. La Tunisia ha fornito 52.764 tonnellate, pari all'81% delle importazioni extra-Ue nel periodo, contro il 69% dell'anno precedente.
La Tunisia si conferma quindi un importante elemento di compensazione quando la disponibilità europea si riduce.
Italia, Spagna e Tunisia: un triangolo commerciale sempre più importante
L'Italia si trova al centro di questo sistema. È contemporaneamente produttore, importatore, trasformatore, confezionatore ed esportatore.
Nel 2024, per esempio, nei dati commerciali relativi agli oli classificati alla voce 150990, l'Italia ha importato dalla Spagna circa 35 mila tonnellate, dalla Tunisia quasi 4 mila e dalla Grecia circa 3.800 tonnellate.
Ma il fenomeno degli scambi è molto più ampio se si considerano tutte le categorie e i diversi codici doganali. Nelle statistiche COI relative al 2024/25, l'Italia rappresentava il 18,6% delle importazioni di olio dell'Ue da Paesi terzi, mentre la Spagna arrivava al 28,8% e la Tunisia al 22% del totale considerato.
Questo sistema spiega perché la disponibilità di olio italiano non può essere letta esclusivamente attraverso la produzione nazionale. Una parte significativa dell'offerta presente sul mercato italiano dipende infatti dai flussi provenienti dagli altri Paesi mediterranei.
Quando cala la produzione italiana, aumenta il peso dell'olio importato
Il meccanismo diventa particolarmente importante nelle annate italiane di scarica.
Una produzione nazionale nell'ordine delle 260 mila tonnellate renderebbe ancora più importante la disponibilità di prodotto spagnolo, tunisino, greco e, in determinate condizioni, turco.
Non si tratta necessariamente di una sostituzione uno a uno. Gli oli possono avere destinazioni diverse per qualità, caratteristiche organolettiche, origine dichiarata, utilizzo industriale e segmento di prezzo. Una parte viene venduta come prodotto confezionato, una parte viene utilizzata per miscele, un'altra può entrare nei circuiti della trasformazione e della raffinazione.
È proprio la possibilità di spostare fisicamente l'olio tra Paesi, categorie commerciali e operatori a rendere il bilancio mediterraneo più importante della singola produzione nazionale.
Anche gli Stati Uniti sono un grande punto di incontro degli oli mediterranei
Il sistema non si esaurisce nel mercato europeo. Gli Stati Uniti rappresentano uno dei principali sbocchi per l'olio mediterraneo e costituiscono un osservatorio particolarmente interessante perché riuniscono prodotti provenienti da Spagna, Italia, Tunisia e Turchia.
Secondo l'IOC, nella campagna 2024/25 questi quattro Paesi hanno rappresentato complessivamente l'88,6% delle importazioni statunitensi di olio di oliva. Rispetto al 2023/24, le importazioni dagli Usa sono aumentate del 20,1% dalla Spagna, del 19,2% dall'Italia, del 33,3% dalla Tunisia e del 9% dalla Turchia.
Il dato dimostra come la competizione mediterranea non si giochi soltanto all'interno dell'Unione europea. Quando cambia la disponibilità di prodotto in uno dei grandi Paesi produttori, gli effetti possono propagarsi rapidamente anche sui mercati internazionali.
La Tunisia perde produzione proprio mentre aumenta il suo peso commerciale
Il paradosso tunisino è particolarmente interessante. Dopo una campagna 2025/26 eccezionalmente produttiva, le stime per la prossima annata indicano circa 250 mila tonnellate, cui aggiungere 30 mila tonnellate di stock.
Il calo di circa 200 mila tonnellate rispetto alla campagna precedente potrebbe quindi ridurre la capacità tunisina di svolgere il ruolo di fornitore di compensazione per il mercato europeo.
Questo avviene mentre la Commissione europea rileva che la Tunisia ha già incrementato il proprio peso nelle importazioni comunitarie: nei primi quattro mesi della campagna 2025/26 le forniture tunisine sono cresciute del 33,8% rispetto allo stesso periodo del 2024/25.
Il mercato si trova quindi davanti a una possibile inversione: meno olio tunisino disponibile nella nuova campagna proprio dopo una fase di forte presenza commerciale.
Marocco in calo, Turchia in forte recupero
Il Marocco dovrebbe scendere sotto le 100 mila tonnellate, dopo circa 180 mila nella precedente campagna. Anche in questo caso diminuisce una delle fonti potenziali di approvvigionamento del mercato mediterraneo.
La Turchia presenta invece una dinamica opposta. Le stime ItaliaOggi-TeatroNaturale indicano 400 mila tonnellate, rispetto alle 290 mila della scorsa campagna, mentre le precedenti stime IOC avevano già evidenziato la forte crescita turca.
Il ruolo della Turchia va tuttavia interpretato distinguendo la produzione complessiva dalla disponibilità di extravergine. Il Paese presenta infatti un importante comparto destinato alla produzione di olio raffinato e una domanda interna rilevante. La quantità complessiva prodotta non coincide quindi automaticamente con quella disponibile per il commercio internazionale di EVOO.
Prezzi: la quantità disponibile non è l'unica variabile
Il confronto delle quotazioni mostra perché non sia sufficiente guardare soltanto alle tonnellate prodotte.
Nelle ultime settimane l'extravergine tunisino viene indicato intorno ai 4 euro/kg all'esportazione, mentre il prodotto spagnolo si colloca intorno ai 3,5 euro/kg e alcune partite italiane commercializzate in Calabria sono state segnalate a circa 3,8 euro/kg.
La differenza riflette non soltanto la quantità disponibile, ma anche qualità, origine, momento della vendita, caratteristiche contrattuali e destinazione dell'olio.
Anche le statistiche COI mostrano quanto rapidamente possano modificarsi i differenziali: a dicembre 2025 il prezzo dell'EVOO a Jaén era indicato a circa 433 euro per 100 kg, quello di Bari a 665 euro e quello di Chania a circa 465 euro.
Il vero equilibrio della prossima campagna sarà mediterraneo
La prossima campagna si presenta quindi come un esercizio di equilibrio tra forze contrapposte.
Da una parte ci sarà meno olio italiano, soprattutto nel Mezzogiorno, meno produzione tunisina e marocchina; dall'altra una maggiore disponibilità attesa in Spagna, Grecia e Turchia.
La produzione italiana di 260 mila tonnellate, presa isolatamente, potrebbe suggerire una situazione di forte tensione. Ma il mercato non si approvvigiona più all'interno dei confini nazionali. Le importazioni, gli scambi intra-Ue e le riesportazioni consentono di trasferire rapidamente l'olio dalle aree in surplus a quelle in deficit.
La variabile decisiva sarà quindi il saldo mediterraneo, e soprattutto la quantità di olio effettivamente disponibile per il commercio dopo consumi, scorte iniziali e flussi internazionali.
Stock italiani e nuova produzione: circa 340 mila tonnellate disponibili
In questo quadro assume particolare importanza il dato italiano sulle scorte. A fine luglio l'Icqrf indicava circa 110 mila tonnellate di extravergine italiano, tra sfuso e confezionato.
Considerando le vendite di agosto e settembre e sommando la produzione disponibile, il sistema nazionale potrebbe entrare nella nuova campagna con una disponibilità complessiva nell'ordine delle 340 mila tonnellate.
È un quantitativo che non si discosta radicalmente da quello dell'anno precedente e che può contribuire a spiegare perché, nonostante il forte calo produttivo atteso, gli operatori non prevedano necessariamente uno shock sui prezzi.
La vera incognita sarà però la velocità con cui verranno assorbite le scorte e, soprattutto, quanto olio mediterraneo entrerà nei mercati italiani ed europei nei primi mesi della nuova campagna.
Con la Spagna che torna verso 1,5 milioni di tonnellate, la Grecia verso 280 mila, la Turchia intorno a 400 mila, ma Tunisia e Marocco in forte contrazione, la prossima campagna potrebbe dunque essere caratterizzata non tanto da una scarsità assoluta di olio quanto da una redistribuzione dell'offerta tra Paesi, origini e segmenti commerciali.
È su questa nuova geografia dei flussi che si giocherà una parte importante dell'equilibrio dei prezzi dell'olio di oliva nei prossimi mesi.
Potrebbero interessarti
L'arca olearia
Maturazione delle olive e sistema di estrazione: come trovare il punto di equilibrio tra resa e qualità dell’olio extra vergine
L’epoca di raccolta e la tecnologia di estrazione non agiscono in modo indipendente, ma si influenzano a vicenda nel determinare resa, profilo chimico, contenuto di composti bioattivi e qualità sensoriale dell’olio. Per gli olivicoltori e i frantoiani la conclusione operativa è chiara
25 settembre 2026 | 15:00
L'arca olearia
Olio extravergine di oliva a scaffale tutto promosso su MOSH e MOAH
Due soli oli extravergini di oliva da scaffale sarebbero bocciati se il limite normativo fosse 2 mg/kg: ecco chi sono. Il test de Il Salvagente ha esaminato 16 etichette dagli scaffali dei supermercati italiani, con un'analisi critica dei risultati
25 settembre 2026 | 14:40
L'arca olearia
Olivo sotto stress: meno acqua e più caldo, ecco cosa cambia davvero
Uno studio condotto su olivi giovani della cultivar Coratina ha valutato per la prima volta gli effetti combinati di un deficit irriguo moderato (50% del fabbisogno) e di un riscaldamento di 3-4 °C, simulando le condizioni climatiche attese nei prossimi decenni. Emergono indicazioni pratiche importanti per chi gestisce un oliveto in ambiente caldo-arido
25 settembre 2026 | 14:00
L'arca olearia
La cocciniglia mezzo grano di pepe dell'olivo: come difendere l'oliveto con strategie mirate
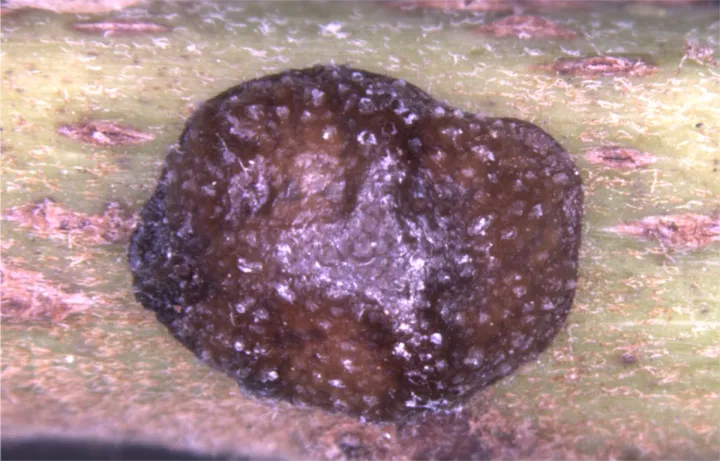
La cocciniglia mezzo grano di pepe (Saissetia oleae) è uno dei fitofagi più insidiosi per l'olivo, capace di restare attiva quasi tutto l'anno e di causare gravi danni alla produzione. Piriprossifen e sulfoxaflor sono le soluzioni più efficaci, mentre i prodotti naturali possono svolgere un ruolo complementare in un programma di difesa integrata
25 settembre 2026 | 13:00
L'arca olearia
Deperimento dell'olivo, distinguere Xylella dai funghi patogeni
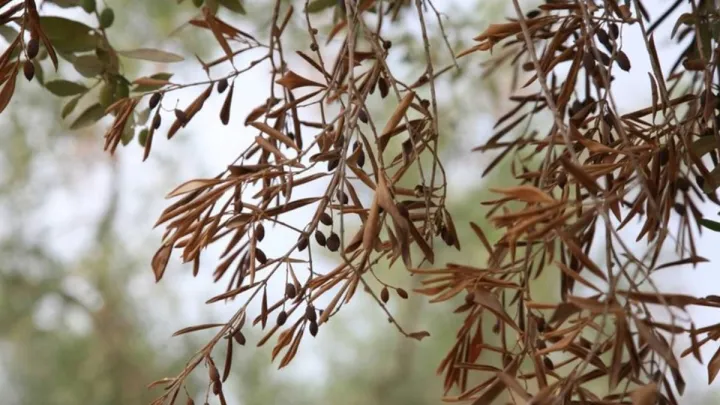
Una ricerca condotta tra il 2022 e il 2024 evidenzia il ruolo di Botryosphaeriaceae e Apiosporaceae. Alcuni funghi possono rimanere latenti e diventare aggressivi quando la pianta è sottoposta a stress idrico e termico
25 settembre 2026 | 12:00
L'arca olearia
Le asportazioni di nutrienti per la raccolta delle olive e la potatura: implicazioni pratiche per la fertilizzazione dell’oliveto
L’olivo asporta quantità relativamente modeste di elementi minerali: il potassio è l’elemento più abbondante nel frutto, il calcio prevale nei residui di potatura, mentre l’azoto è il secondo elemento più rappresentato in entrambi
25 settembre 2026 | 10:00