L'arca olearia
Un annus horribilis per l'olivicoltura europea: le previsioni per i prossimi mesi

La campagna olearia è una delle più scariche degli ultimi decenni, paragonabile solo con quella 2016/17. Le stime sui consumi e gli stock fanno prevedere tensioni sui prezzi fino a primavera
18 novembre 2022 | Giosetta Ciuffa
Una campagna olearia, questa in corso, che si è già qualificata come una delle più scariche degli ultimi decenni, paragonabile solo con quella 2016/17. Ed è quello che faremo, per estrapolare dai dati di allora, confrontati con quelli finora disponibili, uno scenario il più verosimile possibile.
 La produzione italiana 2016/17 ammontava a 182 mila tonnellate e quella spagnola a 1.291.000; le prime stime odierne indicano una produzione nazionale intorno a 220-230 mila tonnellate (25 mila tonnellate secondo le stime ufficiali dell’UE) e una spagnola di 650-750 mila (1 milione secondo le previsioni ufficiali dell’Ue). A completare il quadro, la cornice dell’Unione Europea: la produzione complessiva UE infatti nel 2016/17 è stata di 1.752.000 tonnellate, più o meno equivalente a quella di quest’anno.
Benché diverse, le due annate a confronto all’interno dei singoli paesi forniscono un quadro macroeconomico molto simile, e paragonandole possiamo dedurre quale potrebbe essere la tendenza commerciale e di prezzi nell’inverno 2022 e nella primavera 2023.
Analizzando i prezzi del periodo in esame (autunno 2016 - inverno 2017), si rileva una crescita soprattutto dalla metà di ottobre, con un’impennata a novembre, che nel picco raggiunge i 6,30 euro al chilo, seguita da una successiva stabilizzazione fino alla cifra di circa 6,20 euro. In Spagna invece nello stesso periodo il trend è di lenta ma stabile crescita, con un avvio a 3,40 euro al chilo fino al picco di fine aprile a 4,10: un incremento notevole.
Tornando ai giorni nostri, in entrambi i paesi si può notare come i prezzi degli oli stiano salendo verticalmente in ugual maniera, con una crescita del 20% da settembre rispetto a novembre. Questo perché quest’anno entrambi i paesi si stanno rassegnando a minor produzione, mentre nel 2016 questo era vero solo per l’Italia, con la forte ascesa osservata a metà novembre. È tuttavia ancora presto per capire se in effetti sarà nuovamente così; molto dipenderà dal trend dei consumi, che procediamo ad analizzare.
Il consumo di olio di oliva nell’Unione Europea nel 2017 è stato di 1.402.000 tonnellate; 315 invece nel Paese extra UE dai consumi più elevati, gli Stati Uniti, il cui consumo medio negli ultimi 5 anni è stato 360.000 tonnellate annue, che invece in Unione Europea sono state 1.521.000 dal 2017 ad oggi. Questo significa che nell’annata 2016/17 si è registrato un calo nei consumi UE dell’8,4% e negli USA del 14,6%.
Come anticipato, la produzione europea 2022/23 si aggira intorno a 1.700.000 tonnellate: questo dato, sommato allo stock UE alla fine di settembre stimato in 625.000 tonnellate, restituisce la disponibilità per il mercato di 2.325.000 tonnellate. Per prevedere lo stock UE 2023, a questo punto è sufficiente considerare la media dell’export europeo negli ultimi cinque anni - 617.000 tonnellate secondo i dati COI – incrociandola con il calo USA stimabile al 15%, pari alla flessione statunitense nei consumi di cinque anni fa: è quindi prevedibile che le esportazioni saranno pari a 525.000 tonnellate. Dati ai quali vanno aggiunte le importazioni di olio dell’Unione Europea, la cui media negli ultimi cinque anni è 185.000 tonnellate. È pertanto presumibile uno stock finale 2023 di 583.000 tonnellate, sostanzialmente in linea con quello dello scorso anno, ottenute sommando produzione europea, stock e importazioni cui vanno sottratti esportazioni e consumi.
Il dato è solo in apparenza rassicurante perché, come evidenziato all’inizio dell’articolo, le stime di 1.700.000 tonnellate dell’Unione europea prevedono produzioni di gran lunga superiori a quelle poi valutate in Spagna e anche in Italia. In generale in tutto il bacino del Mediterraneo si nota una revisione al ribasso delle previsioni di produzione, soprattutto a causa della mancanza di piogge. Se teniamo allora conto delle stime nazionali e non dell’Unione europea, la produzione dovrebbe essere inferiore di 400 mila tonnellate, a 1.300.000, il che porta automaticamente il dato dello stock a 183 mila tonnellate, un livello considerato insufficiente dagli operatori per garantire un collegamento tra la campagna 2022/23 e quella futura 2023/24. I dati consuntivi sulla produzione, se effettivamente così bassi, potranno insomma creare nuove tensioni sui mercati e generare un’altra ondata di rialzo delle quotazioni nella primavera 2023.
Potrebbero interessarti
L'arca olearia
I profumi dell'olio extravergine d'oliva: come maturazione delle olive e attività del gene LOX influenzano l'aroma
L'accumulo dei trascritti del gene LOX nelle drupe aumenta con la maturazione, mentre i composti volatili "verdi" (in particolare (E)-2-esenale) diminuiscono. Il clima mite della costa favorisce un maggiore accumulo di LOX e un profilo aromatico più ricco
19 novembre 2026 | 12:00
L'arca olearia
Foglie di olivo al suolo, una risorsa per la fertilità: i microrganismi trasformano i residui in nutrienti
La decomposizione delle foglie di olivo attiva comunità microbiche coinvolte nei cicli dell’azoto e del carbonio. Ecco le nuove prospettive per il recupero agronomico dei residui della coltivazione olivicola
18 novembre 2026 | 16:00
L'arca olearia
Quali mercati europei offrono le maggiori opportunità per l'olio extravergine di oliva?
Nei primi undici mesi della campagna commerciale 2025/26 gli scambi intracomunitari di olio d’oliva raggiungono 895.800 tonnellate, con una flessione del 9,8% rispetto allo stesso periodo della stagione precedente. La crescita futura degli scambi europei potrebbe non arrivare necessariamente dai mercati mediterranei tradizionali
18 novembre 2026 | 13:00
L'arca olearia
Cocciniglia mezzo grano di pepe dell’olivo, un acaro predatore per contrastare Saissetia oleae
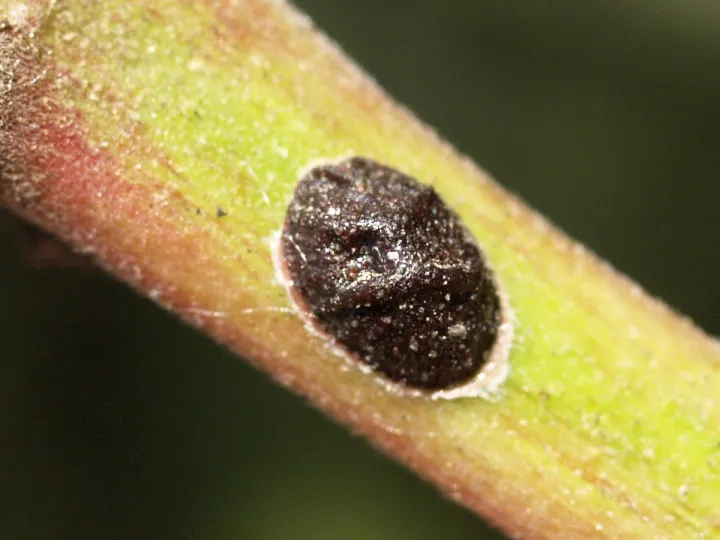
L’acaro fitoseide Amblyseius swirskii dimostra una significativa capacità di contenere le popolazioni di cocciniglia mezzo grano di pepe, agendo sia sulle uova sia sulle forme giovanili. Nuove prospettive per la difesa biologica e integrata dell’oliveto
18 novembre 2026 | 11:00
L'arca olearia
Irrigazione e olivicoltura intensiva: più olio, ma a quale costo idrico?
Uno studio decennale su 6.000 ettari di Arbequina svela come l'irrigazione cambi la fisiologia del frutto, le esigenze del frantoio e l'impronta idrica del prodotto finale
17 novembre 2026 | 14:00
L'arca olearia
L'influenza del clima su acidi grassi, polifenoli e pigmenti dell'olio extravergine di oliva
Temperature elevate in autunno, piogge concentrate e umidità in aumento ridisegnano il profilo chimico e sensoriale dell'olio. La temperatura media spiega da sola quasi il 58% della variabilità di acidi grassi monoinsaturi, polinsaturi e α-tocoferolo
16 novembre 2026 | 16:00