Economia
CON BASILEA 2 CAMBIA L’ACCESSO AL CREDITO. TASSI E CONDIZIONI BANCARIE VERRANNO STABILITI SULLA BASE DELLA SITUAZIONE ECONOMICA, FINANZIARIA E PATRIMONIALE DELL’AZIENDA
Si spersonalizza il rapporto con la banca a tutto vantaggio di una maggiore equità. Sono infatti introdotte regole certe e metodologie inderogabili. Saranno i numeri e la conseguente classificazione dell’impresa a definirne l’affidabilità. A un coefficiente di rischio più elevato corrisponderà un tasso più elevato
21 gennaio 2006 | Ernesto Vania
Cos’è Basilea 2?
Il Secondo Accordo di Basilea, che diventerà integralmente operativo a partire dal 1 gennaio 2007, è un trattato che sancisce la regolamentazione necessaria per garantire la stabilità delle banche dei Paesi del Gruppo dei 10 (G10) e che indirizza ulteriormente le politiche Bancarie in ambito di stabilità patrimoniale.
In base ad esso le banche dei paesi aderenti dovranno accantonare quote di capitale proporzionali al rischio derivante dai vari rapporti di credito assunti, valutato attraverso lo strumento del rating.
Il rating e la probabilità di insolvenza
Al termine rating associamo normalmente le agenzie internazionali come Moody’s, Standard & Poor’s o Fitch IBCA, quando danno il voto sull’affidabilità finanziaria dell’Italia, o sulle emissioni di bond dei Paesi emergenti, oppure quando valutano banche o grandi imprese quotate.
In realtà se sostituiamo al pomposo termine rating l’italiano valutazione, comprendiamo come si tratti di un giudizio econometrico della banca sull’azienda. In particolare l’istituto di credito, attraverso parametri e strumenti certi, oggettivi e univoci, stabiliti da Basilea 2, valuterà la possibilità di insolvenza di un debitore.
Ad ogni intervallo di probabilità di insolvenza è assegnata una classe di rating.
“La filosofia di Basilea 2 è in realtà molto semplice – ci dichiara Marini Jonni, dottore commercialista ed esperto di diritto societario e finanziario - Sono state introdotte regole certe di valutazione dell’azienda, dando così una maggiore importanza, per l’accesso al credito, alla situazione economica, finanziaria e patrimoniale dell’impresa. Avrà sempre meno importanza il rapporto personale o privilegiato col direttore e di più i numeri. Per le aziende che rispettano i parametri di Basilea 2 è un passo in avanti, una burocratizzazione, vengono eliminate alcune difficoltà formali.â€
Un’opportunità e un rischio
I problemi che possono derivare per le piccole e medie imprese dall'introduzione del Basilea 2 sono evidenziati da una ricerca che Unioncamere ha condotto su un campione di 7.860 piccole e medie imprese italiane. La simulazione prevedeva l'esame dei bilanci del campione di riferimento con l'applicazione di alcuni indicatori di tipo economico-patrimoniale. Per la definizione del rating poi sono stati applicati i parametri e le metodologie utilizzate da Moody's (una delle principali agenzie di rating) per l'elaborazione dei giudizi.
Il risultato è stato che il 65% delle imprese si colloca sulle 4 classi di rating critiche (BBB-, BB+, BB, BB-), il 17,5% avrebbe rating più positivi come BBB e BBB+, meno dell'1% ricadrebbe nella classe A, mentre il resto (il 16%) finirebbe in classi peggiori che vanno da B a CCC rischiando quindi di non essere presa in considerazione dal sistema bancario.
Il rating interno
“Se escludiamo le grandi aziende, che potranno venire certificate dai grandi organismi internazionali di rating, tutte le altre dovranno confrontarsi col “ranting interno†– continua Marini Jonni – La banca valuterà i requisiti e le condizioni di trasparenza della situazione economica e patrimoniale dell’azienda. Normalmente lo strumento principe per una valutazione simile è il bilancio. Non vi sarà , però, nessuna discriminazione tra le società di capitali e le società di persone o le ditte individuali. Gli elementi che interessano alla banca possono essere estrapolati tanto da un bilancio riclassificato secondo il quarto capitolo Ce quanto da altre tipologie di documentazione.
I sei parametri che influiranno sulla valutazione finale sono: capacità di autofinanziamento netto (intesa come disponibilità finanziaria propria dell’imprenditore), valutazione del patrimonio netto tangibile (beni immobili al netto dei fondi di ammortamento), valutazione della gestione del circolante (capacità dell’azienda a mantenere i conti in attivo), incidenza e valutazione degli interessi passivi, analisi e composizione del margine operativo lordo (analisi dei ricavi e dei costi aziendali al lordo delle imposte, degli ammortamenti…), valutazione del posizionamento settoriale nei confronti dei dati statistici di categoria (andamento del mercato e posizionamento aziendale nel mercato del comparto di appartenenza). La valutazione finale e relativa classe di rating verrà stabilita sulla base del punteggio e della ponderazione di ogni singolo elemento. Le classi di rating stabilite da Basilea 2 sono cinque a cui corrispondono condizioni bancarie e tassi più o meno agevolati. A una classe di rischio più elevata corrisponderanno quindi tassi più alti.â€
Le piccole imprese dovranno quindi imparare a comunicarle con maggior chiarezza e tempestività i propri indicatori di redditività , liquidità e solidità patrimoniale per evitare così di finire confinate nelle classi di rating peggiori.
Regole certe ed eque ma flessibili
Per giungere dai parametri e dai metri di valutazione descritti alla classe di rating esistono in realtà diverse equazioni, rivolte a tipologie di clientela diversa; in generale, il sistema adottato sarà tanto più raffinato e flessibile quanto più le dimensioni dell'operazione da valutare giustificheranno l'investimento in un modello sofisticato e costoso.
E' dunque verosimile che, per valutare i prestiti a privati e a piccolissime imprese, molte banche si orientino verso sistemi prevalentemente automatici, capaci di emettere un giudizio di massima ponderando alcuni indici di bilancio e comportamentali. Per le imprese medio-grandi, invece, il sistema di rating lascerà ampio spazio agli aspetti qualitativi della relazione all'interno di una procedura di analisi rigorosa e standardizzata.
Potrebbero interessarti
Economia
Prezzi delle olive dimezzati nonostante il mercato quasi fermo, pochi contratti sull’olio di oliva italiano novello
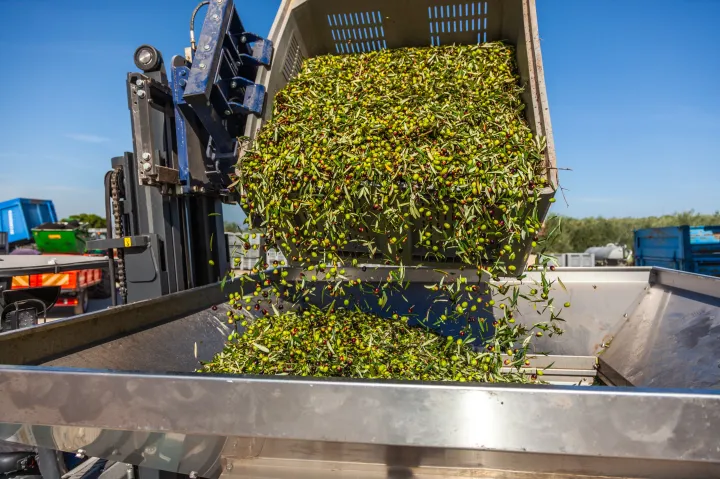
Stanno partendo, per essere consegnati a industriali e Grande Distribuzione, i primi lotti di olio italiano novello. Si tratta di volumi limitati con consegne tassative di frantoi e le cooperative entro i primi di novembre a 5,5-6 euro/kg. I contratti sull’olio da farsi dalla metà di novembre a 4,5 euro/kg. In Spagna l’extravergine è sulla soglia dei 3 euro/kg con il lampante
27 ottobre 2026 | 15:00
Economia
La filiera italiana della pasta vale 13,5 miliardi di euro
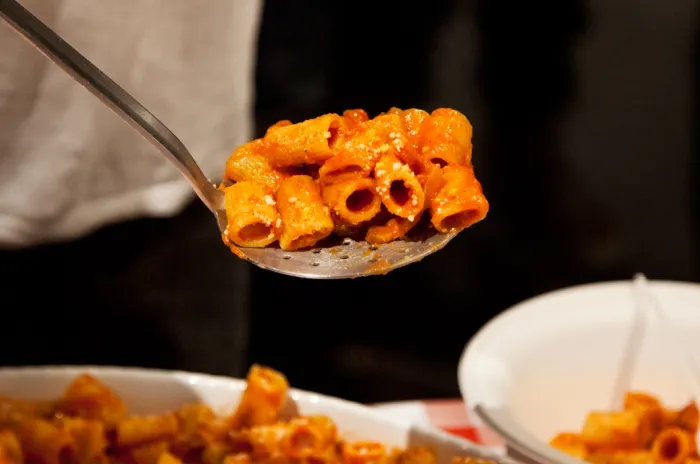
Esportazioni della pasta nazionale per quasi 4 miliardi. Paccheri, gnocchi e spaghetti sono tra i formati più cercati, mentre il ragù alla bolognese si conferma il condimento più amato
26 ottobre 2026 | 12:00
Economia
Il biologico fa furore negli Stati Uniti d'America: il 43% dei consumatori ha acquistato prodotti italiani
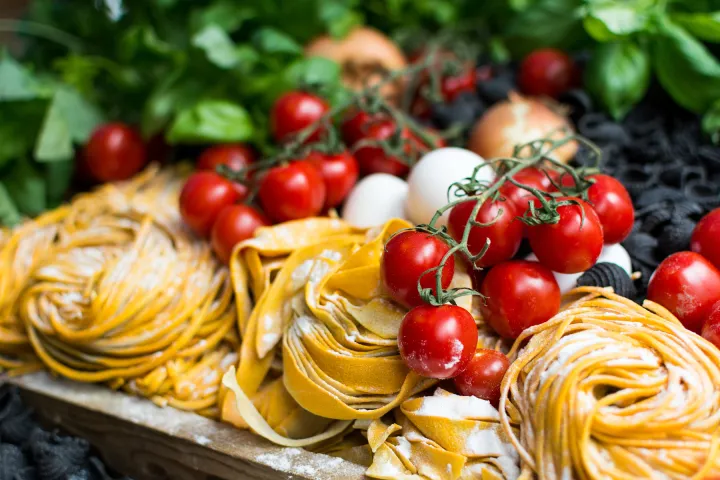
Gli Usa sono il primo mercato mondiale per il biologico, con 60,4 miliardi di euro di vendite. Secondo Nomisma, il 54% degli americani acquista bio almeno una volta alla settimana. L’Italia gode di un’elevata reputazione per qualità e sicurezza, ma per crescere deve migliorare visibilità, distribuzione e riconoscibilità dei prodotti
22 ottobre 2026 | 15:00
Economia
Ecco l’olio nuovo a Ragusa e Foggia: il prezzo dell’extravergine italiano rimbalza
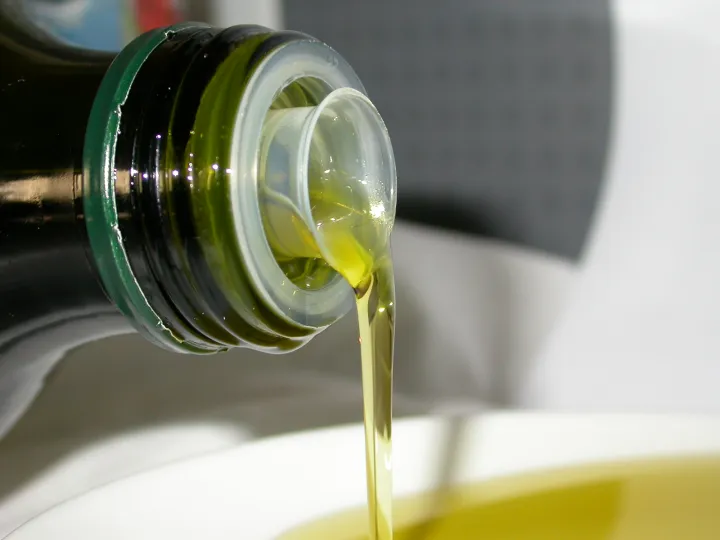
Le prime quotazioni di olio extravergine di oliva di nuova produzione in Puglia quotate 4,65 euro/kg, mentre il prezzo dell’olio vecchio resta intorno ai 4 euro/kg. In Spagna ancora lieve discesa dell’olio extravergine di oliva a 3,15 euro/kg, mentre stabili risultano vergine e lampante
20 ottobre 2026 | 15:00
Economia
Agli italiani piace la sostenibilità ma a rischio greenwashing sono 12 mila referenze nella GDO
Oltre 128 mila prodotti presenti nella grande distribuzione italiana riportano almeno un claim ambientale. Secondo la diciannovesima edizione dell’Osservatorio Immagino di GS1 Italy, il paniere vale più di 53,4 miliardi di euro
20 ottobre 2026 | 12:00
Economia
Le mani di BF sui servizi digitali per l'agricoltura
Operazione da 450 milioni di euro per l'acquisto totalitario di Diagram è un operatore di primo piano nello sviluppo di soluzioni tecnologiche, servizi digitali e piattaforme innovative per il settore agricolo e agroalimentare
20 ottobre 2026 | 08:55