Legislazione
IMU sui fabbricati strumentali all'uso agricolo: i chiarimenti del Ministero
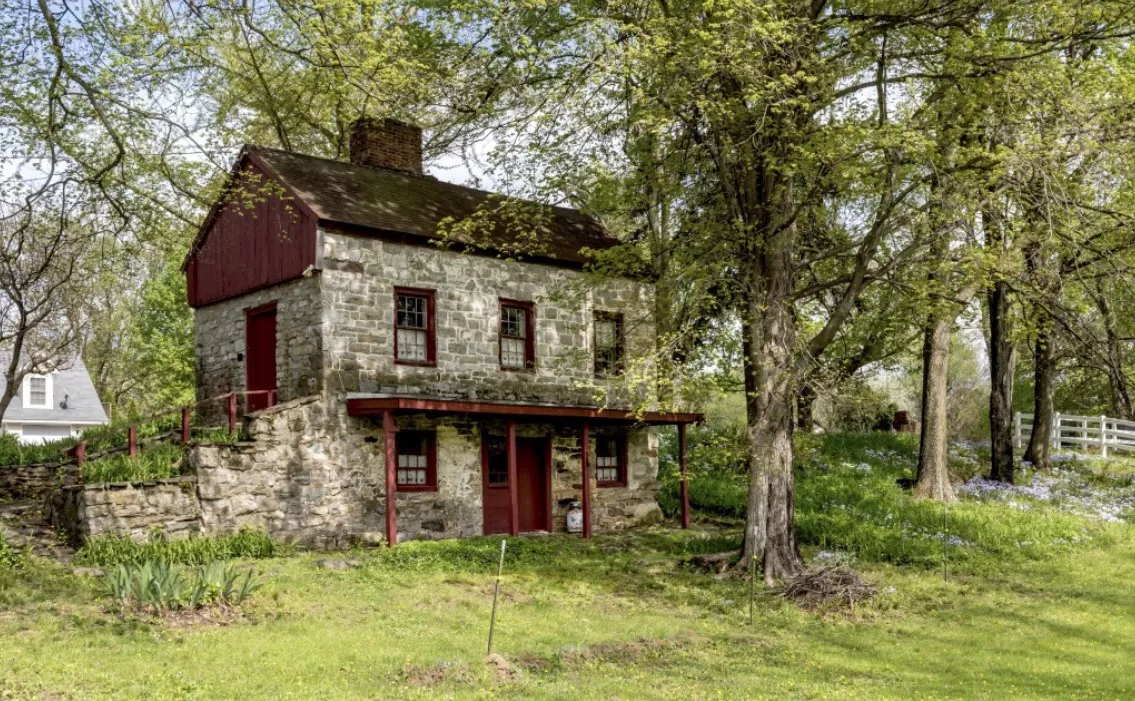
I chiarimenti del Ministero del'Economia circa i requisiti di ruralità per gli edifici rurali per ottenere l'applicazione dell'aliquota IMU ridotta a 0,1 ai sensi della legge 160 del 2019. Le illegittime pretese dei Comuni
28 novembre 2023 | R. T.
Alcuni comuni richiedono ulteriori requisiti rispetto a quanto normativamente previsto per l’applicazione dell’aliquota IMU ridotta pari allo 0,1 per cento (che i comuni stessi possono ridurre fino all’azzeramento) sui fabbricati rurali strumentali ai sensi dell’art. 1, comma 750 della legge n. 160 del 2019.
In particolare, i predetti enti richiedono la sussistenza della qualifica di coltivatore diretto o di imprenditore agricolo professionale di cui all’art. 1 del D. Lgs. 29 marzo 2004, n. 99 in capo al soggetto passivo IMU o all’utilizzatore dell’immobile, una specifica documentazione attestante lo svolgimento dell’attività agricola e, infine, disconoscono il contratto di comodato come titolo idoneo alla conduzione del fabbricato strumentale.
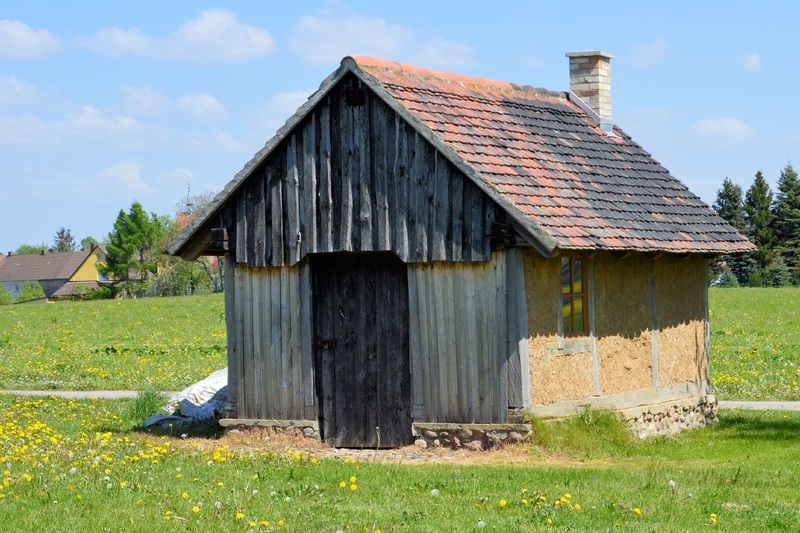 IMU sui fabbricati strumentali all'uso agricolo: i chiarimenti del Ministero
Il Dipartimento delle finanze del Ministero dell'Economia, con risoluzione 4/DF del 16 novembre 2023, ha chiarito alcune importanti questioni riguardanti la ruralità degli immobili rurali e quindi la loro assoggettabilità IMU:
Innanzitutto, si ritiene priva di fondamento la pretesa dei comuni circa la sussistenza della qualifica di coltivatore diretto o di imprenditore agricolo professionale di cui all’art. 1 del D. Lgs. n. 99 del 2004 in capo al soggetto passivo IMU o all’utilizzatore dell’immobile ai fini dell’applicazione della suddetta agevolazione, riservata ai fabbricati rurali strumentali.
Ed invero, la Corte di Cassazione con la sentenza 24 agosto 2021, n. 23386, tra le altre, ha ribadito l’orientamento ormai consolidato, secondo la quale l'identificazione della ruralità dei fabbricati oggetto del beneficio fiscale si correla esclusivamente al dato catastale, anche dopo la nuova procedura di annotazione negli atti catastali, prevista dall’art. 13, comma 14-bis, del D. L. n. 201 del 2011 per il riconoscimento del requisito di ruralità per gli immobili strumentali. Quest’ultima disposizione, secondo i
giudici di legittimità, rafforza l'orientamento esegetico già adottato dalle SS. UU. nel 20091, in quanto disciplina le modalità (di variazione-annotazione) attraverso le quali è possibile pervenire alla classificazione della ruralità dei fabbricati sulla base di “una procedura ad hoc che non avrebbe avuto ragion d'essere qualora la natura esonerativa della ruralità fosse dipesa dal solo fatto di essere gli immobili concretamente strumentali all'attività agricola, a prescindere dalla loro classificazione catastale conforme."
È bene, altresì, ricordare che il Dipartimento delle finanze ha avuto già modo di chiarire tale orientamento nei rilievi pubblicati nel proprio sito istituzionale2, in cui, a pag. 14 e seguente, si legge: “Rilievo (g) Si osserva che la disposizione regolamentare in disamina, nella parte in cui si riferisce alla necessaria esistenza in capo al "possessore/conduttore dell’immobile”, di un “reddito da lavoro derivante dallo svolgimento di attività agricola” e dei “requisiti di imprenditore agricolo professionale …” deve ritenersi in contrasto con l’art. 1, comma 750, della legge 27 dicembre 1019, n. 160. Detto comma … individua la nozione di fabbricati rurali ad uso strumentale rinviando unicamente al disposto di cui al comma 3-bis dell’art. 9 …, in materia di ruralità ai fini fiscali, cui pertanto occorre fare esclusivo riferimento al fine di delimitare il campo di applicazione dell’agevolazione tributaria di cui trattasi. La sussistenza di detto carattere è attestata, in particolare, dal classamento nella categoria catastale D/10 o dall’apposizione della relativa specifica annotazione”.
Tali considerazioni valgono a destituire di ogni fondamento, ai fini della sussistenza del carattere di ruralità, anche la richiesta da parte dei comuni di specifica documentazione attestante lo svolgimento dell’attività agricola. A questo proposito, si ricorda, pure, quanto deciso dalla Corte di Cassazione nella sentenza 24 marzo 2010, n. 7102 laddove ha affermato che “qualora un “fabbricato” sia stato catastalmente classificato come “rurale” (categoria ***** per le unità abitative, categoria ***** per gli immobili strumentali alle attività agricole) resta precluso ogni accertamento, in funzione della pretesa assoggettabilità ad ICI del fabbricato medesimo, che non sia connesso ad una specifica impugnazione della classificazione catastale riconosciuta nei riguardi dell’amministrazione competente”.
Alla stessa stregua va considerata anche la pretesa del comune di non ritenere il comodato titolo idoneo a dimostrare la sussistenza del requisito di ruralità, atteso che, per il riconoscimento della ruralità del fabbricato, è dirimente la sola risultanza catastale.
Potrebbero interessarti
Legislazione
Manovra 2027, 160 milioni per Agricoltura 4.0 e conferma esenzione Irpef
Previsti 160 milioni di euro nel biennio 2027-2028 per potenziare il credito d'imposta Agricoltura 4.0, la proroga dell'esenzione Irpef per gli agricoltori e un nuovo fondo da 100 milioni per il rinnovo sostenibile della flotta peschereccia italiana
01 novembre 2026 | 10:15
Legislazione
Le Regioni modificano il decreto DAO extravergine: tracciabilità estesa anche agli oli d'oliva esteri
Intesa tra gli assessori regionali all’Agricoltura e il ministro Lollobrigida sul documento di accompagnamento olivicolo. Confermati i tre giorni per le registrazioni sul SIAN, mentre arrivano nuovi obblighi per olive e oli comunitari ed extracomunitari. Restano dubbi operativi per la filiera, in attesa del manuale ICQRF
17 ottobre 2026 | 11:00
Legislazione
L’UE modifica i limiti degli steroli per gli oli di Koroneiki e Nocellara del Belice
La Commissione europea ha adottato una modifica delle norme di commercializzazione dell’olio di oliva per introdurre limiti specifici al contenuto totale di steroli degli extravergini monovarietali Koroneiki e Nocellara del Belice. Previsti anche obblighi di identificazione varietale in etichetta e nella documentazione commerciale
13 ottobre 2026 | 15:30
Legislazione
Prezzi minimi per i contratti di vendita dei prodotti agroalimentari basati sui costi di produzione
L'obiettivo della proposta di legge, approvata alla Camera e attualmente al Senato, vuole tutelare la redditività delle imprese agricole, prevedendo criteri che stabiliscano chiaramente quali siano i fattori che concorrono alla formazione del prezzo
09 ottobre 2026 | 09:00 | Marcello Ortenzi
Legislazione
La Corte UE respinge la richiesta polacca: via libera all'accordo commerciale UE-Mercosur
Per i giudici europei, la Polonia, che ha proposto il ricorso, non ha dimostrato l'esistenza di un danno grave e irreparabile per gli agricoltori europei. Resta l'applicazione provvisoria dell'intesa commerciale UE-Mercosur
30 settembre 2026 | 13:00
Legislazione
Greenwashing, da oggi cambiano le regole: stop ai claim ambientali senza prove
Dal 27 settembre entra in applicazione in Italia il nuovo regime introdotto dal D.Lgs. 30/2026, che recepisce la direttiva europea 2024/825. Non basta più definirsi “green”, “sostenibili” o “climate friendly”: le dichiarazioni dovranno essere specifiche, verificabili e non fuorvianti
28 settembre 2026 | 10:00