La voce dell'agronomo
Continua crescere il coefficiente di rivalutazione dei montanti per le pensioni
Per il quinto anno consecutivo il coefficiente di rivalutazione dei montanti individuali continua a crescere - pur in un contesto economico caratterizzato da un Prodotto Interno Lordo (PIL) non certo esaltante - grazie al meccanismo previsto dalla legge Dini sulle pensioni
02 novembre 2026 | 16:00 | Roberto Accossu
Una buona notizia per i liberi professionisti iscritti agli Enti di previdenza: il 2027 avrà un coefficiente di rivalutazione dei montanti ancora più elevato di quanto previsto. Occorre infatti risalire al 1996 per avere degli analoghi coefficienti.
Con la nota Protocollo Generale 2582754/26 del 16 ottobre 2016 P 01, l’ISTAT ha comunicato al Ministero del Lavoro e delle Politiche Sociali e alla Direzione Generale per le politiche previdenziali e assicurative - Divisione V - il tasso annuo di capitalizzazione per la rivalutazione dei montanti contributivi relativamente all’anno 2026.
La nota ISTAT riporta: “Ai sensi dell’art. 1, comma 9, della Legge n. 335 del 8 agosto 1995 e del Decreto legislativo 30 aprile 1997, n. 180 e con riferimento alla comunicazione di cui alla nota prot. SP/561.12 del 23 maggio 2012, si comunica il valore del tasso annuo di capitalizzazione ai fini della rivalutazione dei montanti contributivi relativamente all’anno 2026.
Il tasso medio annuo composto di variazione del prodotto interno lordo nominale, nei cinque anni precedenti il 2026, risulta pari a 0,063359 e, pertanto, il coefficiente di rivalutazione è pari a 1,063359.”.
Per il quinto anno consecutivo il coefficiente di rivalutazione dei montanti individuali continua a crescere - pur in un contesto economico caratterizzato da un Prodotto Interno Lordo (PIL) non certo esaltante - grazie al meccanismo previsto dalla legge Dini sulle pensioni.
L’automatismo previsto dalla riforma Dini, che per anni ha determinato per gli iscritti alle Casse di Previdenza dei rendimenti estremamente bassi o addirittura nulli (anno 2015 - 2021), produce ora dei coefficienti di rivalutazione particolarmente elevati, come si può osservare dalla progressione dei coefficienti di rivalutazione dei montanti, di seguito riportata, applicati negli ultimi 5 anni:
- anno 2021 0,9756 %
- anno 2022 2,3082 %
- anno 2023 3,6622 %
- anno 2024 4,0445 %
- anno 2026 6,3359 %
E’ importante sottolineare che il coefficiente di rivalutazione dei montanti, pari al 6,3359% si applica, con decorrenza dal 1° gennaio 2027, solo sul montante contributivo accumulato al 31 dicembre 2025.
Sui contributi previdenziali versati nell’anno 2026 non si applica la rivalutazione del 6,3359 %.
Rendimenti così elevati non trovano riscontro in nessuna nuova emissione di titoli di stato poliennali (BTP) italiani o esteri i cui rendimenti lordi sono compresi tra il 4.00% è il 5,00 %.
Con il sistema contributivo, oltre al montante, occorre considerare anche l’età in cui si va in pensione, perché quest’ultima influisce, considerevolmente, sull’assegno pensionistico.
Infatti, il montante individuale viene moltiplicato per il coefficiente di trasformazione, corrispondente all’età del richiedente la pensione.
Più elevata è l’età in cui si va in pensione più elevato sarà il coefficiente di trasformazione e conseguentemente più alta sarà la pensione, come evidenziato dal Decreto Direttoriale del 16 ottobre 2026, pubblicato dal Ministero del Lavoro di concerto con il Ministero dell’Economia e delle Finanze, che riporta i coefficienti di trasformazione dei montanti contributivi per chi andrà in pensione nel biennio compreso tra il 1°gennaio 2027 e il 31 dicembre 2028.
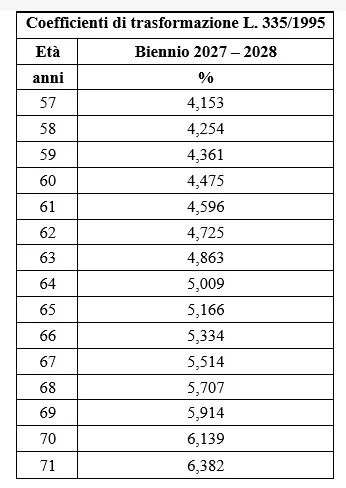
Dall’introduzione della legge Dini (1995) è l’ottava volta che viene aggiornato il coefficiente di trasformazione.
La prima revisione fu effettuata nel 2010, successivamente con cadenza triennale, negli anni 2013, 2016 e 2019, poi con cadenza biennale nel 2021, nel 2023 e nel 2025.
E’ bene ricordare che tutti gli aggiornamenti dei coefficienti di trasformazione, ad eccezione del biennio 2023-2024 - in cui si è avuta una diminuzione dell’aspettativa di vita dovuta agli effetti della pandemia da COVID-19, che determinò un aumento dei valori dei coefficienti di trasformazione - sono stati negativi per l’aumento dell’aspettativa di vita.
La diminuzione dei coefficienti di trasformazione che si avrà nel biennio 2027 - 2028, in termini percentuali, rispetto ai valori del precedente biennio (2025 – 2026), viene riportata nella sottostante tabella.
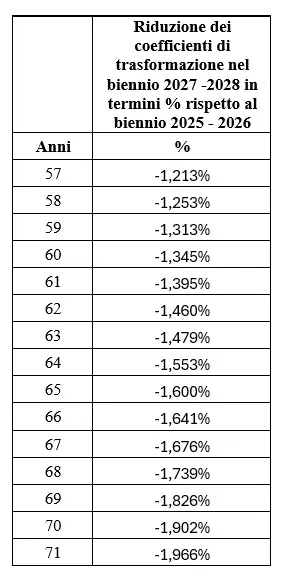
I nuovi coefficienti di trasformazione entreranno in vigore dal 1° gennaio 2027 e saranno applicati fino al 31 dicembre 2028.
L’adeguatezza delle future pensioni per gli iscritti agli Enti di previdenza, sia per quelli nati con il D.lgs 103/1996 che per quelli costituiti con il D.lgs 5091994, dipende dai contributi versati e, pertanto, è necessario valutare con attenzione l’entità dei versamenti che il libero professionista dovrà e/o potrà effettuare nei prossimi anni.
Infatti, i coefficienti di rivalutazione dei montanti nei prossimi 3 – 4 anni, se le attuali condizioni socio - economico rimarranno stabili, saranno più elevati rispetto ai rendimenti offerti dal mercato obbligazionario e dai titoli di stato.
E’ utile ricordare che, oltre ai versamenti obbligatori (contributo soggettivo), gli Enti di previdenza consentono ai propri iscritti di effettuare dei versamenti volontari, che possono eguagliare e superare l’intero reddito dichiarato dall’iscritto alla Cassa di previdenza.
Pertanto, i due provvedimenti emanati il 16 ottobre 2026, pur avendo riflessi diversi sul montante individuale e sulla pensione, rappresentano, per il libero professionista, degli utili strumenti per valutare se incrementare o meno il proprio montante individuale mediante una contribuzione superiore ai contributi minimi previsti per legge.
Un altro parametro che il libero professionista dovrà valutare è il tasso di sostituzione, che altro non è che il rapporto in termini percentuali tra l'importo del primo assegno percepito con la pensione e l'ultimo reddito percepito prima del pensionamento.
Se attentamente valutato, il tasso di sostituzione consente di conoscere anticipatamente, prima del pensionamento, se sarà possibile mantenere lo stesso tenore di vita precedente o meno.
Va ricordato che prima della Riforma Dini del 1995, il calcolo della pensione veniva effettuato con il sistema retributivo, che garantiva al pensionato un reddito pari all’80% degli ultimi redditi percepiti prima della cessazione della propria attività lavorativa, se aveva maturato 40 anni di contributi, garantendo il sistema retributivo un’aliquota del 2% per ogni anno di contributi versato.
Il sistema contributivo invece non mantiene un’aliquota fissa sugli anni di contribuzione ma calcola la pensione sulla base dei contributi effettivamente versati.
Per un libero professionista, i contributi versati al proprio Ente di previdenza nei primi anni di vita lavorativa sono generalmente modesti, pertanto, anche nel caso in cui il professionista versi importi elevati negli ultimi anni di vita lavorativa, il tasso di sostituzione sarà molto più basso rispetto agli ultimi redditi.
Tanto che per il libero professionista si prospettano dei tassi di sostituzione che variano tra il 20% ed il 30% nei casi più favorevoli.
Potrebbero interessarti
La voce dell'agronomo
Cassa di previdenza agronomi, geologi, chimici e attuari: utile oltre i 18 milioni, ma continua il calo degli iscritti attivi

Il primo bilancio approvato dopo il rinnovo degli organi dell'Ente di previdenza pluricategoriale evidenzia una crescita del patrimonio netto del 66,5% nell'ultimo decennio. A fronte della solidità economico-finanziaria, emerge però una criticità strutturale: diminuiscono gli iscritti attivi, aumentano i pensionati
07 agosto 2026 | 11:00 | Roberto Accossu
La voce dell'agronomo
I liberi professionisti italiani guardano alla loro pensione: come aumentare i montanti individuali?
Il libero professionista, prima di andare in pensione, dovrà considerare, il proprio tasso di sostituzione, ossia il rapporto percentuale tra la prima annualità completa della pensione e l'ultimo reddito annuo precedente al pensionamento. E se è troppo basso?
25 febbraio 2026 | 15:00 | Roberto Accossu
La voce dell'agronomo
Pensioni più alte per i liberi professionisti italiani
Dopo quasi sei anni di rendimenti estremamente bassi o addirittura nulli ora la riforma Dini produce per i liberi professionisti italiani dei coefficienti di rivalutazione pensionistici particolarmente elevati. E' tempo di scelte
25 novembre 2025 | 14:00 | Roberto Accossu
La voce dell'agronomo
Agronomi e forestali, geologi, chimici e attuari: finalmente incrementano i montanti pensionistici individuali
Era da vent’anni che non si avevano valori così favorevoli per i montanti individuali degli iscritti all'Epap. L’incremento incide però, negativamente, sul Patrimonio Netto dell’Ente di previdenza. E la sostenibilità a lungo termine?
08 agosto 2025 | 12:00 | Roberto Accossu
La voce dell'agronomo
Il regalo di Natale per Dottori Agronomi e Forestali: coefficiente di rivalutazione più alto, pensioni più basse
In chiaroscuro il regalo che l'Epap ha voluto fare ai propri iscritti per Natale. Agronomi, geologi, chimici e attuati si vedranno rivalutare meglio il montante pensionistico ma i conti dell'Ente traballo e le pensioni saranno comunque più basse
06 dicembre 2024 | 10:00 | Roberto Accossu
La voce dell'agronomo
Il futuro pensionistico degli agronomi e forestali è già a rischio

I conti della cassa previdenziale Epap, dove confluiscono anche geologi, chimici e attuari, evidenziano un calo preoccupante, in una logica di medio-lungo periodo, del patrimonio netto
30 agosto 2024 | Roberto Accossu