Economia
LA LEGGE FINANZIARIA PER IL SETTORE AGRICOLO
Si tratta per lo più di rinnovi delle agevolazioni di cui il settore già godeva. Tre le misure innovative lo stanziamento per il 2005 di cinquanta milioni di euro per le assicurazioni contro le calamità naturali. Emanata anche una circolare esplicativa dell’Agenzia delle Entrate sulla riduzione dell’Irpef
22 gennaio 2005 | Graziano Alderighi
Disposizioni in materia di assicurazioni contro i rischi in agricoltura a seguito di calamità naturali
L’obiettivo è di favorire e promuovere l’accesso all’assicurazione contro i danni derivanti da calamità naturali in agricoltura. Le risorse finanziarie vengono trasferite all’interno del Fondo di solidarietà nazionale, prevedendo uno stanziamento di 50 milioni di euro per ciascuno degli anni 2005-2006 dagli interventi compensativi e di ripristino (di cui all’art.1, co.3, lett. b) e c), del D.lgs. n.102/2004) agli incentivi per la stipula di contratti assicurativi (di cui all’art.1, co.3, lett. a), del D.lgs. n.102/2004), mediante la modifica delle rispettive autorizzazioni di spesa riportate all’articolo.
La finalità è quella di promuovere lo sviluppo del sistema assicurativo in modo da sostituire gradualmente l’intervento dello Stato, volto finora a rifondere i danni subiti, con un intervento assicurativo incentivato e garantito dallo Stato. Verranno quindi maggiormente incentivati gli agricoltori nella stipula di polizze assicurative, che saranno sempre più multirischio, e le stesse compagnie assicuratrici attraverso la garanzia dello Stato per la loro riassicurazione.
Trattamento fiscale delle società cooperative a mutualità prevalente
Viene assoggettata a tassazione una quota degli utili destinati a riserve indivisibili, determinata come segue:
- nella misura del 20% per le cooperative agricole e loro consorzi, di cui al decreto legislativo 18 maggio 2001, n. 228 (legge di orientamento agricola), e per le cooperative della piccola pesca e loro consorzi;
- nella misura del 30% per le altre cooperative e loro consorzi.
È anche disposto che sulla quota del 20% degli utili delle cooperative agricole e loro consorzi e della piccola pesca e loro consorzi, destinati a riserve indivisibili non si applicano neppure le agevolazioni fiscali del D.P.R. 29 settembre 1973, n. 601, consistenti nell’esenzione dalle imposte sui redditi.
Regime speciale IVA per il settore agricolo
È stato prorogato all’anno 2005 l’applicazione del regime speciale ai produttori con volume di affari superiore a 20.658,28 euro (40 milioni di lire), spostando di conseguenza, al 1° gennaio 2006 l’applicazione del regime ordinario per tali soggetti.
Prorogato, inoltre, anche per il 2005, l’applicazione dell’IVA alle cessioni di prodotti agricoli e ittici con le aliquote proprie dei singoli prodotti, ferma restando la detrazione sulla base delle percentuali di compensazione. Per i passaggi dei suddetti prodotti agli enti, alle cooperative e agli altri organismi associativi che si avvalgono del regime speciale, effettuati da parte di produttori agricoli, soci o associati che applicano lo stesso regime, l'imposta si applica con le aliquote corrispondenti alle percentuali di compensazione.
Prorogato infine all’anno 2005 il regime speciale anche per le imprese che esercitano contemporaneamente più attività .
Agevolazioni per manutenzione e salvaguardia dei boschi
Prorogato al 31 dicembre 2005 il termine per usufruire della detrazione IRPEF per gli interventi di manutenzione e salvaguardia dei boschi. L’agevolazione consente di detrarre ai fini delle imposte dirette il 36% delle spese sostenute per la realizzazione di opere tese a proteggere il territorio boschivo. Il beneficio della detrazione IRPEF è stato introdotto dall’articolo 9, comma 6, della legge finanziaria per il 2002 (legge n. 448/2001), ai sensi del quale le disposizioni in materia di detrazione IRPEF sulle spese di ristrutturazioni previste dall’articolo 1 della legge n. 449/1997 possono essere applicate, ai fini di tutela ambientale e di difesa del territorio e del suolo dai rischi di dissesto idrogeologico, anche alle spese sostenute per la manutenzione e salvaguardia dei boschi. Tale misura è stata prorogata sia per il 2003 che per il 2004. La proroga è finalizzata ad “esigenze di tutela ambientale e di difesa del territorio e del suolo dai rischi da dissesto idrogeologicoâ€.
Aliquota IRAP nel settore agricolo e della pesca
Il comma 34 dell’articolo 36, modifica l’art. 45, comma 1, del D.Lgs. n. 446 del 1997, fissando anche per il 2004 all’1,9%, anziché al 3,75%, l’aliquota dell’imposta regionale sulle attività produttive (IRAP), relativamente ai soggetti operanti nel settore agricolo e della pesca. La finanziaria stabilisce inoltre che, per il periodo d’imposta 2005, l’aliquota è pari al 3,75%.
Formazione e arrotondamento della proprietà contadina
Il comma 35 dell’articolo 36 proroga al 31 dicembre 2005 il termine per le agevolazioni fiscali previste per la formazione e l’arrotondamento della proprietà contadina, già prorogate, da ultimo, al 31 dicembre 2004 dall’art. 2, comma 3, della legge n. 350 del 2003 (finanziaria 2004).
Le agevolazioni fiscali per la formazione e l’arrotondamento della piccola proprietà contadina sono dettate dalla legge 6 agosto 1954, n. 604 (e successive modifiche e integrazioni) e consistono nell’esenzione dall’imposta di bollo e nella riduzione delle imposte ipotecarie e di registro applicabili agli atti di compravendita, permuta, affitto, concessione in enfiteusi, ecc. posti in essere per la formazione e l’arrotondamento della proprietà contadina.
Le nuove aliquote fiscali
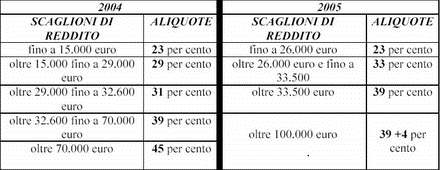
In particolare, il comma 350 introduce, rispetto al sistema a tre aliquote fissato per l'imposta sul reddito, un contributo di solidarietà . Tale contributo è pari al 4% e viene applicato sulla parte di reddito imponibile eccedente l'importo di 100.000 euro. Allo stesso si applicano le disposizioni in materia di dichiarazione, versamento, accertamento, riscossione e contenzioso, relative alle imposte sui redditi.
Le nuove disposizioni chiariscono, con riferimento all'obbligo di effettuare la ritenuta d'acconto sugli emolumenti arretrati, che nella determinazione del reddito del biennio precedente il sostituto d'imposta deve tener conto della deduzione per assicurare la progressività dell'imposizione (cd. no tax area) e di quella per oneri di famiglia.
In coerenza con l'obiettivo di impedire che le nuove disposizioni possano in alcun modo comportare un aumento della tassazione, al comma 352 viene confermata l'applicazione della clausola di salvaguardia, diretta ad assicurare che il nuovo sistema non comporti per i contribuenti il pagamento di una maggiore imposta rispetto a quella che sarebbe stata dovuta sulla base delle norme in vigore nel 2002. Peraltro, la medesima disposizione consente ai contribuenti la possibilità di applicare le disposizioni in vigore nel 2004 (ossia quelle di cui al primo modulo di riforma dell'IRPEF), se più favorevoli.
Fonti: Ismea e Agenzia delle Entrate
Potrebbero interessarti
Economia
In ripresa il mercato dell’olio di oliva in Spagna mentre crolla in Italia
Situazione drammatica in Italia dove il prezzo dell’olio di oliva a Foggia crolla del 9,6% in una sola settimana. Cali significativi anche a Bari, con il prezzo minimo a 4,7 euro/kg, ma anche in Sicilia a 6,15 euro/kg. Inversione di tendenza in Spagna, specie su lampante e vergine di oliva che fanno uno scatto di 10 centesimi
17 novembre 2026 | 16:55
Economia
Solo 183 imprese italiane dell'olio d'oliva superano il milione di euro di fatturato: Bari concentra oltre un quinto del totale
La Puglia si conferma il principale polo imprenditoriale del comparto oleario. Bari guida la classifica nazionale. Le prime tre province pugliesi, Bari, Barletta-Andria-Trani e Brindisi, rappresentano complessivamente il 34,4% delle imprese italiane che superano questa soglia
16 novembre 2026 | 11:00
Economia
Cina, il biologico vale 15,5 miliardi di euro: il 66% dei consumatori acquista prodotti bio
Il mercato cinese del biologico è il terzo al mondo e registra una crescita dell’82% in cinque anni. Salute e sicurezza alimentare sono i principali driver d’acquisto. Il 23% dei consumatori ha già acquistato prodotti Bio Made in Italy, mentre il 47% prevede di aumentarne gli acquisti nei prossimi 2-3 anni
14 novembre 2026 | 12:00
Economia
Vendere l'olio exravergine di oliva da farsi può costare caro agli olivicoltori: persi 10 milioni di euro in dieci campagne
Un’indagine condotta su 530 operazioni commerciali e 69.631 tonnellate di olio extravergine di oliva evidenzia uno svantaggio medio di 21,5 euro ogni 100 kg per chi vende prima della consegna. Nelle campagne di maggiore scarsità la penalizzazione è arrivata a 109,4 euro per 100 kg
12 novembre 2026 | 16:00 | Vilar Juan
Economia
Agroalimentare italiano, un gigante da 89 miliardi: export record a 72,5 miliardi e leadership europea
Il Rapporto Ismea 2026 fotografa un settore solido e resiliente nonostante le tensioni geopolitiche e i dazi Usa. L'Italia è prima in Europa per valore aggiunto agricolo con 892 Indicazioni Geografiche. Lollobrigida: "Investire nel settore primario significa investire nel futuro dell'Italia"
12 novembre 2026 | 14:00
Economia
Frantoio Italia: 88.407 tonnellate di olio extravergine di oliva nazionale in giacenza
Lo stock italiano vola mentre il prezzo all'origine cede sotto il peso della produzione spagnola. Le scorte restano concentrate al Sud, con Bari e Perugia province chiave. Bio e DOP/IGP crescono a doppia cifra, ma la redditività della filiera è sotto pressione
11 novembre 2026 | 14:30