L'arca olearia
I consumi di olio extravergine di oliva crescono nel 2024 sugli scaffali dei supermercati italiani

Le vendite nella Distribuzione moderna di olio extravergine di oliva salgono dello 0,6% nel 2024, nonostante i prezzi elevati. I marchi leader, dietro le private label, sono Coricelli, Monini e Farchioni. Crollano le vendite di marchi storici come Carapelli, Bertolli, Filippo Berio e Sagra
03 febbraio 2025 | 11:00 | Alberto Grimelli
Il 2024 è un anno che merita di essere ricordano nella storia dell’olio di oliva in Italia poiché tante certezze sembrano esservi volatilizzate per far posto a molti nuovi dubbi.
Il prezzo medio dell’olio extravergine di oliva a scaffale nel 2024, secondo i più recenti dati Nielsen, è stato di 9,67 euro, in crescita del 30% sull’anno precedente, con una pressione promozionale del 50% (significa che una bottiglia su due venduta a scaffale era in offerta) contro il 64% dell’anno precedente e l'80% degli anni precedenti.
A questo aggiungiamo che le vendite di olio extravergine di oliva nel 2024 nella Distribuzione moderna sono cresciute dello 0,6%, diminuendo dell’1% se consideriamo il mercato italiano nella sua interezza. Maglia nera i discount dove le vendite sono scese di quasi il 10%.
Questi dati, nel loro complesso, ci indicano trend piuttosto chiari: l’olio extravergine di oliva si vende anche a prezzi elevati, nessun crollo dei consumi tanto paventato si è registrato nel 2024, e si vende anche se non è in offerta, ovvero con una riduzione significativa della pressione promozionale.
Si tratta di dati storici che dovrebbero far riflettere soprattutto i buyer della Grande Distribuzione dal tornare a vecchie politiche commerciali che potrebbero divenire insostenibili nel medio termine.
Interessante notare anche come sono variati i consumi nelle varie aree geografiche Nielsen, a cominciare dall’area 1 (Piemonte, Val d'Aosta, Liguria, Lombardia) in cui le vendite salgono del 3,2%, dall’area 2 (Trentino-Alto Adige, Veneto, Friuli-Venezia Giulia, Emilia-Romagna) in cui sono salite dell’1,7%, dall’area 3 (Toscana, Umbria, Marche, Lazio, Sardegna) in cui sono salite del 2,8% e infine dell’area 4 (Abruzzo, Molise, Puglia, Campania, Basilicata, Calabria, Sicilia) in cui invece sono calate del 7,1%. Per una lettura completa dei dati bisogna sapere che nella campagna olearia 2023/24 il sud Italia ha avuto una buona produzione, se non una produzione record, per cui i consumatori del sud (area 4) hanno probabilmente trovato occasioni di acquisto di olio extravergine di oliva in via diretta dal produttore a condizioni più vantaggiose rispetto alla Grande Distribuzione.
 Riassumendo:
- non c’è stato alcun crollo dei consumi che sono rimasti stabili o in lieve aumento
- l’aumento del prezzo del 30% non ha scoraggiato i consumatori italiani dal comprare olio extravergine di oliva
- le promozioni non sono determinanti per vendere olio extravergine di oliva a scaffale
Le sorprese non finiscono qui, perché il 2024 ha portato anche a uno sconvolgimento della geografia olearia dello scaffale dei supermercati.
I marchi leader dell'olio di oliva sugli scaffali dei supermercati italiani
Se eravate abituati a considerare i marchi toscani come i leader indiscussi del mercato vi dovete ricredere, proprio i brand Carapelli e Bertolli (proprietà la multinazionale anglo-iberica Deoleo) e Salov e Filippo Berio (proprietà la multinazionale cinese Salov) sono quelli che hanno perso più vendite a scaffale: addirittura il 31% Carapelli e Bertolli e il 20% Sagra e Filippo Berio.
Per dei re che cadono ci devono essere dei nuovi re che si affermano. I nuovi leader di mercato, al netto delle private label, in termini di volumi venduti sono Coricelli (+22%), Monini (+12%), Fachioni (-1,9%) e Costa d’Oro (+4,8%). Potremmo dire che l’Umbria dell’industria olearia ha scalzato la Toscana, affermandosi come primatista delle vendite e dell’apprezzamento dei consumatori.
Al di là delle cifre assolute, la quota di mercato rappresenta da sempre un elemento imprescindibile per il valore di un’azienda. Questo vale anche nel mondo oleario. Al netto delle private label, che complessivamente valgono quasi il 20% del mercato, chi domina è Coricelli con il 13%, seguita da Monini al 9,8% e Farchioni al 9,1%. Carapelli e Bertolli valgono ormai solo il 4,8% del mercato nazionale, Sagra e Filippo Berio solo il 3%.
Se non si tratta di un terremoto poco ci manca. Sembra quasi che il sentiment dei consumatori italiani, che verrà presentato a Roma al Ministero delle politiche agricole e della sovranità alimentare il 4 febbraio da Nomisma in occasione del lancio di SOL2EXPO, la manifestazione di Veronafiere dedicata all’olio di oliva e all’olivo, sarà l’ulteriore occasione per approfondire i desiderata del consumatore in un mercato che cambia molto in fretta.
Potrebbero interessarti
L'arca olearia
Export europeo di olio di oliva: prezzi, domanda e rischi geopolitici
Gli Stati Uniti assorbono oltre un terzo delle esportazioni europee di olio di oliva verso i Paesi extra Ue, ma la geografia commerciale è più articolata, con Brasile, Regno Unito, Australia e Canada tra le principali destinazioni. Spagna e Italia mostrano strategie commerciali e posizionamenti differenti: la prima è protagonista per volumi, la seconda conserva una maggiore valorizzazione unitaria. Dazi, tensioni commerciali, instabilità valutaria e rischi logistici possono modificare gli equilibri
13 novembre 2026 | 16:00
L'arca olearia
Meno acqua, più glucosio: cosa ci dice l'olivo su irrigazione, potassio e maturazione
Uno studio triennale ha analizzato come irrigazione e concimazione potassica influenzino il profilo zuccherino della polpa e i parametri fisico-chimici legati alla maturazione. La stagione conta più del trattamento, e la relazione tra colore dell'olio e contenuto di zuccheri non è stabile da un anno all'altro
13 novembre 2026 | 15:00
L'arca olearia
Ecco come rispondono le foglie dell'olivo all'attacco di batteri e funghi
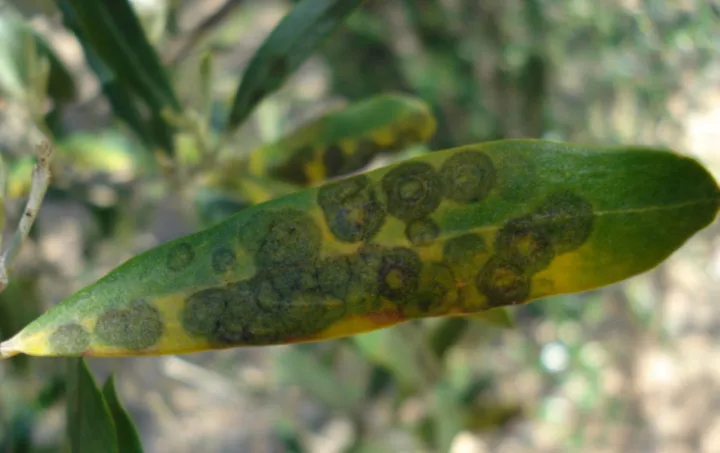
Zuccheri e triptofano guidano la risposta al batterio, gli amminoacidi dominano quella al fungo. L'oleuropeina resta il fenolo più abbondante, mentre la peroxidazione lipidica cambia solo dopo l'inoculazione batterica
13 novembre 2026 | 14:00
L'arca olearia
SPAD-502, una sentinella verde per l'azoto dell'olivo: la diagnosi è già possibile in campo
Il clorofillometro può sostituire, o anticipare, l'analisi fogliare per stimare lo stato nutrizionale azotato dell'olivo. Le letture comprese tra 88 e 130 unità SPAD corrispondono alla sufficienza nutrizionale, ma attenzione: valori troppo alti si associano a una resa in olio più bassa
13 novembre 2026 | 13:00
L'arca olearia
Raccoglitrici di olive: la geometria delle aste e la velocità di lavoro determinano i danni ai frutti
Quantificate le lesioni provocate dalle raccoglitrici di olive. La forma delle aste battenti, la loro velocità di rotazione e il grado di maturazione delle drupe condizionano l'entità dei danni meccanici. Ecco le condizioni operative più favorevoli per ridurre ammaccature e deterioramento
13 novembre 2026 | 11:00
L'arca olearia
Temperatura di gramolazione ed estrazione dell'olio, ecco il trucco per avere resa e qualità
Uno studio condotto su olive Frantoio in scala industriale dimostra che portare la pasta da 21°C a 27°C solo nell'ultima parte della gramolazione permette di ottenere rese e contenuto di polifenoli simili a quelle di una gramolazione costantemente a 27°C ma con un profilo aromatico più equilibrato e un minor rischio di note difettose
12 novembre 2026 | 13:00