L'arca olearia
Quali mercati europei offrono le maggiori opportunità per l'olio extravergine di oliva?
Nei primi undici mesi della campagna commerciale 2025/26 gli scambi intracomunitari di olio d’oliva raggiungono 895.800 tonnellate, con una flessione del 9,8% rispetto allo stesso periodo della stagione precedente. La crescita futura degli scambi europei potrebbe non arrivare necessariamente dai mercati mediterranei tradizionali
18 novembre 2026 | 13:00 | T N
Il mercato europeo dell'olio d'oliva continua a muovere quantitativi considerevoli, ma il confronto tra le ultime campagne evidenzia un andamento tutt'altro che lineare.
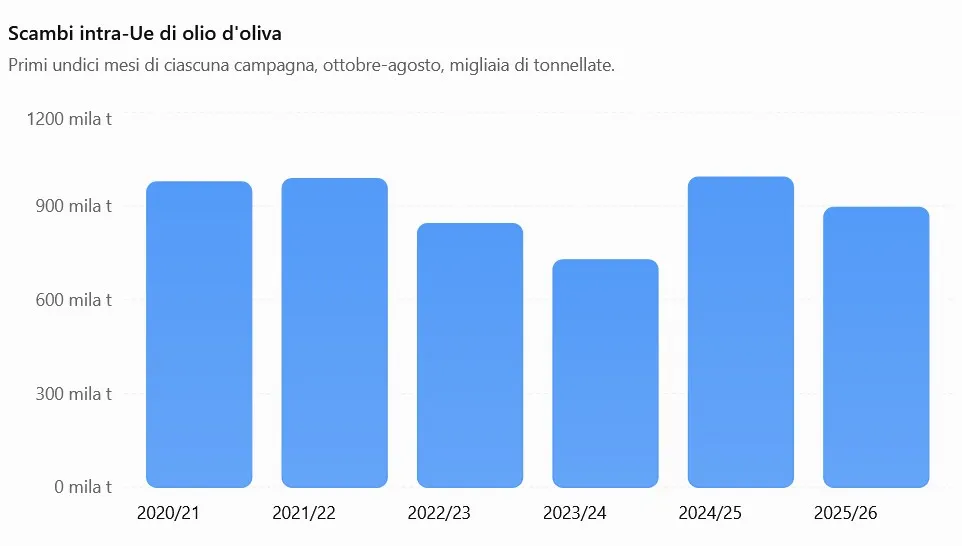
Secondo i dati contenuti nel database commerciale, riferiti al codice doganale 1509 (olio d'oliva e sue frazioni), nei primi undici mesi della campagna 2025/26, da ottobre ad agosto, gli scambi intracomunitari in uscita dai Paesi membri hanno raggiunto 895.808 tonnellate.
Il quantitativo è inferiore del 9,8% rispetto alle 992.824 tonnellate registrate nello stesso periodo della campagna 2024/25. Il confronto con le stagioni precedenti permette però di ridimensionare la portata della contrazione.
La media dei primi undici mesi delle cinque campagne precedenti, dal 2020/21 al 2024/25, si attesta infatti intorno a 906.300 tonnellate. L'attuale volume commerciale risulta quindi inferiore soltanto dell'1,1% rispetto a questo riferimento storico.
La serie storica mostra oscillazioni significative. Nel 2020/21 gli scambi avevano raggiunto 976.875 tonnellate, salendo a 988.030 nella stagione successiva. Nel 2022/23 erano scesi a 843.937 tonnellate, per poi toccare il minimo di 727.793 tonnellate nel 2023/24. La campagna 2024/25 aveva segnato una forte ripresa, riportando i volumi a quasi un milione di tonnellate.
La stagione in corso rappresenta dunque un ridimensionamento rispetto al picco precedente, ma non un crollo del commercio europeo. Piuttosto, il mercato sta tornando verso livelli più vicini alla propria media pluriennale.
Il dato più interessante è che la flessione dell'ultima campagna si inserisce in un mercato che aveva beneficiato della ripresa dei quantitativi disponibili dopo le difficoltà produttive delle stagioni precedenti. La diminuzione dei flussi commerciali rispetto al 2024/25 non deve quindi essere interpretata automaticamente come una riduzione strutturale della domanda europea: possono concorrere anche cambiamenti nella disponibilità di prodotto, nella composizione delle scorte e nelle strategie di approvvigionamento degli operatori.
La Spagna controlla quasi il 60% dell'offerta intracomunitaria
La geografia dei flussi commerciali conferma la posizione dominante della Spagna, che rappresenta il principale polo di approvvigionamento del mercato europeo.
Nei primi undici mesi della campagna 2025/26 le esportazioni spagnole verso gli altri Paesi dell'Unione hanno raggiunto 531.966 tonnellate, pari al 59,4% del totale degli scambi intra-Ue.
Il risultato è inferiore del 6,2% rispetto alle 567.297 tonnellate della campagna precedente, ma supera del 5,8% la media quinquennale, pari a circa 502.670 tonnellate. La Spagna mantiene quindi una posizione commerciale particolarmente solida, nonostante la contrazione registrata nell'ultima stagione.
Al secondo posto si colloca il Portogallo, con 135.014 tonnellate e una quota del 15,1%. Il dato evidenzia una flessione del 15,5% rispetto alla campagna precedente e del 4,2% rispetto alla media degli ultimi cinque anni.
La Grecia occupa la terza posizione, con 107.578 tonnellate, pari al 12% del commercio intra-Ue. Per il Paese ellenico la contrazione è più marcata: -18,3% rispetto al 2024/25 e -18,6% rispetto alla media quinquennale.
L'Italia si colloca al quarto posto tra i principali esportatori intracomunitari, con 100.664 tonnellate e una quota dell'11,2%. Anche in questo caso si registra una diminuzione, pari al 10,2% su base annua e al 6,6% rispetto alla media quinquennale.
Il confronto mette in evidenza una caratteristica strutturale del commercio europeo: Spagna, Portogallo, Grecia e Italia concentrano insieme il 97,7% dei flussi commerciali in uscita dai Paesi membri. La Spagna, da sola, rappresenta quasi tre quinti dell'offerta.
La concentrazione è ancora più evidente se si considera che il volume spagnolo è quasi quattro volte quello italiano e quasi cinque volte quello greco.
I mercati europei di sbocco: Francia, Spagna, Portogallo e Germania guidano la domanda
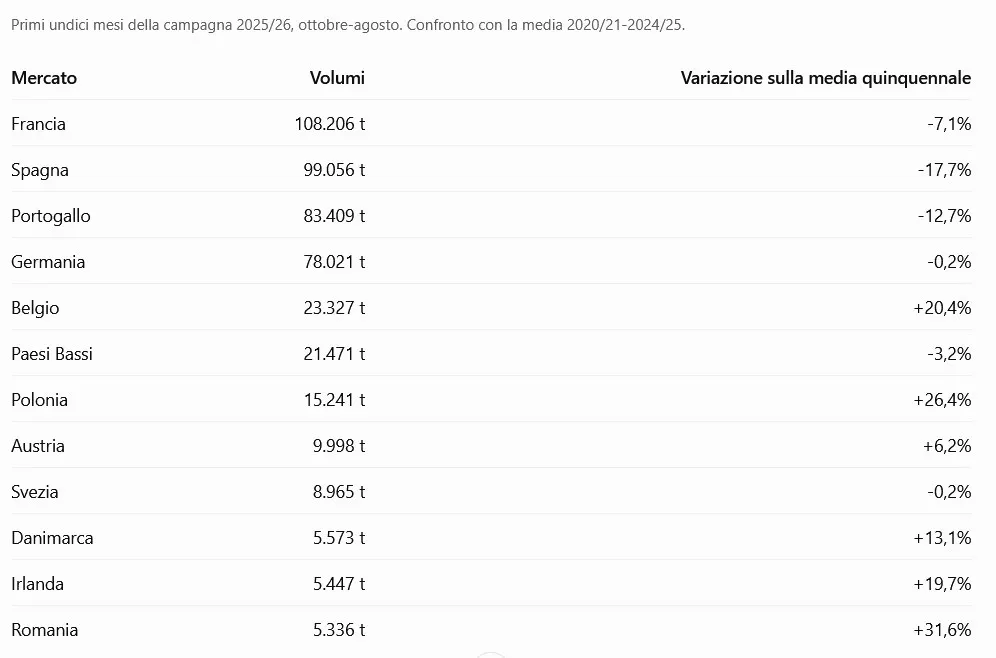
Escludendo l'Italia, che rappresenta un caso particolare per dimensioni e funzione di hub commerciale, il principale mercato europeo di destinazione dell'olio d'oliva è la Francia.
Nei primi undici mesi della campagna 2025/26 gli scambi intracomunitari diretti verso il mercato francese hanno raggiunto 108.206 tonnellate, pari al 12,1% del totale comunitario. Il quantitativo è sostanzialmente stabile rispetto alla campagna precedente (-0,5%), ma risulta inferiore del 7,1% alla media degli ultimi cinque anni.
La Francia rimane quindi un mercato di grande importanza, ma senza evidenziare una crescita significativa dei volumi acquistati. La sua capacità di assorbimento resta elevata, anche se gli approvvigionamenti mostrano una certa stabilizzazione.
Al secondo posto si trova la Spagna, con 99.056 tonnellate. È un dato particolarmente interessante perché il Paese è contemporaneamente il principale esportatore europeo e un importante mercato di destinazione dei flussi intracomunitari.
Gli acquisti spagnoli dagli altri Paesi Ue sono però diminuiti del 24,6% rispetto alla campagna precedente e del 17,7% rispetto alla media quinquennale. Si tratta della contrazione più importante tra i quattro principali mercati europei non italiani.
Questa dinamica suggerisce una maggiore capacità di approvvigionamento attraverso la produzione nazionale, ma anche una possibile riduzione delle necessità di ricorso al prodotto proveniente dagli altri Stati membri.
Il Portogallo occupa la terza posizione, con 83.409 tonnellate. Anche in questo caso il trend è negativo: -14,2% rispetto al 2024/25 e -12,7% rispetto alla media quinquennale. La diminuzione evidenzia un ridimensionamento degli acquisti intracomunitari, in un mercato che dispone di una produzione nazionale significativa e di una forte integrazione commerciale con la Spagna.
La Germania si colloca al quarto posto, con 78.021 tonnellate. È probabilmente il mercato più interessante sotto il profilo della stabilità: gli acquisti sono diminuiti soltanto del 4,5% rispetto alla campagna precedente e risultano praticamente identici alla media quinquennale (-0,2%).
La Germania rappresenta quindi uno sbocco commerciale consolidato, con una domanda che appare meno volatile rispetto a quella dei grandi Paesi produttori mediterranei.
Belgio e Polonia: mercati interessanti per la crescita
Dietro i quattro principali mercati si trovano alcuni Paesi che meritano particolare attenzione per l'evoluzione degli acquisti.
Il Belgio ha importato 23.327 tonnellate, con un volume sostanzialmente stabile rispetto alla campagna precedente (-1,6%), ma superiore del 20,4% alla media degli ultimi cinque anni. È uno dei risultati più interessanti perché segnala un consolidamento della domanda su livelli superiori a quelli storici.
I Paesi Bassi hanno raggiunto 21.471 tonnellate, con una crescita annuale dell'1%, ma un quantitativo ancora inferiore del 3,2% alla media quinquennale. Il mercato appare quindi relativamente stabile.
La Polonia, con 15.241 tonnellate, mostra invece una dinamica decisamente positiva. Gli acquisti sono aumentati del 10,7% rispetto alla campagna precedente e del 26,4% rispetto alla media quinquennale. È uno dei mercati europei con la crescita più interessante, sia in termini assoluti sia in rapporto alla propria storia commerciale.
Anche l'Austria presenta un andamento positivo nel confronto storico, con 9.998 tonnellate, il 6,2% sopra la media quinquennale, nonostante una diminuzione del 4,7% rispetto alla stagione precedente.
La Svezia si mantiene sostanzialmente stabile, con 8.965 tonnellate, mentre Danimarca e Irlanda mostrano risultati più dinamici.
L'Irlanda, in particolare, raggiunge 5.447 tonnellate, il 19,7% sopra la media quinquennale. La Danimarca arriva a 5.573 tonnellate, con un incremento del 13,1% rispetto allo stesso riferimento.
La Polonia e la Romania anticipano una nuova geografia dei consumi
Tra i mercati di dimensioni più contenute emergono anche Romania e Cipro.
La Romania ha raggiunto 5.336 tonnellate, con una crescita del 14,5% rispetto alla campagna precedente e del 31,6% rispetto alla media quinquennale.
Cipro, pur con quantitativi molto più limitati, registra un incremento del 40,9% rispetto alla media storica, arrivando a circa 1.500 tonnellate.
Questi risultati suggeriscono che la geografia della domanda europea non è immutabile. Accanto ai mercati tradizionali, si stanno consolidando destinazioni commerciali che, pur partendo da volumi relativamente contenuti, mostrano una crescente capacità di assorbimento.
Per gli operatori italiani, spagnoli e greci, la Polonia, la Romania e il Belgio rappresentano quindi mercati da monitorare, soprattutto nell'ottica della diversificazione commerciale.
Quali mercati offrono le maggiori opportunità?
Il quadro complessivo evidenzia tre situazioni differenti.
La prima riguarda i grandi mercati mediterranei, Francia, Spagna e Portogallo, che assorbono complessivamente circa 291.000 tonnellate. Sono mercati importanti, ma tutti e tre mostrano quantitativi inferiori alla media quinquennale. La Germania, invece, conserva volumi molto significativi e una domanda particolarmente stabile.
La seconda riguarda Belgio, Polonia e Austria, che presentano livelli di acquisto superiori alla media storica. In particolare, la Polonia si distingue per una crescita sia annuale sia strutturale, mentre il Belgio mostra un consolidamento dei consumi su livelli superiori al passato.
La terza riguarda i mercati emergenti dell'Europa centro-orientale, come Romania e alcuni Paesi baltici, dove gli acquisti rimangono quantitativamente limitati ma mostrano segnali di espansione.
La conclusione commerciale è che la crescita futura degli scambi europei potrebbe non arrivare necessariamente dai mercati mediterranei tradizionali. Francia, Spagna e Portogallo rimangono destinazioni fondamentali per dimensione, ma la Germania rappresenta il mercato più stabile e alcuni Paesi dell'Europa centro-orientale offrono segnali di sviluppo interessanti. Per le imprese olearie, la diversificazione geografica diventa quindi una leva competitiva importante.
Potrebbero interessarti
L'arca olearia
Cocciniglia mezzo grano di pepe dell’olivo, un acaro predatore per contrastare Saissetia oleae
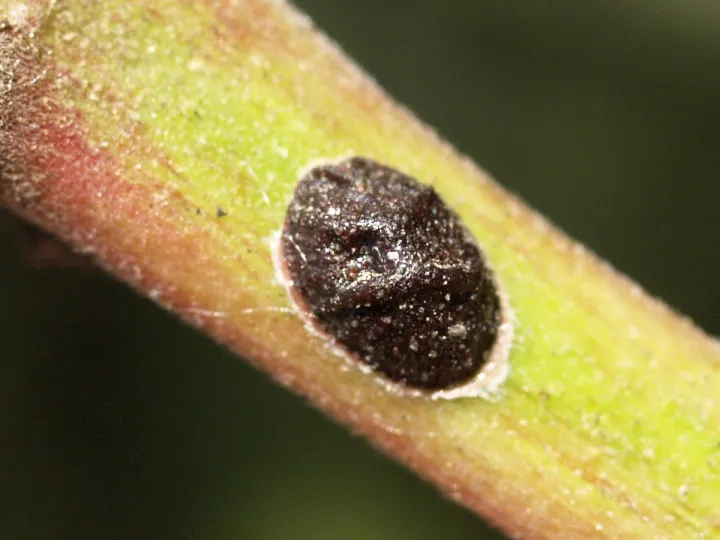
L’acaro fitoseide Amblyseius swirskii dimostra una significativa capacità di contenere le popolazioni di cocciniglia mezzo grano di pepe, agendo sia sulle uova sia sulle forme giovanili. Nuove prospettive per la difesa biologica e integrata dell’oliveto
18 novembre 2026 | 11:00
L'arca olearia
Irrigazione e olivicoltura intensiva: più olio, ma a quale costo idrico?
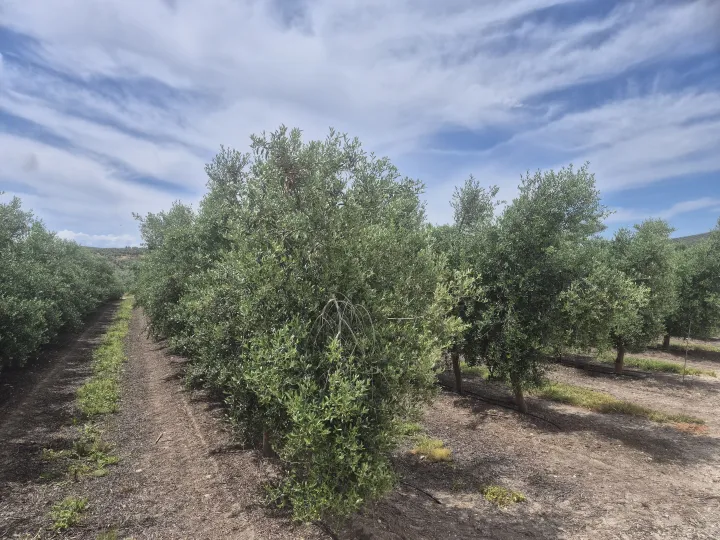
Uno studio decennale su 6.000 ettari di Arbequina svela come l'irrigazione cambi la fisiologia del frutto, le esigenze del frantoio e l'impronta idrica del prodotto finale
17 novembre 2026 | 14:00
L'arca olearia
L'influenza del clima su acidi grassi, polifenoli e pigmenti dell'olio extravergine di oliva
Temperature elevate in autunno, piogge concentrate e umidità in aumento ridisegnano il profilo chimico e sensoriale dell'olio. La temperatura media spiega da sola quasi il 58% della variabilità di acidi grassi monoinsaturi, polinsaturi e α-tocoferolo
16 novembre 2026 | 16:00
L'arca olearia
L’olio italiano non c’è ma il prezzo scende: chi specula ai danni dell’olivicoltura nazionale?
La produzione italiana ferma a 82 mila tonnellate, quella pugliese a poco più di 11 mila tonnellate. Eppure c’è chi sogna la quotazione dell’olio extravergine di oliva nazionale a 3,8 euro/kg, praticamente 50 centesimi in più rispetto a quella spagnola. Meglio che certa gente smetta di imbottigliare l’olio di oliva italiano
16 novembre 2026 | 13:00 | Alberto Grimelli
L'arca olearia
Identikit chimico dell'olio toscano: l'intelligenza artificiale smaschera i falsi d'origine
L'integrazione di tre piattaforme analitiche con algoritmi di machine learning può identificare con circa l'80% di accuratezza la provenienza geografica di un olio extravergine toscano, distinguendo i segnali biologici da quelli introdotti dal frantoio
15 novembre 2026 | 11:00
L'arca olearia
Alta pressione, la scorciatoia hi-tech che toglie l'amaro alle olive da tavola
Un pretrattamento a 250 MPa per 5 minuti può ridurre l'oleuropeina dell'80% in poche ore e dimezzare i tempi di fermentazione, limitando il ricorso alla soda caustica e ai suoi reflui. Una tecnologia matura per l'industria, ma da valutare sui costi di investimento
15 novembre 2026 | 09:00