
L'arca olearia
Attese, speranze e aspettative della nuova campagna olearia viste con gli occhi di un uomo di marketing

Dopo gli allarmi e la mancanza di prodotto quest'anno occorrerà spiegare ai consumatori che l'extra vergine italiano artigianale esiste. Il tema non è la comunicazione ma la conquisa della fiducia dei consumatori saltuari e occasionali
12 giugno 2015 | Gigi Mozzi
Caro Direttore,
adesso che la nottata della stagione olearia non è ancora passata del tutto, oltre a pensare a dove mettere i piedi nei prossimi mesi, conviene cominciare a guardare alle previsioni del tempo prossimo per capire se, e cosa, potrebbe cambiare:
e quindi sapere se è utile preparare gli stivali, lucidare le scarpe buone o appenderle al chiodo.
 La prima domanda potrebbe essere: tutto torna come prima o qualcosa cambia?
Molto di quello che potrebbe succedere nel corso della prossima stagione dipende da quello che succede nel corso di questa:
nel senso che il problema non è “che cosa” potrà succedere, ma “chi farà succedere, che cosa”.
Gli attori sono 4: in ordine di importanza decisionale, i Consumatori, i Distributori, gli Imbottigliatori, i Produttori.
C’è poi un quinto protagonista che, pure se confuso in queste figure, andrebbe classificato con il ruolo preciso che esercita: gli Importatori.
(certo, a monte ci sta “la stagione”, ma su quella noi non possiamo farci niente
e quindi la teniamo come viene).
Io inizio dal Consumatore: con la proposta che Teatro Naturale diventi il coordinatore di una o più occasioni di analisi, di confronto e di discussione, chiamando gli esperti della Distribuzione e della Produzione (proprio ieri un amico mi ha ricordato che “da soli si va veloce, insieme si va lontano”),
senza sottovalutare le intenzioni degli Imbottigliatori e le attività degli Importatori.
Il problema dalla mancanza di prodotto, non è una situazione così rara come potrebbe sembrare
e, dai tempi, viene affrontata con un insieme di operazioni che cercano il recupero dell’ “out of stock”.
A dire il vero, non ci sono molti studi su questo evento, perché nessuno (né i Produttori né i Distributori) ne parla volentieri: nemmeno il Consumatore che, normalmente si comporta di conseguenza, senza dire niente.
Dalle statistiche, per quanto è stato studiato da IRI, che sul tema ha condotto dal 2011 al 2014 una serie di ricerche, impariamo che il Consumatore “attiva (quattro) strategie alternative e scelte più o meno prevedibili, ma spesso molto dolorose per le marche :
(1) cancellazione dell’acquisto
(2) acquisto in un altro punto di vendita
(3) sostituzione nella categoria
(4) sostituzione fuori dalla categoria”
Superata la prima reazione di fastidio, in media 6 acquirenti su 10 realizzano un acquisto sostitutivo: il 40% cancella l’acquisto o cambia punto di vendita.
 Mentre per il punto vendita il danno reale si riduce al 40% e aumenta solo se l’out of stock continua, per il Produttore sale fino ad oltre il 75%:
per sua fortuna, una parte di acquirenti mantiene l’acquisto su altri formati della marca che cerca.
In valore assoluto, la dimensione delle “rotture di stock” varia da categoria a categoria, da punto vendita a punto vendita, con una banda che oscilla dal 5 al 15% e oltre: a pensarci il numero è rilevante, ma viene accettato come conseguenza inevitabile del sistema produttivo e commerciale.
Per ridurlo o azzerarlo è necessario fare qualcosa che, per il momento sembra sconvolgente:
partire dal Consumatore e risalire, come fano i salmoni, alla fonte, cioè alla Produzione.
Non è così difficile: qualcuno ce l’ha fatta e gode di ottima salute.
Una volta dicevano “produrre sul venduto”, oggi si dice “just in time”.
Oltre a fare attenzione ai numeri statistici e all’ondeggiare delle “medie”, il caso dell’extravergine di oliva è più complicato perché si confondono due categorie (da una parte le brand commerciali degli Imbottigliatori e delle Insegne e, dall’altra i prodotti artigianali e le Dop/Igp).
Non solo: si pone anche la questione delle dimensioni, cioè delle quantità di olio extravergine che viaggia come brand commerciale e di quanto viaggia come prodotto artigianale e come prodotto Dop/Igp.
Sempre a proposito di dimensioni (e di confusioni) non vorrei dimenticare che su circa 19,3 milioni di famiglie in cui si dichiara di consumare olio extravergine, circa 8,7 milioni acquistano Marche Industriali, circa 4,9 milioni dichiarano (o sono convinti) di consumare Prodotti Artigianali, 2,2 milioni dichiarano Marche dei Distributori e 3,5 milioni altre Marche/altri Prodotti.
Al confronto con altre misure, sembrerebbe che 4,9 milioni di famiglie (di cui non conosciamo la quantità consumata e nemmeno il prezzo pagato) che acquistano -o sono convinte di acquistare- prodotti artigianali, sia un numero eccessivamente elevato: invece indica il potenziale di attenzione al prodotto “artigianale” e l’area alla quale, dalle piccole nicchie attuali, si potrebbe puntare.
Io partirei da qui, per “far succedere” le cose che potranno succedere, al tempo della prossima stagione: rimane un particolare di non poco conto.
I consumatori di vero prodotto artigianale, una piccola parte dei 4,9 milioni di famiglie, sono certo consapevoli della cattiva stagione e delle carenze di prodotto: a loro si potrebbe anche non dire niente, lo avranno capito.
I consumatori che acquistano saltuariamente o credono di acquistare un prodotto artigianale,
non lo trovano e vanno alla casella (4) sostituzione fuori dalla categoria: per questi non si pone il problema se dire o non dire, per questi si pone il problema di conquistare la loro fiducia, di dimostrare la differenza di qualità, di mantenere le promesse, di spiegare che la differenza di prezzo è pienamente giustificata dalla differenza di risultato.
Tutto questo non lo fa un prodotto, anche se eccellente: chiedere alle Dop e alle Igp (passate e future).
Tutto questo lo fa una brand, o meglio ancora una masterbrand: ci sono 6mesi di tempo per preparare un progetto e al traguardo della nuova stagione ci arriviamo solo se facciamo succedere “noi” le cose.
Io sarei ottimista sul futuro, se riesco a non essere pessimista sul presente.
Potrebbero interessarti
L'arca olearia
Foglie di olivo al suolo, una risorsa per la fertilità: i microrganismi trasformano i residui in nutrienti
La decomposizione delle foglie di olivo attiva comunità microbiche coinvolte nei cicli dell’azoto e del carbonio. Ecco le nuove prospettive per il recupero agronomico dei residui della coltivazione olivicola
18 novembre 2026 | 16:00
L'arca olearia
Quali mercati europei offrono le maggiori opportunità per l'olio extravergine di oliva?
Nei primi undici mesi della campagna commerciale 2025/26 gli scambi intracomunitari di olio d’oliva raggiungono 895.800 tonnellate, con una flessione del 9,8% rispetto allo stesso periodo della stagione precedente. La crescita futura degli scambi europei potrebbe non arrivare necessariamente dai mercati mediterranei tradizionali
18 novembre 2026 | 13:00
L'arca olearia
Cocciniglia mezzo grano di pepe dell’olivo, un acaro predatore per contrastare Saissetia oleae
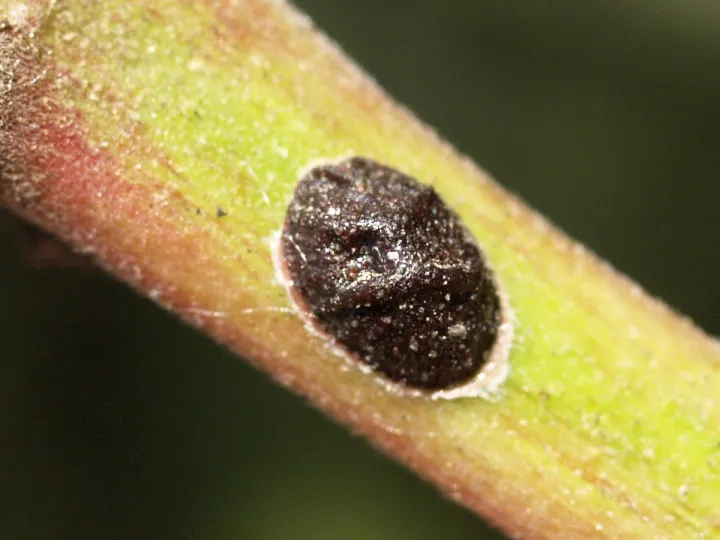
L’acaro fitoseide Amblyseius swirskii dimostra una significativa capacità di contenere le popolazioni di cocciniglia mezzo grano di pepe, agendo sia sulle uova sia sulle forme giovanili. Nuove prospettive per la difesa biologica e integrata dell’oliveto
18 novembre 2026 | 11:00
L'arca olearia
Irrigazione e olivicoltura intensiva: più olio, ma a quale costo idrico?
Uno studio decennale su 6.000 ettari di Arbequina svela come l'irrigazione cambi la fisiologia del frutto, le esigenze del frantoio e l'impronta idrica del prodotto finale
17 novembre 2026 | 14:00
L'arca olearia
L'influenza del clima su acidi grassi, polifenoli e pigmenti dell'olio extravergine di oliva
Temperature elevate in autunno, piogge concentrate e umidità in aumento ridisegnano il profilo chimico e sensoriale dell'olio. La temperatura media spiega da sola quasi il 58% della variabilità di acidi grassi monoinsaturi, polinsaturi e α-tocoferolo
16 novembre 2026 | 16:00
L'arca olearia
L’olio italiano non c’è ma il prezzo scende: chi specula ai danni dell’olivicoltura nazionale?
La produzione italiana ferma a 82 mila tonnellate, quella pugliese a poco più di 11 mila tonnellate. Eppure c’è chi sogna la quotazione dell’olio extravergine di oliva nazionale a 3,8 euro/kg, praticamente 50 centesimi in più rispetto a quella spagnola. Meglio che certa gente smetta di imbottigliare l’olio di oliva italiano
16 novembre 2026 | 13:00 | Alberto Grimelli
Commenta la notizia
Per commentare gli articoli è necessario essere registrati
Accedi o Registrati