L'arca olearia
Export europeo di olio di oliva: prezzi, domanda e rischi geopolitici
Gli Stati Uniti assorbono oltre un terzo delle esportazioni europee di olio di oliva verso i Paesi extra Ue, ma la geografia commerciale è più articolata, con Brasile, Regno Unito, Australia e Canada tra le principali destinazioni. Spagna e Italia mostrano strategie commerciali e posizionamenti differenti: la prima è protagonista per volumi, la seconda conserva una maggiore valorizzazione unitaria. Dazi, tensioni commerciali, instabilità valutaria e rischi logistici possono modificare gli equilibri
13 novembre 2026 | 16:00 | T N
L'analisi utilizza i dati mensili della Commissione europea relativi agli scambi di olio di oliva e sue frazioni, codice doganale 1509, considerando le campagne commerciali dal 2020/21 al 2025/26.
Il perimetro comprende tutte le categorie di olio di oliva comprese nel codice 1509, non soltanto l'extravergine. È una distinzione importante: i valori medi unitari ricavati dal rapporto tra valore e quantità esportata non rappresentano il prezzo di vendita dell'olio extravergine italiano o spagnolo, ma il valore medio statistico delle diverse categorie esportate.
I valori economici sono espressi in euro per chilogrammo, ricavati dal rapporto tra valore dichiarato e volume. Si tratta quindi di valori unitari all'esportazione, non di quotazioni di mercato, prezzi al dettaglio o prezzi franco frantoio.
Per il 2025/26 i dati disponibili arrivano ad agosto, cioè comprendono undici mesi della campagna commerciale. Il confronto con le campagne precedenti deve pertanto essere effettuato, quando si considerano le variazioni più recenti, sul medesimo periodo ottobre-agosto.
I cinque mercati extra Ue: una geografia commerciale da oltre 460 mila tonnellate
I cinque principali mercati di destinazione delle esportazioni europee di olio di oliva sono:
-
Stati Uniti.
-
Brasile.
-
Regno Unito.
-
Australia.
-
Canada.
Nel 2024/25 questi cinque Paesi hanno assorbito complessivamente circa 465.900 tonnellate, pari al 62,4% delle esportazioni europee verso i mercati extra Ue.
Gli Stati Uniti rappresentano da soli 258.928 tonnellate, oltre la metà del volume assorbito dai cinque mercati. Il Brasile è al secondo posto con 73.518 tonnellate, seguito dal Regno Unito con 62.208. Australia e Canada si collocano rispettivamente a 35.924 e 35.320 tonnellate.
La concentrazione geografica è un elemento strategico: più del 34% delle esportazioni europee complessive di olio di oliva è diretto verso il mercato statunitense. Una qualsiasi modifica delle condizioni di accesso a questo mercato può quindi avere ripercussioni significative sull'intera filiera europea.
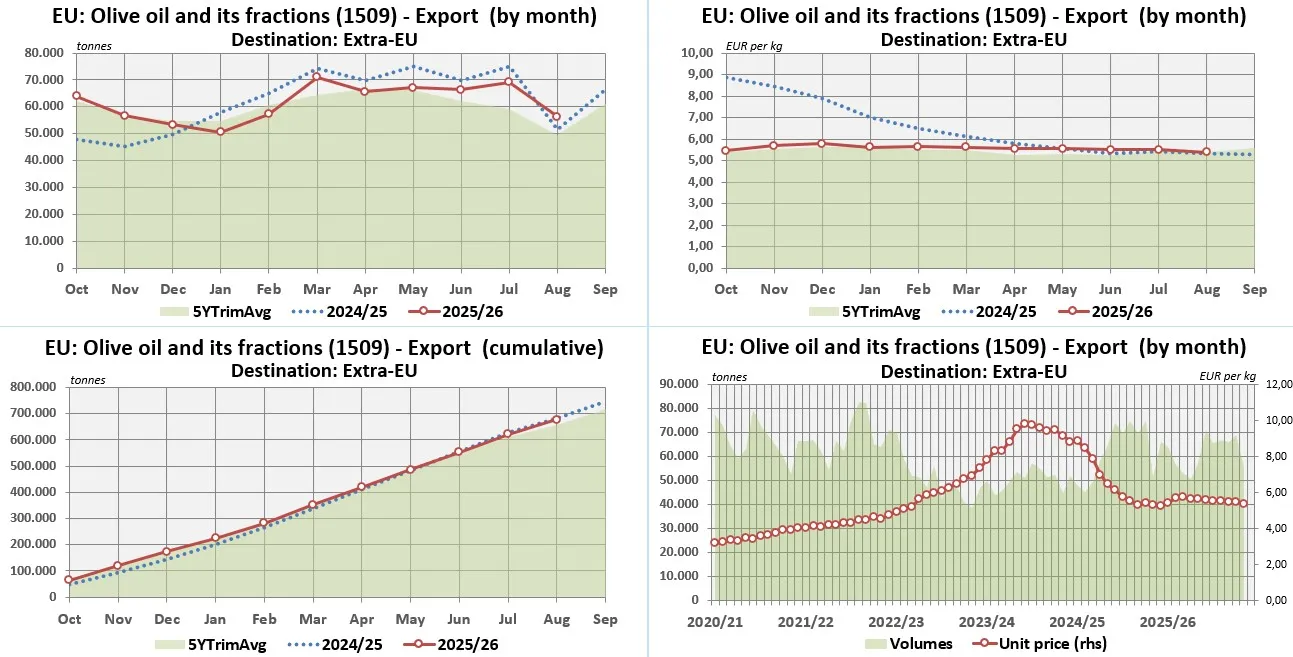
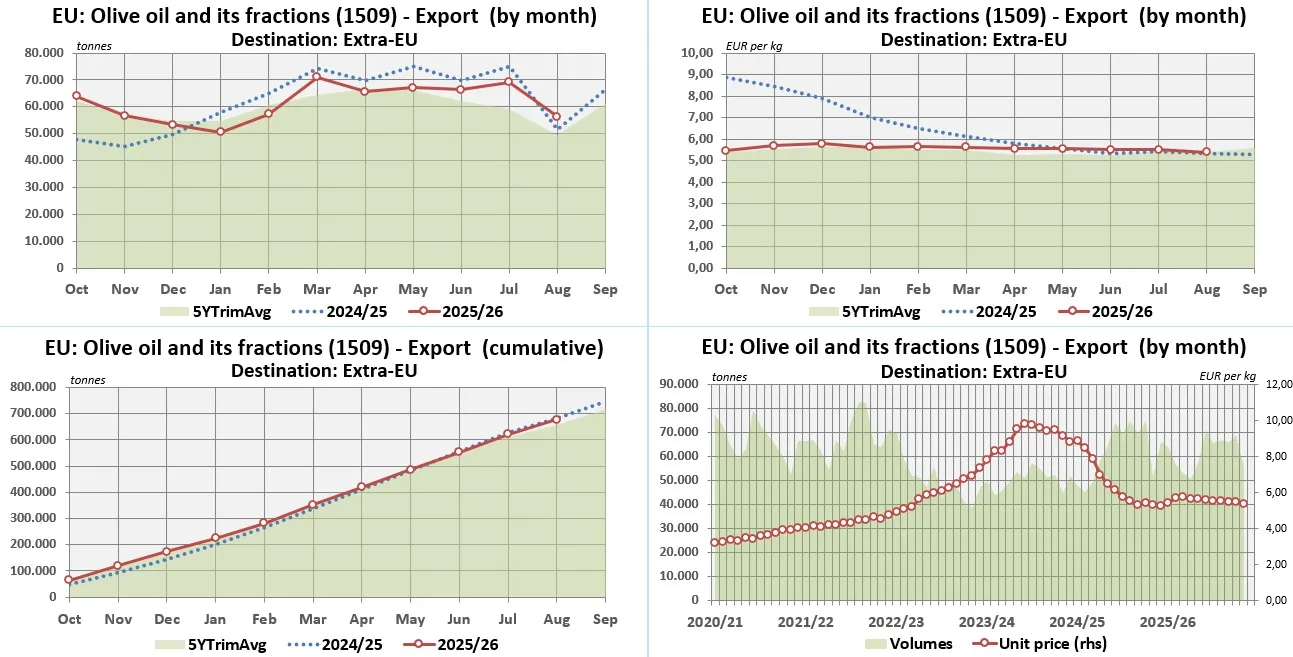
L'andamento delle esportazioni europee dal 2020/21 al 2025/26
Il quadro generale mostra tre fasi piuttosto distinte.
La prima fase, 2020/21-2021/22, è caratterizzata dalla crescita dei volumi. Le esportazioni europee passano da circa 804 mila a 820 mila tonnellate, mentre il valore medio unitario sale da 3,55 a 4,36 euro/kg.
La seconda fase, 2022/23-2023/24, è quella della contrazione quantitativa e dell'impennata dei valori. Nel 2022/23 le esportazioni scendono a circa 602 mila tonnellate, con una contrazione di oltre il 26% rispetto alla campagna precedente. Il valore medio unitario sale tuttavia a circa 5,97 euro/kg. Nel 2023/24 i volumi rimangono sostanzialmente stabili, intorno a 607 mila tonnellate, ma il valore medio raggiunge circa 9,11 euro/kg.
La terza fase, 2024/25-2025/26, evidenzia il recupero quantitativo e la correzione dei prezzi. Nel 2024/25 le esportazioni europee raggiungono 747.137 tonnellate, con un incremento di circa il 23% rispetto alla campagna precedente. Il valore medio unitario scende a 6,29 euro/kg.
Nei primi undici mesi della campagna 2025/26, ottobre-agosto, le esportazioni raggiungono 677.494 tonnellate, contro 680.816 dello stesso periodo precedente. La flessione è appena dello 0,5%, ma il valore economico passa da 4,35 a 3,77 miliardi di euro, con una diminuzione del 13,3%.
Il valore medio unitario scende così da 6,39 a 5,57 euro/kg.
Il dato è particolarmente significativo: il mercato europeo sta mantenendo i volumi esportati, ma sta incassando molto meno per ogni chilogrammo venduto.
Stati Uniti: il mercato decisivo, ma anche il principale fattore di rischio
Gli Stati Uniti sono il principale sbocco commerciale dell'olio di oliva europeo e il mercato che più condiziona le prospettive dell'export.
Nella campagna 2020/21 le esportazioni europee verso gli Stati Uniti raggiungevano 275.237 tonnellate, salite a 285.812 nel 2021/22. Nel 2022/23 si verifica una contrazione a 212.074 tonnellate, pari a circa il 26%, seguita da una parziale ripresa a 228.352 tonnellate nel 2023/24.
Nel 2024/25 si torna a 258.928 tonnellate, con un valore commerciale di 1,65 miliardi di euro.
Il valore medio unitario ha seguito un percorso ancora più marcato: 3,49 euro/kg nel 2020/21, 4,34 nel 2021/22, 5,95 nel 2022/23, fino a 9,10 euro/kg nel 2023/24. La successiva correzione porta il valore a 6,38 euro/kg nel 2024/25.
Nei primi undici mesi del 2025/26 le esportazioni si fermano a 217.764 tonnellate, in diminuzione del 9,3% rispetto alle 240.158 dello stesso periodo precedente. Il valore medio unitario scende da 6,47 a 5,51 euro/kg, con una riduzione del 14,8%.
La combinazione tra minori volumi e minore valorizzazione è un segnale di indebolimento commerciale.
Il mercato americano presenta inoltre un rischio geopolitico e commerciale specifico: la politica tariffaria statunitense. Il quadro dell'accordo commerciale Ue-Usa prevede un tetto tariffario del 15% per le importazioni europee negli Stati Uniti, ma restano elementi di incertezza sulla sua applicazione e sulla stabilità delle relazioni commerciali. La Commissione europea ha previsto anche un meccanismo di sospensione delle concessioni in caso di mancato rispetto degli impegni.
Per gli esportatori italiani e spagnoli il rischio non riguarda soltanto un eventuale aumento del costo doganale. Un aggravio tariffario può modificare il prezzo finale al consumatore, ridurre i margini degli importatori e favorire prodotti concorrenti provenienti da Paesi con condizioni commerciali più vantaggiose.
La dipendenza dal mercato statunitense richiede quindi una strategia di diversificazione, senza tuttavia rinunciare a un mercato che rimane fondamentale per i prodotti di fascia alta.
Brasile: la crescita più interessante tra i cinque mercati
Il Brasile è il secondo mercato extra Ue per l'olio di oliva europeo e presenta caratteristiche differenti rispetto agli Stati Uniti.
Nel 2020/21 le esportazioni europee erano pari a 87.600 tonnellate. Dopo una flessione nel biennio successivo, si arriva a 66.445 tonnellate nel 2023/24 e a 73.518 nel 2024/25.
Il valore medio unitario passa da 3,75 euro/kg nel 2020/21 a 4,58 nel 2021/22, raggiunge 6,37 nel 2022/23 e 9,61 nel 2023/24, per poi scendere a 6,18 euro/kg nel 2024/25.
La campagna 2025/26 offre un segnale positivo. Nei primi undici mesi le esportazioni europee raggiungono 75.408 tonnellate, contro 64.704 dello stesso periodo precedente, con una crescita del 16,5%.
Il valore medio unitario diminuisce comunque da 6,27 a 5,81 euro/kg.
Il Brasile è quindi un esempio interessante di mercato nel quale la riduzione del valore unitario non ha impedito una crescita delle quantità acquistate.
La relazione tra prezzo e domanda appare meno rigida rispetto ad altri Paesi. Possono incidere l'espansione dei consumi, la capacità distributiva degli importatori, il posizionamento dell'olio europeo e le condizioni economiche locali.
Un'opportunità aggiuntiva deriva dall'accordo commerciale Ue-Mercosur, applicato provvisoriamente dal 1° maggio 2026. L'intesa prevede la progressiva riduzione dei dazi per l'olio di oliva, che in precedenza potevano raggiungere il 31,5% nei mercati del blocco sudamericano. Non si tratta però di un'eliminazione immediata e integrale delle tariffe: la liberalizzazione per l'olio di oliva è graduale.
Per gli operatori italiani questa è una delle opportunità commerciali più concrete dei prossimi anni, soprattutto per gli oli Dop e Igp, i prodotti monovarietali e le referenze con una forte identità territoriale.
Regno Unito: un mercato maturo, con una domanda relativamente stabile
Il Regno Unito rappresenta il terzo mercato extra Ue per le esportazioni europee.
I volumi sono relativamente stabili nel periodo considerato: 69.773 tonnellate nel 2020/21, 68.796 nel 2021/22, 59.272 nel 2022/23, 58.103 nel 2023/24 e 62.208 nel 2024/25.
Il valore medio unitario passa da 3,14 euro/kg nel 2020/21 a 8,50 euro/kg nel 2023/24, per poi ridiscendere a 6,22 euro/kg nel 2024/25.
Nei primi undici mesi del 2025/26 si osserva una ripresa dei volumi: 63.024 tonnellate contro 56.379, con un aumento dell'11,8%. Il valore medio unitario scende però da 6,33 a 5,34 euro/kg.
Il Regno Unito mostra quindi una domanda capace di assorbire quantità crescenti anche in presenza di prezzi unitari inferiori.
È un mercato particolarmente interessante per l'olio italiano di qualità, soprattutto nel segmento premium e nella ristorazione. La presenza di una distribuzione evoluta e di consumatori abituati a riconoscere le differenze qualitative permette di sviluppare strategie commerciali basate sulla provenienza e sulle caratteristiche sensoriali.
Dal punto di vista geopolitico, il rapporto commerciale Ue-Regno Unito è regolato dal Trade and Cooperation Agreement, in vigore dal 2021. Il quadro è relativamente strutturato, anche se permangono gli oneri amministrativi legati all'esportazione verso un Paese terzo.
La principale sfida non è dunque soltanto conquistare nuovi volumi, ma mantenere la valorizzazione del prodotto in un mercato caratterizzato da una forte concorrenza tra marchi e private label.
Australia: elevata valorizzazione, ma domanda più sensibile alle oscillazioni
L'Australia è il quarto mercato extra Ue per l'olio europeo.
Le esportazioni passano da 31.512 tonnellate nel 2020/21 a 28.026 nel 2021/22, scendono a 21.035 nel 2022/23 e risalgono a 26.222 nel 2023/24. Nel 2024/25 si registra una crescita significativa, fino a 35.924 tonnellate.
Il valore medio unitario raggiunge 9,09 euro/kg nel 2023/24, per poi ridursi a 6,18 euro/kg nella campagna successiva.
Nel 2025/26, considerando i primi undici mesi, le esportazioni europee diminuiscono a 26.314 tonnellate, contro 32.491 dello stesso periodo precedente: una contrazione del 19%.
Il valore medio unitario scende da 6,30 a 5,17 euro/kg.
Tra i cinque mercati analizzati, l'Australia presenta quindi una delle combinazioni più evidenti di riduzione dei volumi e dei valori.
Occorre tuttavia distinguere tra una contrazione temporanea degli acquisti e un indebolimento strutturale della domanda. La forte crescita del 2024/25 potrebbe infatti aver anticipato parte degli acquisti, mentre il successivo ridimensionamento può riflettere anche una normalizzazione delle scorte.
L'opportunità più importante riguarda l'accordo di libero scambio Ue-Australia, i cui negoziati sono stati conclusi nel marzo 2026. L'intesa prevede l'eliminazione dei dazi sulle esportazioni agroalimentari europee, ma sarà necessario considerare i tempi della sua effettiva entrata in vigore.
Per gli esportatori italiani è un mercato da presidiare con attenzione, soprattutto attraverso accordi commerciali continuativi e una maggiore differenziazione rispetto agli oli di fascia economica.
Canada: una contrazione significativa dopo il recupero del 2024/25
Il Canada è il quinto mercato extra Ue per le esportazioni europee.
I volumi sono stati pari a 31.134 tonnellate nel 2020/21, 30.671 nel 2021/22, 23.067 nel 2022/23 e 21.436 nel 2023/24. Nel 2024/25 si verifica un recupero fino a 35.320 tonnellate.
Il valore medio unitario raggiunge 9,18 euro/kg nel 2023/24 e scende a 6 euro/kg nel 2024/25.
La campagna 2025/26 evidenzia una flessione particolarmente marcata: 22.832 tonnellate nei primi undici mesi, contro 32.604 dello stesso periodo precedente, pari a -30%.
Anche il valore medio unitario diminuisce, da 6,07 a 5,43 euro/kg.
È una dinamica che merita attenzione perché la contrazione riguarda contemporaneamente quantità e valore.
Il Canada è un mercato interessante per l'olio italiano, ma la sua dimensione relativamente contenuta e la presenza di operatori distributivi molto strutturati rendono importante la costruzione di rapporti commerciali duraturi.
Il Ceta, l'accordo economico e commerciale tra Ue e Canada, costituisce un vantaggio competitivo per gli operatori europei, grazie alla progressiva eliminazione di numerosi ostacoli tariffari. Restano comunque da gestire i requisiti di importazione, le regole di etichettatura e le dinamiche del cambio euro-dollaro canadese.
Prezzo e volumi: esiste una correlazione tra valore dell'olio ed esportazioni?
Uno degli aspetti più interessanti dell'analisi è la relazione tra valore unitario dell'olio esportato e quantità acquistate dai cinque principali mercati.
I dati mensili consentono di verificare questa relazione su 71 osservazioni per ciascun Paese, considerando le campagne dal 2020/21 all'agosto 2025/26.
Il risultato è una correlazione negativa in quattro mercati su cinque, particolarmente evidente negli Stati Uniti, in Brasile e in Canada.
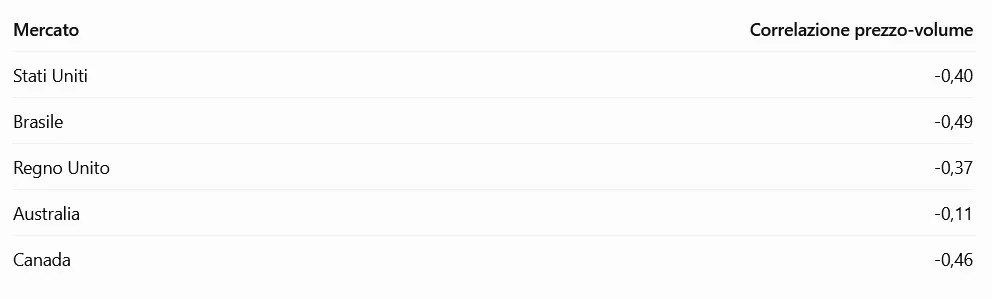
Il coefficiente utilizzato è quello di Pearson: valori negativi indicano che, nel campione osservato, a valori unitari più elevati tendono a corrispondere volumi inferiori.
Il Brasile presenta la correlazione inversa più forte, seguito da Canada e Stati Uniti. Il Regno Unito mostra una relazione negativa moderata, mentre in Australia il rapporto è decisamente più debole.
Questi risultati suggeriscono che il prezzo costituisce una variabile importante nella determinazione della domanda, ma non è l'unica.
Il caso australiano è particolarmente significativo: nonostante la riduzione dei prezzi unitari nel periodo considerato, i volumi non mostrano una risposta proporzionale. Questo suggerisce una maggiore influenza di altri fattori, come disponibilità di prodotto, scorte, stagionalità e condizioni distributive.
Occorre però evitare un'interpretazione eccessivamente semplicistica. La correlazione non dimostra che sia il prezzo a determinare direttamente le quantità acquistate. I valori unitari sono medie statistiche che risentono anche della composizione qualitativa delle esportazioni: una maggiore presenza di olio extravergine premium può far crescere il valore medio senza che vi sia un aumento equivalente del prezzo dei singoli prodotti.
Inoltre, i dati mensili risentono della stagionalità, dei tempi di approvvigionamento e delle politiche di gestione delle scorte degli importatori.
La lettura commerciale è comunque chiara: quando i valori unitari crescono molto rapidamente, i mercati tendono a ridurre o rinviare gli acquisti; quando i valori si ridimensionano, la domanda può recuperare.
La campagna 2023/24 rappresenta l'esempio più evidente. Con valori medi che raggiungono 8,50-9,60 euro/kg nei cinque mercati, le quantità esportate europee rimangono inferiori a quelle delle campagne precedenti. La successiva riduzione dei valori ha accompagnato il recupero dei volumi nel 2024/25.
Spagna e Italia: due modelli commerciali differenti
Il confronto tra i principali esportatori europei evidenzia una differenza strutturale.
La Spagna è il principale esportatore per quantità e presenta una maggiore capacità di presidiare i grandi mercati internazionali. L'Italia esporta volumi inferiori, ma consegue valori unitari medi più elevati.
Considerando tutte le destinazioni extra Ue, nella campagna 2024/25 la Spagna ha esportato circa 377 mila tonnellate nei primi undici mesi, contro circa 207 mila dell'Italia.
Il valore medio unitario è stato rispettivamente di 5,73 e 7,44 euro/kg.
Nel periodo corrispondente del 2025/26 il quadro cambia:
-
Spagna: 381.983 tonnellate, +1,3% rispetto allo stesso periodo precedente.
-
Italia: 188.456 tonnellate, -9,1%.
-
Valore medio unitario spagnolo: 4,98 euro/kg, contro 5,73.
-
Valore medio unitario italiano: 6,44 euro/kg, contro 7,44.
La Spagna riesce quindi a mantenere e incrementare leggermente i volumi, ma con una diminuzione del valore unitario del 13,1%.
L'Italia registra invece una contrazione sia delle quantità sia del valore medio, rispettivamente del 9,1% e del 13,4%.
Il valore economico delle esportazioni extra Ue nei primi undici mesi diminuisce dell'11,9% per la Spagna e del 21,4% per l'Italia.
È un differenziale significativo, che segnala una maggiore vulnerabilità dell'export italiano nella fase di correzione dei prezzi.
Non significa che l'olio italiano abbia perso competitività qualitativa. Piuttosto, indica che il suo posizionamento commerciale, mediamente più costoso, risente maggiormente delle fasi in cui gli importatori cercano di contenere i costi di approvvigionamento.
Stati Uniti: il confronto tra Spagna e Italia
Il mercato statunitense evidenzia in modo particolarmente chiaro le differenze tra i due Paesi.
Nella campagna 2024/25, nei primi undici mesi, la Spagna ha esportato circa 126.243 tonnellate, contro 98.877 dell'Italia.
Nel periodo ottobre-agosto 2025/26:
-
Spagna: 122.203 tonnellate, -3,2%.
-
Italia: 81.030 tonnellate, -18,1%.
Il divario si amplia quindi a favore della Spagna.
Anche sul piano dei valori unitari emerge una differenza importante. Nel periodo 2024/25 l'olio esportato dalla Spagna verso gli Stati Uniti aveva un valore medio di 5,72 euro/kg, contro 7,42 euro/kg per l'Italia.
Nel 2025/26 i valori scendono rispettivamente a 4,94 e 6,29 euro/kg.
L'Italia conserva quindi un premio medio di circa 1,35 euro/kg, ma questo posizionamento non impedisce una contrazione più forte delle quantità.
Il rischio commerciale per l'Italia è duplice: da una parte la concorrenza spagnola, più competitiva sui grandi volumi; dall'altra la possibile riduzione della disponibilità di spesa dei consumatori americani, qualora i costi di importazione dovessero aumentare.
Per i produttori italiani la risposta non dovrebbe essere un abbassamento generalizzato dei prezzi, ma una maggiore segmentazione dell'offerta, con prodotti premium capaci di giustificare il differenziale attraverso origine, cultivar, certificazioni e qualità documentata.
Brasile: Spagna e Italia crescono, ma con volumi ancora molto differenti
Il Brasile offre un quadro più favorevole per entrambi gli esportatori.
Nei primi undici mesi del 2025/26 la Spagna ha esportato 10.792 tonnellate, contro 9.911 nello stesso periodo precedente, con una crescita dell'8,9%.
L'Italia è passata da 4.005 a 4.745 tonnellate, con un incremento del 18,5%.
In entrambi i casi si tratta di una crescita significativa, anche se la Spagna mantiene un volume più che doppio rispetto all'Italia.
Il valore medio unitario è diminuito:
-
Spagna: da 5,96 a 5,51 euro/kg.
-
Italia: da 6,41 a 5,68 euro/kg.
La riduzione del valore italiano è stata più marcata, ma l'aumento dei volumi indica che il mercato brasiliano sta assorbendo maggiori quantità di prodotto europeo.
L'accordo Ue-Mercosur potrebbe migliorare ulteriormente le condizioni di accesso. È importante tuttavia che gli operatori non considerino automaticamente il Brasile un mercato di facile espansione: la concorrenza di altri Paesi produttori, la sensibilità del consumatore al prezzo e l'andamento del real rimangono variabili fondamentali.
Per l'Italia il Brasile può diventare un mercato di sviluppo per gli oli di qualità certificata, soprattutto se la riduzione dei dazi sarà accompagnata da investimenti in distribuzione e promozione.
Regno Unito: l'Italia recupera terreno sulla Spagna
Il Regno Unito presenta una dinamica differente rispetto agli Stati Uniti.
Nel periodo ottobre-agosto 2025/26 la Spagna ha esportato 37.661 tonnellate, contro 36.215 del periodo precedente, con una crescita del 4%.
L'Italia è passata da 12.565 a 15.563 tonnellate, aumentando le quantità del 23,9%.
È uno dei risultati migliori per l'export italiano tra i cinque mercati analizzati.
Anche i valori unitari rimangono differenti:
-
Spagna: 4,42 euro/kg nel 2025/26.
-
Italia: 6,94 euro/kg.
Il mercato britannico sembra quindi offrire uno spazio commerciale interessante per il prodotto italiano, che mantiene un premio di valore rilevante e contemporaneamente aumenta i volumi.
Il risultato suggerisce che la presenza di consumatori sensibili all'origine e alla qualità può consentire all'Italia di crescere anche senza competere direttamente sui prezzi più bassi.
Australia: arretramento di entrambi gli esportatori
L'Australia rappresenta invece un mercato nel quale sia Spagna sia Italia mostrano segnali di debolezza.
Nei primi undici mesi del 2025/26 le esportazioni spagnole sono scese da 23.228 a 18.014 tonnellate, con una contrazione del 22,5%.
L'Italia è passata da 7.376 a 7.113 tonnellate, perdendo il 3,6%.
I valori unitari sono diminuiti in entrambi i casi:
-
Spagna: da 6,23 a 5,11 euro/kg.
-
Italia: da 6,53 a 5,19 euro/kg.
La contrazione dei volumi spagnoli è molto più forte, mentre l'Italia mostra una maggiore tenuta quantitativa, pur perdendo parte del differenziale di prezzo.
L'opportunità legata al futuro accordo commerciale Ue-Australia dovrà essere sfruttata soprattutto attraverso una presenza distributiva stabile e un'offerta diversificata, evitando di affidarsi esclusivamente alle vendite occasionali.
Canada: la maggiore difficoltà italiana
Il Canada è il mercato in cui l'Italia registra una delle flessioni più preoccupanti.
Nei primi undici mesi del 2025/26 le esportazioni spagnole sono scese da 11.820 a 9.658 tonnellate, con una riduzione del 18,3%.
L'Italia ha perso invece il 37,8%, passando da 18.648 a 11.600 tonnellate.
Il risultato è particolarmente significativo perché nel periodo precedente l'Italia aveva esportato volumi superiori a quelli spagnoli.
Anche i valori unitari diminuiscono, ma il prezzo medio italiano resta superiore:
-
Spagna: da 5,27 a 4,56 euro/kg.
-
Italia: da 6,44 a 5,98 euro/kg.
Il mercato canadese mostra quindi un ridimensionamento della domanda italiana più accentuato rispetto a quella spagnola.
È un segnale che gli operatori dovrebbero approfondire, verificando se la contrazione sia legata alla riduzione delle scorte, alla perdita di alcuni clienti, alla concorrenza sui prezzi oppure a un cambiamento nella composizione delle importazioni.
I cinque mercati a confronto: dove Spagna e Italia stanno guadagnando o perdendo terreno
La lettura incrociata dei dati permette di individuare strategie commerciali molto differenti.
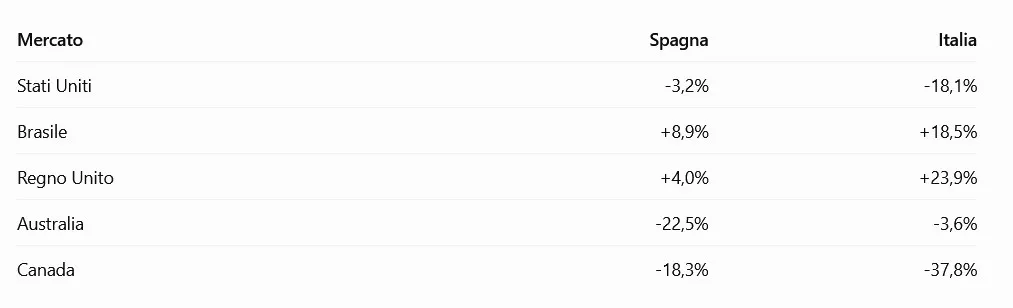
Il confronto mette in evidenza tre aspetti.
Primo: la Spagna mantiene una maggiore capacità di presidiare il mercato statunitense, anche nelle fasi di riduzione degli acquisti.
Secondo: l'Italia sta ottenendo risultati interessanti nel Regno Unito e in Brasile, dove cresce più rapidamente della Spagna, sebbene partendo da volumi inferiori.
Terzo: Canada e Stati Uniti rappresentano attualmente i principali punti di debolezza dell'export italiano tra i cinque mercati considerati.
È inoltre importante osservare che i cinque mercati assorbono una quota maggiore delle esportazioni italiane rispetto a quelle spagnole. Nel 2024/25 rappresentavano il 67,5% dei volumi italiani verso Paesi extra Ue, contro il 54,9% di quelli spagnoli.
Nei primi undici mesi del 2025/26 la concentrazione scende rispettivamente al 63,7% e al 51,9%.
La maggiore diversificazione geografica spagnola costituisce quindi un vantaggio competitivo anche sotto il profilo della gestione del rischio.
I rischi geopolitici: Stati Uniti, Medio Oriente e instabilità commerciale
L'analisi dei flussi commerciali non può prescindere dal quadro geopolitico internazionale. Per l'olio di oliva, infatti, i rischi non riguardano soltanto i Paesi importatori, ma anche la stabilità delle rotte commerciali, il costo dell'energia, i cambi valutari e la disponibilità di liquidità lungo la filiera.
Il rischio americano: dazi e incertezza commerciale
Gli Stati Uniti rappresentano il rischio più immediato per l'export europeo.
La politica commerciale americana può modificare rapidamente il costo di accesso al mercato, influenzando i margini degli importatori e la competitività dei fornitori europei.
Il tetto tariffario del 15% previsto dal quadro commerciale Ue-Usa non elimina il rischio di successive revisioni delle condizioni di accesso. Inoltre, l'incertezza sulle politiche commerciali può indurre gli importatori ad anticipare gli acquisti, accumulare scorte oppure rinviare gli ordini.
Per l'Italia il problema è particolarmente delicato: il maggiore valore unitario dell'olio esportato rende il prodotto potenzialmente più esposto a un aumento del prezzo finale.
Per la Spagna, invece, il rischio riguarda soprattutto i grandi volumi, con possibili conseguenze sulla programmazione degli imbottigliamenti e sulla gestione delle disponibilità di prodotto.
Medio Oriente e rotte marittime: il rischio dei costi logistici
Le tensioni nel Medio Oriente rappresentano un fattore di rischio per il commercio internazionale, soprattutto attraverso il costo dell'energia, delle assicurazioni e del trasporto marittimo.
Lo Stretto di Hormuz è un passaggio strategico per il commercio mondiale di petrolio: secondo l'Agenzia internazionale dell'energia, nel 2025 vi transitavano mediamente circa 20 milioni di barili al giorno, pari a circa un quarto del commercio marittimo mondiale di petrolio. Un'interruzione dei flussi avrebbe conseguenze importanti sui mercati energetici.
Per l'olio di oliva europeo l'impatto sarebbe prevalentemente indiretto: maggiori costi di carburante, trasporto e produzione, oltre a possibili tensioni sui noli e sulle assicurazioni.
Le esportazioni verso Stati Uniti, Canada e Brasile non dipendono direttamente dal transito attraverso Hormuz, ma possono comunque risentire di una crisi energetica internazionale e delle ripercussioni sulle rotte commerciali.
Brasile e Mercosur: un'opportunità commerciale, ma non immediata
L'accordo Ue-Mercosur rappresenta una delle principali opportunità di medio periodo.
Il Brasile è già il secondo mercato extra Ue per l'olio europeo e ha registrato una crescita del 16,5% nei primi undici mesi della campagna 2025/26.
La progressiva riduzione dei dazi può migliorare la competitività degli oli europei e favorire gli investimenti commerciali.
Occorre tuttavia considerare che la liberalizzazione dell'olio di oliva avverrà gradualmente. Gli operatori dovranno quindi programmare investimenti e accordi commerciali con una prospettiva pluriennale, senza attendersi un'immediata riduzione generalizzata dei costi doganali.
Australia: un nuovo spazio di accesso commerciale
La conclusione dei negoziati Ue-Australia nel marzo 2026 offre una prospettiva positiva per gli esportatori europei.
L'eliminazione dei dazi agroalimentari prevista dall'accordo può rafforzare la posizione degli oli europei, ma l'effettiva entrata in vigore delle disposizioni e i tempi di applicazione devono essere verificati prima di incorporare questi vantaggi nei piani commerciali.
Per l'Italia, la possibilità di migliorare la competitività commerciale in Australia è interessante soprattutto in una fase nella quale le esportazioni spagnole mostrano una flessione molto più pronunciata.
Le opportunità commerciali: diversificare senza rinunciare al premium
Dall'analisi emergono alcune direttrici strategiche per gli operatori italiani e spagnoli.
1. Ridurre la dipendenza dagli Stati Uniti.
Il mercato americano rimarrà fondamentale, ma una quota di fatturato troppo elevata concentrata su un solo Paese espone le aziende a rischi tariffari e politici. Brasile, Regno Unito e Australia dovrebbero diventare destinazioni prioritarie nei programmi di diversificazione.
2. Sviluppare il mercato brasiliano.
La crescita delle importazioni europee e la prospettiva di riduzione dei dazi offrono un'opportunità concreta. È importante costruire accordi con importatori e distributori prima che il mercato diventi ancora più competitivo.
3. Consolidare il Regno Unito.
La crescita dell'export italiano dimostra che esistono spazi commerciali per prodotti con maggiore valore aggiunto. Occorre lavorare sulla ristorazione, sulla distribuzione specializzata e sulle referenze certificate.
4. Recuperare il Canada.
La forte contrazione delle esportazioni italiane richiede un'analisi commerciale specifica. Le imprese dovrebbero verificare la perdita di quote di mercato, l'andamento delle scorte degli importatori e il posizionamento dei concorrenti.
5. Difendere il valore dell'olio italiano.
Il differenziale di prezzo rispetto alla Spagna è un elemento da preservare, ma deve essere sostenuto da caratteristiche effettivamente riconoscibili dal consumatore: origine, cultivar, denominazione, tracciabilità, freschezza e qualità sensoriale.
6. Rafforzare la gestione valutaria e contrattuale.
L'esposizione al dollaro statunitense, al real brasiliano e al dollaro canadese può modificare sensibilmente la redditività delle esportazioni. È opportuno prevedere clausole di revisione dei prezzi, tempi di validità delle offerte e, per le aziende con esposizioni significative, strumenti di copertura valutaria.
7. Diversificare i formati e i segmenti di mercato.
Non tutte le destinazioni richiedono lo stesso prodotto. L'olio premium, le Dop e Igp, i monovarietali e le confezioni di piccolo formato possono essere più remunerativi nei canali specializzati, mentre per la grande distribuzione servono una politica di prezzo e una programmazione dei volumi differenti.
Le indicazioni operative per gli esportatori italiani
La principale indicazione che emerge dai dati è che non basta più aumentare le quantità esportate per migliorare i risultati economici.
La campagna 2025/26 mostra un'Europa capace di mantenere sostanzialmente stabili i volumi nei primi undici mesi, ma con una riduzione del valore commerciale di oltre il 13%.
La Spagna sta affrontando questa fase con una maggiore tenuta quantitativa, mentre l'Italia mostra una contrazione più accentuata, soprattutto nei mercati nordamericani.
Per le aziende italiane diventa quindi prioritario intervenire su tre livelli.
-
Commerciale: recuperare i volumi persi in Stati Uniti e Canada, valorizzando contemporaneamente i risultati ottenuti in Brasile e Regno Unito.
-
Economico: monitorare il differenziale tra prezzo di vendita, costo della materia prima, costi di confezionamento, trasporto e distribuzione, evitando di inseguire volumi che non garantiscono marginalità.
-
Strategico: diversificare i mercati di destinazione, rafforzare le relazioni con gli importatori e sviluppare marchi capaci di mantenere un posizionamento premium anche nelle fasi di riduzione dei prezzi.
Per la Spagna, la priorità è invece evitare che la competitività basata sui volumi si trasformi in una dipendenza eccessiva dai mercati più sensibili ai prezzi, soprattutto dagli Stati Uniti.
Per entrambi i Paesi, la nuova fase commerciale richiede una maggiore capacità di lettura dei mercati, con analisi mensili degli ordini, delle scorte e dei valori unitari, anziché affidarsi soltanto ai dati aggregati di fine campagna.
Conclusioni: il vantaggio competitivo non sarà soltanto nel prezzo
Il mercato internazionale dell'olio di oliva sta attraversando una fase di riequilibrio dopo l'impennata dei prezzi del 2023/24.
La riduzione dei valori unitari ha favorito il recupero delle importazioni in alcuni mercati, ma non ha prodotto una risposta uniforme. Brasile e Regno Unito mostrano dinamiche positive, mentre Stati Uniti, Australia e soprattutto Canada evidenziano segnali di debolezza.
La Spagna mantiene una posizione di forza grazie ai volumi e alla diversificazione geografica. L'Italia conserva un vantaggio nella valorizzazione unitaria, ma deve affrontare una maggiore fragilità quantitativa in alcuni dei suoi mercati più importanti.
La sfida dei prossimi anni sarà quindi duplice: difendere il valore dell'olio europeo e conquistare nuovi spazi commerciali in mercati meno esposti alle tensioni geopolitiche.
Per l'Italia, in particolare, non è sufficiente vendere olio a un prezzo superiore. Bisogna dimostrare perché quel differenziale di prezzo è giustificato, costruire relazioni commerciali durature e ridurre la dipendenza da un numero limitato di destinazioni.
La competitività futura non si giocherà soltanto sul costo al chilogrammo, ma sulla capacità di offrire qualità riconoscibile, sicurezza commerciale, continuità di fornitura e identità del prodotto.
Potrebbero interessarti
L'arca olearia
Meno acqua, più glucosio: cosa ci dice l'olivo su irrigazione, potassio e maturazione
Uno studio triennale ha analizzato come irrigazione e concimazione potassica influenzino il profilo zuccherino della polpa e i parametri fisico-chimici legati alla maturazione. La stagione conta più del trattamento, e la relazione tra colore dell'olio e contenuto di zuccheri non è stabile da un anno all'altro
13 novembre 2026 | 15:00
L'arca olearia
Ecco come rispondono le foglie dell'olivo all'attacco di batteri e funghi
Zuccheri e triptofano guidano la risposta al batterio, gli amminoacidi dominano quella al fungo. L'oleuropeina resta il fenolo più abbondante, mentre la peroxidazione lipidica cambia solo dopo l'inoculazione batterica
13 novembre 2026 | 14:00
L'arca olearia
SPAD-502, una sentinella verde per l'azoto dell'olivo: la diagnosi è già possibile in campo
Il clorofillometro può sostituire, o anticipare, l'analisi fogliare per stimare lo stato nutrizionale azotato dell'olivo. Le letture comprese tra 88 e 130 unità SPAD corrispondono alla sufficienza nutrizionale, ma attenzione: valori troppo alti si associano a una resa in olio più bassa
13 novembre 2026 | 13:00
L'arca olearia
Raccoglitrici di olive: la geometria delle aste e la velocità di lavoro determinano i danni ai frutti
Quantificate le lesioni provocate dalle raccoglitrici di olive. La forma delle aste battenti, la loro velocità di rotazione e il grado di maturazione delle drupe condizionano l'entità dei danni meccanici. Ecco le condizioni operative più favorevoli per ridurre ammaccature e deterioramento
13 novembre 2026 | 11:00
L'arca olearia
Temperatura di gramolazione ed estrazione dell'olio, ecco il trucco per avere resa e qualità
Uno studio condotto su olive Frantoio in scala industriale dimostra che portare la pasta da 21°C a 27°C solo nell'ultima parte della gramolazione permette di ottenere rese e contenuto di polifenoli simili a quelle di una gramolazione costantemente a 27°C ma con un profilo aromatico più equilibrato e un minor rischio di note difettose
12 novembre 2026 | 13:00
L'arca olearia
Maturazione delle olive nella campagna 2026/2027: la raccolta anticipata non è una moda
Le olive raggiungono la maturazione ottimale con settimane di anticipo rispetto alle medie storiche in molti areali del Centro Italia. Amaro e piccante sono intensi, ma il vero problema è la rapidità con cui si restringe la finestra utile per raccogliere. Olivicoltori, tecnici e frantoi devono ripensare tempi e organizzazione
11 novembre 2026 | 15:00 | Angelo Bo