L'arca olearia
Olio extravergine d'oliva, l’Europa rallenta ma Germania, Benelux e Polonia aumentano gli acquisti
Le esportazioni intracomunitarie di extravergine raggiungono circa 574.200 tonnellate, contro 617.100 tonnellate nei primi nove mesi del 2024/25. Per l’export italiano, la Germania è il principale mercato intracomunitario. La Francia è il secondo sbocco. La crescita di Belgio, Paesi Bassi e Polonia suggerisce opportunità di sviluppo
16 ottobre 2026 | 11:00 | T N
Il mercato europeo dell’olio extravergine di oliva mostra segnali contrastanti nell’annata commerciale 2025/26. Dopo il recupero dei volumi registrato nel 2024/25, gli scambi tra i Paesi dell’Unione europea rallentano rispetto all’anno precedente, ma rimangono complessivamente superiori alla media delle ultime cinque campagne, considerando lo stesso periodo di osservazione. La dinamica non è uniforme: la Germania, i Paesi Bassi, il Belgio e la Polonia aumentano gli acquisti, mentre il Portogallo arretra e la Francia cresce più moderatamente.
L’analisi dei dati commerciali evidenzia inoltre la diversa posizione competitiva di Italia e Spagna. Quest’ultima conserva un vantaggio molto ampio nei volumi esportati verso gli altri Stati membri, mentre l’Italia mantiene un ruolo centrale nei mercati di destinazione, nella distribuzione e nella commercializzazione dell’olio. Per interpretare correttamente i risultati è necessario distinguere i volumi complessivi scambiati, la quota attribuibile all’extravergine e la specificità dei singoli mercati nazionali.
Il commercio europeo: il confronto con il 2024/25 e la media quinquennale
Per confrontare le campagne senza introdurre distorsioni dovute ai mesi mancanti, il periodo di riferimento è ottobre 2025-giugno 2026, nove mesi, confrontato con gli stessi mesi delle cinque campagne precedenti. I dati del file riguardano gli scambi intracomunitari e la categoria doganale dell’olio extravergine di oliva, non il commercio complessivo dell’Unione europea con tutti i Paesi del mondo.
Nel periodo considerato, le esportazioni intracomunitarie di extravergine raggiungono circa 574.200 tonnellate, contro 617.100 tonnellate nei primi nove mesi del 2024/25. La flessione è quindi del 6,9%. Il dato resta però superiore dell’1,8% alla media dei primi nove mesi delle cinque campagne precedenti, pari a circa 563.900 tonnellate.
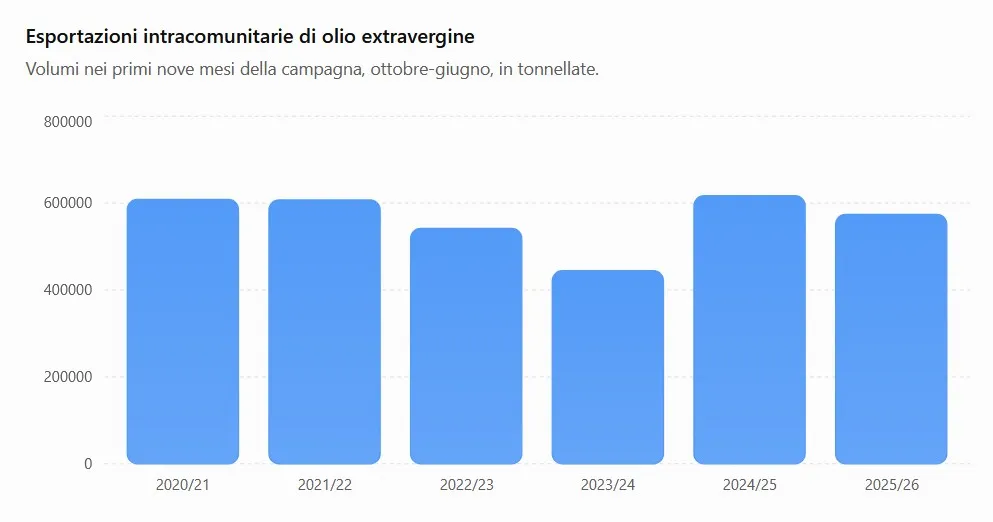
Il quadro storico aiuta a interpretare la frenata. Dopo i livelli relativamente elevati del 2020/21 e del 2021/22, il commercio si è contratto nelle campagne successive, fino al minimo del 2023/24. La ripresa del 2024/25 ha riportato gli scambi oltre 617.000 tonnellate nei nove mesi iniziali; l’annata in corso conserva gran parte del recupero, pur mostrando una correzione.
Anche le importazioni intracomunitarie dichiarate dai Paesi membri si attestano su circa 575.500 tonnellate nei primi nove mesi del 2025/26, contro circa 601.000 nel periodo corrispondente del 2024/25. La diminuzione è del 4,2%, ma il livello rimane leggermente superiore alla media quinquennale, intorno a 566.300 tonnellate. Le differenze tra i totali di esportazione e importazione possono dipendere da tempi di registrazione, revisioni statistiche e criteri di rilevazione: non vanno interpretate automaticamente come un saldo commerciale.
Germania, Francia e Benelux: i principali mercati fuori dall’Europa mediterranea
Escludendo Italia, Spagna e Grecia, la Francia è il maggiore mercato europeo per gli arrivi intracomunitari di extravergine, con circa 56.100 tonnellate nei primi nove mesi della campagna 2025/26. Il dato è in aumento del 3,3% rispetto ai circa 54.300 dello stesso periodo precedente, ma resta quasi il 6% sotto la media quinquennale. Si tratta dunque di un mercato importante e in moderata ripresa, senza che i volumi attuali abbiano ancora recuperato pienamente i livelli storici.
La Germania mostra una dinamica più favorevole. Gli arrivi intracomunitari raggiungono circa 52.500 tonnellate, in crescita del 7,3% su base annua e dell’8,8% rispetto alla media quinquennale. È uno dei segnali più solidi tra i grandi mercati non mediterranei: la domanda tedesca appare in espansione rispetto sia alla campagna precedente sia al riferimento storico.
Il Portogallo, pur essendo un importante produttore ed esportatore, registra invece circa 43.300 tonnellate di arrivi intracomunitari, con una riduzione del 13,6% rispetto al 2024/25 e dell’11,7% sulla media quinquennale. Il dato va letto nel contesto della struttura produttiva portoghese e dei flussi tra Paesi produttori: non equivale necessariamente a una contrazione della domanda finale, perché può risentire della disponibilità interna e della diversa origine degli approvvigionamenti.
Il Belgio e i Paesi Bassi evidenziano tendenze particolarmente interessanti. Il Belgio sale a circa 13.900 tonnellate, il 16,8% in più rispetto all’anno precedente e il 41,8% sopra la media quinquennale. I Paesi Bassi raggiungono circa 10.900 tonnellate, con incrementi rispettivamente del 19,3% e del 18,2%. Sono mercati meno grandi di Francia e Germania, ma la crescita segnala una maggiore intensità degli scambi. Per entrambi, tuttavia, i flussi commerciali possono includere attività di distribuzione e riesportazione, oltre agli acquisti destinati al consumo nazionale.
Anche la Polonia cresce: circa 8.950 tonnellate, il 21,4% in più rispetto ai primi nove mesi del 2024/25 e il 5,4% sopra la media quinquennale. L’Austria raggiunge circa 7.100 tonnellate, con una crescita del 4,7% annuo e del 31,3% rispetto alla media. In Svezia, invece, gli arrivi scendono lievemente, dell’1%, pur restando il 5,6% sopra la media quinquennale. La Danimarca arretra del 6,1% su base annua, ma conserva un livello superiore del 16,7% al riferimento storico.
L’Irlanda presenta una crescita del 24% rispetto al 2024/25 e del 72,7% rispetto alla media quinquennale, mentre la Finlandia aumenta del 34,3% annuo e del 26,9% sulla media. Sono mercati di dimensioni più contenute, dove variazioni percentuali importanti vanno sempre valutate insieme ai volumi assoluti.
Nel complesso, il mercato europeo non mostra una contrazione generalizzata della domanda. Piuttosto, la diminuzione dei flussi aggregati convive con una crescita significativa in alcuni Paesi dell’Europa centrale e settentrionale. È una distinzione importante per gli operatori: la scelta dei mercati non può basarsi soltanto sul volume complessivo degli scambi, ma deve considerare anche l’evoluzione dei singoli bacini di consumo e il ruolo dei centri di distribuzione.
Italia e Spagna a confronto: quattro volte i volumi italiani per Madrid
La distanza tra Italia e Spagna emerge con chiarezza dai dati delle esportazioni intracomunitarie di extravergine. Nei primi nove mesi del 2025/26, la Spagna ha esportato verso gli altri Paesi dell’Unione circa 308.800 tonnellate, contro le 78.800 tonnellate dell’Italia. Il volume spagnolo è quindi quasi quattro volte quello italiano.
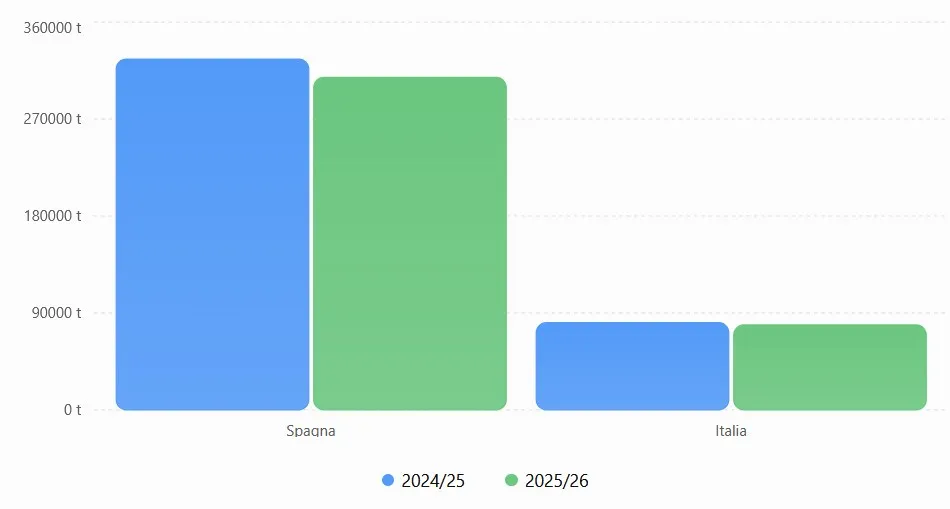
Il confronto con l’anno precedente mostra una riduzione per entrambi i Paesi, ma di entità diversa. Le esportazioni spagnole diminuiscono del 5,2%, mentre quelle italiane scendono del 2,6%. L’Italia evidenzia quindi una maggiore tenuta nel confronto annuale, ma questo risultato non modifica il divario strutturale nei volumi.
Il confronto con la media delle cinque campagne precedenti restituisce un quadro ancora più interessante. Le esportazioni spagnole del periodo, pur inferiori a quelle del 2024/25, sono superiori dell’8,9% alla media quinquennale, pari a circa 283.600 tonnellate. Le esportazioni italiane si collocano invece sostanzialmente in linea con la propria media storica, intorno a 79.100 tonnellate. La Spagna, dunque, sta correggendo una campagna particolarmente favorevole, mentre l’Italia mantiene un livello di scambi simile a quello osservato negli ultimi anni.
Questa differenza suggerisce che la flessione spagnola sia almeno in parte una normalizzazione dopo la ripresa dei volumi, mentre per l’Italia il dato appare più stabile. Non è però possibile dedurre dai soli flussi commerciali se la diversa dinamica dipenda da prezzi, disponibilità di prodotto, scorte, consumi o strategie delle imprese: per questo servirebbero anche dati su valori economici, prezzi medi e destinazioni extra-UE.
La Spagna dipende soprattutto dal mercato italiano
La geografia degli scambi evidenzia un’altra differenza decisiva. Per la Spagna, l’Italia rappresenta di gran lunga la prima destinazione intracomunitaria dell’extravergine. Nei primi nove mesi del 2025/26, gli invii spagnoli verso il mercato italiano raggiungono circa 176.700 tonnellate, in calo rispetto alle 191.600 tonnellate dello stesso periodo della campagna precedente.
La Francia è la seconda destinazione, con circa 54.200 tonnellate, in crescita rispetto alle 51.200 dell’anno precedente. Seguono il Portogallo, con circa 30.800 tonnellate contro 35.900, e la Germania, con circa 10.700 tonnellate. Il Belgio assorbe circa 10.500 tonnellate, mentre i Paesi Bassi salgono a circa 6.400.
La flessione complessiva dell’export spagnolo è quindi legata anche alla diminuzione dei volumi diretti verso i due mercati iberici: l’Italia e il Portogallo. La crescita della Francia e, in misura più contenuta, della Germania e dei Paesi Bassi non è sufficiente a compensare queste riduzioni.
Il dato italiano è strategicamente rilevante. Una parte consistente dell’olio spagnolo entra nella filiera nazionale per essere commercializzata, confezionata, miscelata nei limiti consentiti dalla normativa o successivamente rivenduta. Il volume importato dall’Italia non coincide pertanto con il consumo finale di olio spagnolo da parte delle famiglie italiane: comprende flussi destinati a differenti segmenti della catena commerciale e industriale.
L’Italia punta sulla Germania e sulla Francia
Per l’export italiano, la Germania è il principale mercato intracomunitario. Nei primi nove mesi del 2025/26 gli invii raggiungono circa 31.200 tonnellate, in diminuzione rispetto alle 34.200 tonnellate del periodo corrispondente del 2024/25.
La Francia è il secondo sbocco, con circa 15.400 tonnellate, in crescita rispetto alle 14.500 dell’anno precedente. La Spagna assorbe circa 5.300 tonnellate, in calo dalle 7.500 precedenti. Seguono la Polonia, con circa 3.900 tonnellate, il Belgio con 3.100 e i Paesi Bassi con 3.000. Anche la Svezia resta un mercato importante, con circa 3.000 tonnellate.
Questa distribuzione mette in luce una caratteristica del commercio italiano: rispetto alla Spagna, l’Italia presenta volumi complessivi più contenuti, ma una presenza distribuita su diversi mercati europei, con una posizione significativa soprattutto in Germania e Francia. I dati mostrano inoltre un incremento delle vendite verso alcuni mercati dell’Europa centro-settentrionale, in particolare Polonia, Belgio e Paesi Bassi.
La dinamica non è però uniformemente positiva. La riduzione degli invii in Germania e Spagna indica che anche gli operatori italiani devono confrontarsi con una domanda variabile e con la concorrenza di altri fornitori. La crescita francese e quella dei mercati del Benelux rappresentano segnali favorevoli, ma non sono sufficienti da sole a indicare un’espansione generalizzata dell’export.
Che cosa dicono i dati sulla competitività dell’olio italiano
Il confronto tra i due principali Paesi produttori deve essere interpretato distinguendo la competitività dei volumi da quella del valore. La Spagna domina negli scambi intracomunitari in termini quantitativi, con una capacità di approvvigionamento e distribuzione che si riflette soprattutto nei flussi verso l’Italia. Il dato non significa tuttavia che l’olio spagnolo sia necessariamente più competitivo in ogni segmento: per stabilirlo occorrerebbe confrontare prezzi medi, qualità, origine, confezionamento e valore unitario delle esportazioni.
L’Italia mantiene un ruolo commerciale rilevante, ma non può basare la propria strategia soltanto sulla disponibilità di prodotto. Per le imprese che operano sull’extravergine italiano, la differenziazione attraverso origine, tracciabilità, caratteristiche sensoriali e riconoscibilità del marchio può essere decisiva per sostenere il valore sui mercati esteri. I volumi, da soli, non misurano infatti la redditività delle esportazioni né il premio di prezzo riconosciuto ai prodotti italiani.
Sul piano geografico, Germania e Francia rimangono mercati prioritari per l’Italia, mentre la crescita di Belgio, Paesi Bassi e Polonia suggerisce opportunità di sviluppo in aree dove gli scambi sono aumentati rispetto alla media storica. Per la Spagna, invece, il mercato italiano continua a essere centrale, anche se la diminuzione degli invii osservata nel periodo può indicare un cambiamento nelle esigenze di approvvigionamento o nella distribuzione dei flussi commerciali.
Le prospettive per la campagna 2025/26
Il bilancio dei primi nove mesi indica un commercio intracomunitario dell’extravergine in rallentamento rispetto al 2024/25, ma non in crisi rispetto alla media quinquennale. La flessione delle esportazioni europee si accompagna a una ricomposizione geografica della domanda: Germania, Belgio, Paesi Bassi e Polonia mostrano segnali di crescita, mentre Portogallo e alcuni mercati tradizionali arretrano.
La Spagna conserva un vantaggio quantitativo netto sull’Italia, pur registrando una flessione più marcata nell’ultimo confronto annuale. L’Italia mostra una maggiore stabilità dei volumi rispetto alla propria media storica, ma resta lontana dai livelli spagnoli. La sfida per gli operatori italiani è quindi duplice: consolidare la presenza nei mercati più importanti e trasformare la crescita dei nuovi sbocchi in valore commerciale, senza confondere l’aumento dei volumi con un miglioramento automatico della redditività.
Potrebbero interessarti
L'arca olearia
Olio extravergine di oliva della provincia di Cosenza, promosso a pieni voti: alto valore nutrizionale e buona variabilità compositiva
Uno studio del CREA analizza 30 oli extravergine commerciali prodotti in 19 comuni del Cosentino: polifenoli tra 395 e 823 mg/kg, tocoferoli tra 238 e 488 mg/kg. Nessuna differenza significativa tra monovarietali e blend. Il futuro? Valorizzare la produzione locale di qualità
16 ottobre 2026 | 09:00
L'arca olearia
Oli DOP, i disciplinari non tengono il passo con la qualità raggiunta dal settore
Uno studio scientifico analizza 115 oli extravergine di oliva DOP europei e rileva un divario tra i limiti fissati nei disciplinari e le prestazioni qualitative documentate dalla ricerca. Il 79% delle DOP è stato registrato prima del 2010 e solo il 44% dei disciplinari è stato modificato dalla registrazione
15 ottobre 2026 | 14:00
L'arca olearia
Raccolta delle olive, quanto costa davvero nel 2026?
Il settore olivicolo italiano è stretto tra carenza di manodopera e costi di produzione in crescita. Partendo dallo studio CREA del 2017 e aggiornando i valori con l'inflazione, i salari e i prezzi di mercato del 2026, abbiamo rifatto i conti
15 ottobre 2026 | 13:00
L'arca olearia
Occhio di pavone dell’olivo: riconoscerlo e gestirlo al meglio
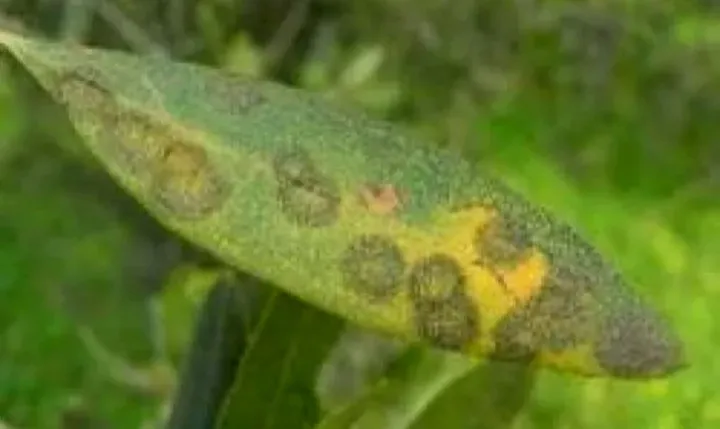
L’occhio di pavone è la malattia fungina più diffusa e temuta negli oliveti italiani e mediterranei. Le conseguenze possono essere gravi: defogliazione, deperimento della pianta e calo di produzione. In questo articolo vedremo come riconoscere i sintomi, comprendere il ciclo biologico del patogeno e impostare una strategia di difesa efficace, integrata e sostenibile
14 ottobre 2026 | 15:00
L'arca olearia
Olio d'oliva da raccolta anticipata: dove nascono il verde, l’amaro e il piccante
Il profilo organolettico dipende dall’interazione fra maturazione della drupa, rapporto polpa/nocciolo, attività enzimatica e patrimonio fenolico. Comprendere questi meccanismi permette all’olivicoltore di scegliere il momento di raccolta in funzione dell’olio che vuole ottenere
13 ottobre 2026 | 13:00
L'arca olearia
Raccolta delle olive meccanica vs manuale: stato attuale e futuro
La scelta tra raccolta manuale e meccanica è oggi una delle decisioni più strategiche per l’olivicoltore. Se da un lato la raccolta a mano garantisce delicatezza e selezione, dall’altro la meccanizzazione riduce i costi e accelera le operazioni. Ecco prestazioni e criticità delle due tecniche
12 ottobre 2026 | 15:00